Resumo em 30 segundos
- O Copom se reúne nos dias 3 e 4 de novembro, com a Selic em 13,75% ao ano depois de cinco cortes seguidos.
- Na sexta antes do segundo turno, as opções de Copom da B3 davam 17,5% de chance de manutenção; dois dias úteis depois da eleição, 66,5%.
- Os juros futuros de prazo mais longo subiram mais de 2,5 pontos percentuais em um único pregão, o de 26 de outubro.
- Para quem tem R$ 10 mil a 100% do CDI, um corte de 0,25 ponto muda o rendimento líquido em cerca de R$ 21 em um ano; o que pesa mais é a trajetória dos juros.
- Nenhum cenário é certo: a decisão sai na quarta-feira (4) e o comunicado pode mudar a leitura do mercado.
Na terça e na quarta-feira (3 e 4 de novembro), o Comitê de Política Monetária do Banco Central, o Copom, decide o novo patamar da Selic, a taxa básica de juros da economia. É a primeira reunião depois do segundo turno de 25 de outubro, e o cenário mudou muito em poucos dias. Na sexta-feira anterior à votação, o mercado dava como provável mais um corte, para 13,50% ao ano. Uma semana depois, a aposta majoritária passou a ser a manutenção em 13,75%.
A decisão afeta quem investe em renda fixa, quem paga juros em empréstimos e financiamentos e quem acompanha a bolsa e o dólar. Neste artigo, mostramos onde a Selic está e como chegou até aqui, o que o mercado esperava antes da eleição, o que os preços dos ativos dizem agora e o que cada cenário significa para o seu dinheiro, com uma simulação em reais. Se você quiser rever o básico antes, explicamos o funcionamento do comitê no guia como o Copom decide a Selic.
Onde a Selic está e como chegou até aqui
A Selic está em 13,75% ao ano desde 16 de setembro. Naquela reunião, o Copom cortou a taxa em 0,25 ponto percentual, por unanimidade, no quinto corte seguido de um ciclo iniciado em março. No comunicado, o comitê descreveu uma atividade econômica em moderação gradual e um mercado de trabalho ainda apertado, e avisou que o tamanho total do ciclo de cortes seria definido "à luz de novas informações". Em linguagem de banco central, isso quer dizer que os próximos passos dependeriam dos dados.
Mesmo depois dos cortes, os juros brasileiros seguem altos. Na época, a Confederação Nacional da Indústria (CNI) estimou que a taxa real, ou seja, os juros descontada a inflação esperada, estava perto de 9% ao ano, cerca de quatro pontos acima da taxa neutra estimada pelo Banco Central. É por isso que, até outubro, o debate era só sobre o ritmo dos cortes, não sobre interrompê-los. Se a diferença entre juros nominais e reais ainda confunde, o artigo sobre juros reais e a equação de Fisher mostra a conta passo a passo.
O CDI, a taxa que serve de referência para CDBs, LCIs, LCAs e fundos de renda fixa, acompanha a Selic de perto e estava em 13,65% ao ano no fim de outubro, segundo a série histórica do Banco Central.
O que o mercado esperava antes do segundo turno
O retrato mais claro das expectativas antes da eleição está no Boletim Focus de 23 de outubro. O relatório semanal do Banco Central reúne as projeções de bancos, corretoras e consultorias. A mediana das respostas apontava:
- Selic de 13,50% depois da reunião de novembro e de 13,25% no fim de 2026, ou seja, dois cortes de 0,25 ponto;
- Selic de 11,75% no fim de 2027;
- inflação (IPCA) de 5,19% em 2026 e de 4,34% em 2027;
- dólar a R$ 5,05 no fim de 2026.
As opções de Copom negociadas na B3 diziam o mesmo. Esses contratos permitem apostar no resultado de cada reunião, e seus preços podem ser convertidos em probabilidades. No fechamento de 23 de outubro, a chance de manutenção da Selic em novembro era de apenas 17,5%.

A semana que virou as apostas
No domingo, 25 de outubro, o presidente Lula foi reeleito com 51,79% dos votos válidos, contra 48,21% de Flávio Bolsonaro. Parte do mercado tinha montado posições apostando no resultado oposto, e a reação na segunda-feira foi das mais fortes da história recente:
- o Ibovespa acionou o circuit breaker às 9h57, a primeira interrupção desde março de 2020, e fechou o dia em queda de 13,88%;
- o dólar comercial subiu 8,21% no dia e terminou a semana em R$ 5,446, com alta semanal de 9,15%, a maior desde outubro de 2008;
- o Tesouro Direto suspendeu a negociação dos títulos prefixados e atrelados à inflação por causa da volatilidade das taxas;
- o Tesouro Nacional recomprou títulos para conter a alta dos juros, cerca de R$ 31,6 bilhões em dois dias.
Contamos os detalhes e as lições daquele pregão em a bolsa caiu 13,88% em um dia. Para o Copom, o dado mais importante da semana veio do mercado de juros futuros. Os contratos de DI, que embutem a expectativa para o CDI em cada data, subiram com força, sobretudo nos prazos mais longos.

O desenho do gráfico conta a história. O contrato que vence em janeiro de 2027 subiu pouco, 0,25 ponto. Os vencimentos de 2028 em diante saltaram de 2 a 2,7 pontos em um único dia. Na nossa leitura, isso mostra que o choque não foi sobre a reunião desta semana, e sim sobre o caminho dos juros nos próximos anos. O mercado passou a cobrar mais para financiar o governo no longo prazo, por dúvidas sobre a política fiscal, tema que tratamos em por que Brasília mexe no rendimento da sua renda fixa.
O que os preços dizem agora
As probabilidades das opções de Copom mudaram rápido. No fechamento de 26 de outubro, a chance de manutenção em novembro era de 63,1%, contra 28% para um corte de 0,25 ponto e 4,2% para um corte de 0,50. No dia 28, a manutenção chegou a 66,5%. Para dezembro, a chance somada de algum corte caiu de 69% para 19%, e os contratos passaram a atribuir quase 18% de probabilidade a uma alta de juros.
É importante entender o que esses números são e o que não são. Eles não vêm de uma pesquisa com economistas: são calculados a partir dos preços dos contratos e mostram onde o dinheiro está apostado em uma data. Não significam que alguém saiba o que o Banco Central vai fazer, e mudam a cada pregão.
Entre os bancos, o Itaú passou a esperar que o Copom mantenha a Selic em 13,75% e comunique, por unanimidade, o fim do ciclo de cortes. Em relatório citado pelo NeoFeed, o banco avalia que a inflação só chegaria ao centro da meta, de 3%, com a Selic em 13,75% até o fim de 2028. É uma projeção de um banco, não um fato, mas ajuda a entender por que o mercado abandonou a ideia de cortes rápidos.
Por que o dólar e a inflação pesam tanto na decisão
O mandato do Banco Central é levar a inflação para a meta de 3% ao ano, com tolerância até 4,5%. Os números recentes já estavam desconfortáveis antes da eleição: o IPCA acumulado em 12 meses subiu de 4,22% em agosto para 4,58% em setembro, acima do teto, e o Focus projetava 5,19% para o ano.
A alta do dólar complica a conta. Quando a moeda americana sobe, produtos importados, combustíveis e alimentos cotados em dólar tendem a ficar mais caros com o tempo. O próprio Banco Central estima que cada 10% de desvalorização do real somam cerca de 1 ponto percentual à inflação acumulada em 12 meses. Explicamos o que encarece primeiro, e por quê, em dólar mais caro: o que sobe primeiro no seu bolso.
Por isso o Copom costuma dar atenção especial ao câmbio quando ele se move de forma brusca. Um corte de juros em meio a uma disparada do dólar poderia ser lido como tolerância com a inflação, o que pressionaria ainda mais a moeda. É esse o raciocínio por trás das apostas de manutenção.
Três cenários para quarta-feira
Não sabemos qual será a decisão, e ninguém sabe. O que dá para fazer é organizar os cenários discutidos pelo mercado e entender o que cada um sinalizaria. São cenários, não previsões:
- 1Manutenção em 13,75%, com aviso de pausa. É o cenário que os preços indicam como mais provável. O comunicado diria que o ciclo de cortes foi interrompido e que o comitê vai acompanhar o câmbio e as expectativas de inflação. Para quem investe, o CDI fica onde está.
- 2Corte de 0,25 ponto, para 13,50%. Seria a continuação do plano de antes da eleição. O Copom precisaria explicar por que considera o choque passageiro. O risco seria uma nova pressão sobre o dólar e sobre os juros futuros, se o mercado interpretar a decisão como pouco cautelosa.
- 3Manutenção com tom duro, deixando a porta aberta para subir juros. É menos provável, mas aparece nos preços dos contratos de dezembro. O comunicado indicaria disposição para elevar a Selic se a inflação esperada continuar subindo.
Em qualquer cenário, o texto do comunicado e a ata, publicada na semana seguinte, costumam mexer com o mercado tanto quanto a decisão em si.
O que muda para o seu dinheiro
Para quem tem dinheiro em renda fixa pós-fixada, como CDBs, LCIs, LCAs, Tesouro Selic e fundos DI, a resposta curta é: muda pouco no curto prazo. Vamos aos números. Um investimento de R$ 10.000 a 100% do CDI, por 12 meses, com o CDI em 13,65% ao ano, rende cerca de R$ 1.365 bruto. Com o Imposto de Renda de 17,5% (alíquota para prazos de 361 a 720 dias), sobram aproximadamente R$ 1.126 líquidos.
Se o CDI caísse 0,25 ponto e ficasse em 13,40% durante todo o ano, o rendimento bruto seria de R$ 1.340, e o líquido, de cerca de R$ 1.106. Pelas nossas contas, a diferença é de uns R$ 21 em um ano. Uma única decisão do Copom, portanto, pesa pouco. O que faz diferença é a trajetória: entre uma Selic que cai até 11,75% em 2027, como o Focus previa antes da eleição, e uma Selic que fica em 13,75% por mais tempo, a diferença acumulada passa a ser de centenas de reais para cada R$ 10 mil.
Faça a sua própria simulação com o valor e o prazo que você tem em mente:
Simule aqui: Rendimento de CDB, LCI e LCA
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Para os outros tipos de investimento, o efeito é diferente:
- Tesouro prefixado e IPCA+: o preço desses títulos já caiu com a disparada dos juros futuros. Quem leva o título até o vencimento recebe a taxa contratada. Quem vende antes realiza a perda da marcação a mercado, explicada em detalhes no guia Tesouro IPCA+ e marcação a mercado.
- Crédito: juros básicos parados por mais tempo significam crédito caro por mais tempo. Quem pensa em financiar um imóvel ou um carro deve simular com taxas atuais, não com a queda que se esperava em outubro.
- Poupança: com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR, e a regra não muda em nenhum dos cenários.
Leia também: se você ainda está montando a sua carteira, o guia de renda fixa para iniciantes ajuda a escolher entre pós-fixados, prefixados e títulos atrelados à inflação.
Para entender como o mercado lê os documentos do Copom, este vídeo do SBT News, com mais de 46 mil visualizações, explica o papel da ata e o que ela diz sobre o futuro da Selic. Ele foi publicado em junho, mas a lógica vale para esta reunião.
Este conteúdo é informativo e não constitui recomendação de investimento. Decisões de investimento dependem dos seus objetivos, do seu prazo e do seu perfil de risco.
Perguntas frequentes
Quando sai a decisão do Copom? A reunião acontece na terça e na quarta-feira, 3 e 4 de novembro. O comunicado com a decisão é divulgado na quarta-feira, depois do fechamento do mercado, no site do Banco Central.
Se a Selic for mantida, meu CDB rende menos? Não. Se a Selic for mantida, o CDI continua perto do nível atual, de 13,65% ao ano, e o rendimento dos pós-fixados segue o mesmo. Um corte reduziria o rendimento, mas pouco no curto prazo, como mostra a simulação acima.
O que são as opções de Copom? São contratos negociados na B3 que pagam conforme o resultado de cada reunião. Pelos preços desses contratos, é possível estimar a probabilidade que o mercado atribui a cada decisão. São apostas, não previsões oficiais.
Por que os juros futuros subiram mais do que a expectativa para a Selic de novembro? Porque a reação à eleição foi sobre o longo prazo: dúvidas sobre a política fiscal levam os investidores a cobrar mais para emprestar ao governo por vários anos. A Selic de novembro é só o primeiro passo dessa trajetória.
Resumo
O Copom decide a Selic em 4 de novembro, com a taxa em 13,75% depois de cinco cortes. Antes da eleição, o Focus e as opções de Copom apontavam um corte, para 13,50%. Depois da reação do mercado ao resultado, a aposta majoritária virou manutenção, com 66,5% de probabilidade em 28 de outubro, e os juros futuros longos subiram mais de 2,5 pontos em um dia. A inflação acima do teto e o dólar mais caro explicam a cautela. Para o investidor em pós-fixados, uma decisão isolada muda pouco: o que importa é por quanto tempo os juros vão ficar altos.
Referências
- Focus: Relatório de Mercado de 23 de outubro de 2026, Banco Central do Brasil.
- BC reduz juros básicos para 13,75% ao ano, Agência Brasil, setembro de 2026.
- Dólar fecha a R$ 5,44 e registra maior alta semanal desde 2008, Agência Brasil, 30 de outubro de 2026.
- Ibovespa desaba 13% após eleição, em dia de circuit breaker; dólar dispara 8%, InfoMoney, 26 de outubro de 2026 (fechamento dos contratos de DI).
- Prefixados do Tesouro caem até 47 pontos-base após recorde, mas IPCA+ longos sobem, InfoMoney, 27 de outubro de 2026.
- Selic tem 63,1% de chance de manutenção, indica B3, Suno Notícias, 29 de outubro de 2026.
- Itaú vê fim do ciclo de cortes da Selic diante de cenário mais adverso, NeoFeed, 30 de outubro de 2026.
- CDI anualizado, série 4389 do SGS, Banco Central do Brasil, consulta em 2 de novembro de 2026.
- IPCA acumulado em 12 meses, série 13522 do SGS, Banco Central do Brasil, consulta em 2 de novembro de 2026.
- Ata do COPOM explica futuro da Selic e impacto para brasileiros, SBT News (vídeo).
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento de cdb, lci e lca com um exemplo ligado a este artigo e ajuste à sua realidade.
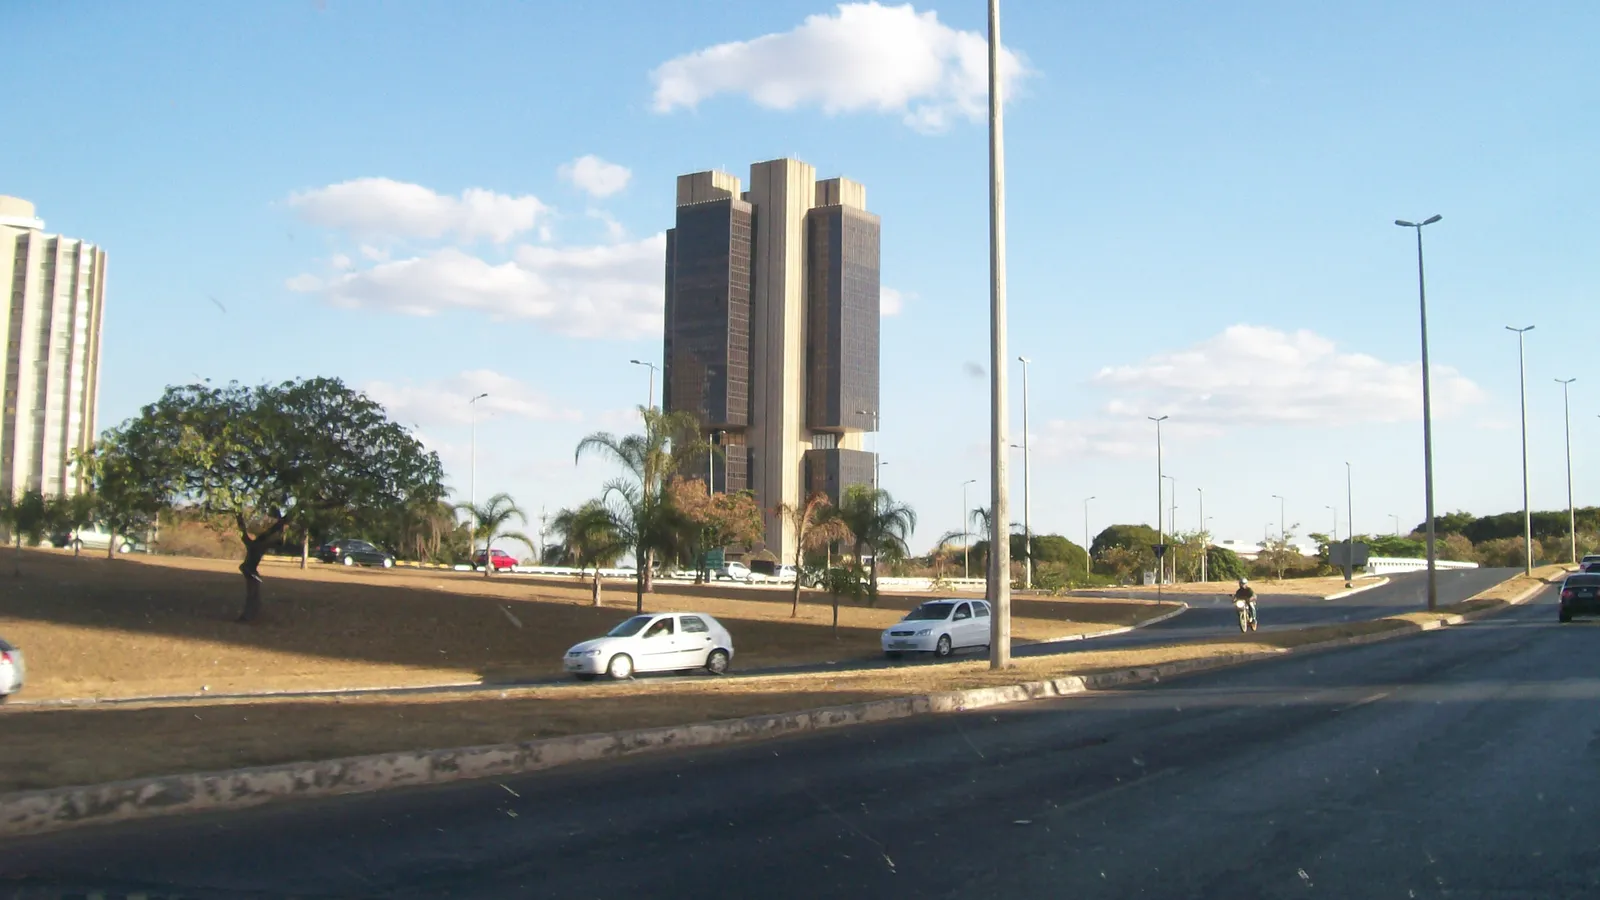
Imagem: Edifício-sede do Banco Central do Brasil, em Brasília, visto de uma avenida em um dia de céu azul. Crédito: Claudio Oliveira Lim… / Wikimedia Commons, licença CC BY-SA 3.0.