Resumo em 30 segundos
- Com juros reais altos, uma carteira simples de renda fixa entrega resultados que exigiriam muito risco em outras épocas.
- Não há nada de errado em aproveitar a fase sem tentar adivinhar a bolsa.
- O principal risco da renda fixa pós-fixada é a queda futura dos juros, que reduz o rendimento de uma vez.
- Travar parte do dinheiro em títulos prefixados ou atrelados ao IPCA protege contra esse cenário.
- A parcela de longo prazo em ações continua fazendo sentido, mesmo quando a renda fixa parece imbatível.
Coluna de opinião. Texto assinado por Clara Menezes, persona editorial da Ventach. As opiniões são da coluna; os casos são ilustrativos, os números são simulados e nada aqui é recomendação individual.
Existe uma culpa curiosa entre investidores brasileiros em épocas de juros altos. A renda fixa está pagando mais de 14% ao ano, com risco baixo e liquidez diária, e mesmo assim muita gente se sente obrigada a "fazer alguma coisa": procurar ações descontadas, testar fundos sofisticados, operar opções. Como se ganhar bem sem esforço fosse um sinal de que estamos perdendo alguma oportunidade.
A minha opinião é outra: quando os juros reais estão altos, a preguiça bem planejada é uma virtude. Uma carteira simples de renda fixa faz, sozinha, o trabalho que em outras épocas exigiria muito risco. Defendo aproveitar a fase sem culpa. Mas preguiça não é descuido, e há três cuidados que fazem toda a diferença.
O que a Selic alta faz pelo seu dinheiro
Quando o Banco Central eleva a Selic para conter a inflação, o CDI acompanha, e todos os investimentos pós-fixados passam a render mais. Em 2025, por exemplo, a taxa básica chegou a 15% ao ano, um dos maiores patamares em quase duas décadas. Para quem tem dinheiro aplicado, isso muda o jogo.
Veja quanto R$ 100 mil aplicados em um CDB a 100% do CDI rendem por mês, já descontado o Imposto de Renda de 15%, em diferentes patamares de CDI:
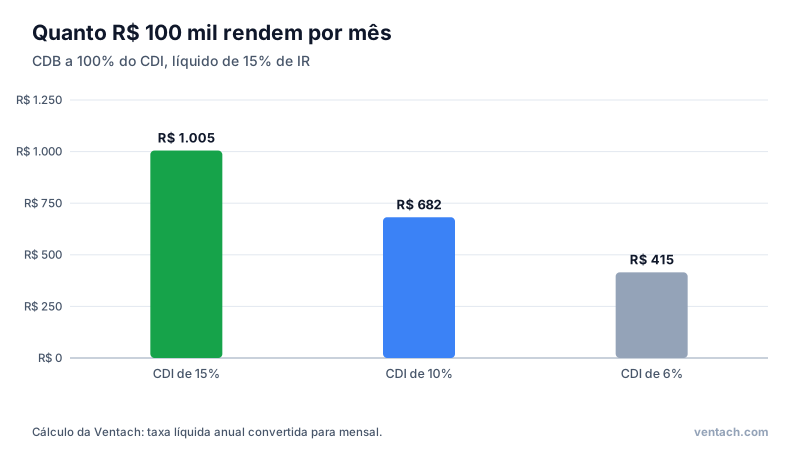
Com CDI de 15%, o mesmo dinheiro rende mais que o dobro do que renderia com CDI de 6%. E, como a inflação costuma estar bem abaixo da Selic nesses momentos, o ganho real também é alto. Em termos de poder de compra, é um dos melhores momentos que a renda fixa brasileira já ofereceu.
Por que eu defendo não complicar
Quando um investimento simples, de baixo risco, oferece um retorno real elevado, buscar alternativas mais arriscadas exige uma justificativa forte. Ações, por exemplo, precisam render bem acima do CDI para compensar a volatilidade. Em períodos de juros muito altos, a bolsa costuma sofrer exatamente porque os investidores encontram na renda fixa uma alternativa confortável.
Isso não significa que ações sejam um mau negócio nessa fase, como explico mais adiante. Significa que a parte da carteira destinada à segurança e aos objetivos de curto e médio prazo não precisa de nenhuma sofisticação. Tesouro Selic, CDBs de bancos sólidos, LCIs e LCAs, dentro dos limites do FGC, resolvem quase tudo. O tempo que você economizaria tentando bater o CDI pode ser usado para coisas mais produtivas, como cuidar da carreira ou da família.
Na prática: uma reserva de emergência em um CDB de liquidez diária a 100% do CDI, em um banco sólido, é uma das decisões financeiras mais eficientes que existem quando os juros estão altos.
Cuidado 1: juro alto não é juro eterno
O risco principal da renda fixa pós-fixada não é perder dinheiro, é ver o rendimento cair quando o ciclo virar. A Selic alta existe para combater a inflação. Quando a inflação cede, o Banco Central corta os juros, e o CDI cai junto. Quem está 100% em pós-fixados vê o rendimento encolher de uma vez, sem ter feito nada errado.
A história recente mostra a velocidade dessas mudanças. Entre 2016 e 2020, a Selic caiu de 14,25% para 2% ao ano. Quem tinha se acostumado a viver de CDI viu a renda mensal das aplicações despencar.
Por isso, minha sugestão é travar parte das taxas enquanto elas estão altas. Títulos prefixados e atrelados ao IPCA, comprados em momentos de juros elevados, garantem esse retorno até o vencimento, mesmo que a Selic caia depois. O artigo sobre o Tesouro IPCA+ explica como esses títulos funcionam e por que oscilam no caminho.
Cuidado 2: não abandone o longo prazo
O segundo cuidado é não deixar a renda fixa alta empurrar as ações para fora da carteira de longo prazo. É tentador pensar: "por que correr risco na bolsa se o CDI paga 15%?". A resposta está no horizonte. Para objetivos de 20 ou 30 anos, como a aposentadoria, a diversificação entre classes continua sendo a melhor proteção. Juros altos não duram décadas, e as ações costumam ser mais baratas justamente quando os juros estão altos.
Eu manteria a alocação de longo prazo definida com calma, continuando os aportes em ações mesmo nos anos em que a renda fixa parece imbatível. É isso que o rebalanceamento faz de forma automática: quando as ações caem e a renda fixa sobe, ele manda comprar ações. O artigo sobre alocação de ativos mostra como manter essa disciplina.
Cuidado 3: não troque segurança por alguns décimos
A Selic alta também traz ofertas de CDBs e títulos privados pagando muito acima do mercado. Um banco pequeno oferece 130% do CDI; uma debênture paga CDI mais 4%. Com o CDI já alto, esses números parecem fantásticos. Mas taxa muito acima da média é sinal de risco, e nem o FGC elimina o transtorno de ter o dinheiro preso durante uma liquidação, como aconteceu com os clientes de bancos liquidados nos últimos anos.
Na minha visão, com a renda fixa básica já pagando tão bem, o prêmio por correr risco de crédito precisa ser grande para valer a pena. Para a maioria das pessoas, ficar com emissores sólidos, dentro dos limites do FGC, e com títulos públicos para valores maiores, é a escolha mais sensata.
Como eu montaria a parte de renda fixa
Uma estrutura simples, para quem quer aproveitar a fase sem complicação:
- 1Reserva de emergência: Tesouro Selic ou CDB de liquidez diária a 100% do CDI.
- 2Objetivos de dois a cinco anos: LCIs, LCAs ou CDBs com vencimento próximo da data do objetivo, travando as taxas atuais.
- 3Longo prazo: uma parte em Tesouro IPCA+ com vencimentos alinhados à aposentadoria, aproveitando juros reais altos.
- 4Ações e exterior: a parcela definida na sua alocação, mantida com aportes regulares.
Simule quanto R$ 100 mil, com aportes de R$ 1.000 por mês, rendem em 24 meses em um CDB a 100% do CDI:
Simule aqui: Rendimento de CDB, LCI e LCA
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
E a bolsa barata?
Em períodos de juros altos, é comum ouvir que a bolsa está "barata". Muitas vezes está, pelos indicadores tradicionais. O problema é que ninguém sabe quando ela deixará de estar. Tentar acertar o momento de trocar a renda fixa pela bolsa é tão difícil quanto acertar o momento do corte de juros.
A minha resposta é não tentar. Mantenha a alocação planejada, continue aportando nas duas classes e deixe o rebalanceamento trabalhar. Se a bolsa subir quando os juros caírem, você estará posicionado; se não subir, a renda fixa terá feito a sua parte.
A preguiça que eu defendo
A preguiça que eu defendo não é deixar o dinheiro na conta corrente nem esquecer os investimentos por anos. É resistir à tentação de complicar quando o simples está funcionando. É aceitar que, em certas fases, o melhor investimento é o mais tedioso. E é usar o tempo e a energia que sobram para outras coisas, inclusive para aumentar a renda e os aportes, que continuam sendo o fator mais importante na construção de patrimônio.
Perguntas que costumo receber
"Se a renda fixa paga tanto, por que não colocar tudo nela?" Para objetivos de curto e médio prazo, colocar tudo na renda fixa faz todo o sentido. Para o longo prazo, a diversificação continua importante, porque juros altos não são permanentes e porque ações e investimentos no exterior protegem contra cenários em que a renda fixa vai mal, como períodos de inflação persistente acima do esperado.
"Vale a pena trocar o Tesouro Selic por um CDB que paga 110% do CDI?" Pode valer, desde que o banco seja sólido, o valor fique dentro do limite do FGC e a liquidez atenda ao seu objetivo. Para a reserva de emergência, a diferença de rendimento costuma ser pequena e a simplicidade do Tesouro Selic, ou de um CDB de liquidez diária de um grande banco, pesa mais.
"E se a inflação subir e comer o rendimento?" É por isso que eu travaria parte do dinheiro em títulos atrelados ao IPCA. Eles garantem o ganho real contratado até o vencimento, qualquer que seja a inflação.
Um exemplo de transição para quando os juros caírem
Quando o ciclo de cortes começar, o rendimento dos pós-fixados vai cair aos poucos, a cada reunião do Copom. Quem travou parte do dinheiro em títulos longos verá esses títulos se valorizarem na marcação a mercado e continuará recebendo as taxas altas até o vencimento. Quem ficou só no pós-fixado verá a renda mensal encolher.
Nesse momento, a tentação será correr para produtos mais arriscados em busca do rendimento perdido. É exatamente aí que a disciplina importa: manter a alocação planejada, aceitar que a renda fixa vai render menos e não trocar segurança por promessas de retorno.
O que me faria mudar de opinião
Se os juros reais caíssem para patamares muito baixos por um longo período, como aconteceu em 2020, a renda fixa pós-fixada deixaria de ser uma "preguiça boa" e passaria a significar perda de poder de compra. Nesse cenário, eu aumentaria a exposição a títulos atrelados à inflação, a ações e ao exterior, sempre dentro do meu perfil.
Resumo
Com a Selic alta, uma carteira simples de renda fixa entrega ótimos retornos reais com risco baixo, e não há motivo para culpa em aproveitar. Os cuidados são três: travar parte das taxas antes que os juros caiam, manter a parcela de longo prazo em ações e não trocar segurança por alguns décimos a mais de rentabilidade. Para entender a relação entre a Selic e os investimentos, leia o artigo sobre Selic e Copom.
Referências
- Banco Central do Brasil. Taxa Selic.
- Banco Central do Brasil. Taxas de juros básicas: histórico.
- Banco Central do Brasil. Focus: Relatório de Mercado: expectativas para a Selic e a inflação.
- Tesouro Direto. Preços e taxas dos títulos públicos.
- Fundo Garantidor de Créditos. Site oficial do FGC: limites da garantia.
- Receita Federal. Perguntas e respostas do IRPF: tributação da renda fixa.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento de cdb, lci e lca com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Xícara de café e jornal dobrado sobre uma mesa de madeira. Crédito: Markus Spiske from Forchheim, Bavaria Upper Franconia / Wikimedia Commons, licença CC0.