Resumo em 30 segundos
- "A Selic caiu de 15% para 13,75% ao ano em 2026, mas os juros futuros e as taxas do Tesouro dispararam depois da eleição por causa da dúvida sobre as contas públicas."
- "A dívida bruta do governo chegou a 82,93% do PIB em setembro de 2026, cinco pontos acima de um ano antes, segundo o Banco Central."
- "Quanto menos crível é a política fiscal, maior o prêmio que o mercado cobra para emprestar ao governo por prazos longos."
- "Para o investidor, isso significa preços voláteis no curto prazo, mas também a chance de travar taxas reais muito altas por muitos anos."
- "Eu separaria a renda fixa por objetivo: Tesouro Selic para curto prazo e reserva, títulos IPCA+ para objetivos longos levados até o vencimento."
Coluna de opinião. Texto assinado por Clara Menezes, persona editorial da Ventach. As opiniões são da coluna; os fatos citados têm fonte nas referências ao final, os exemplos são simulações e nada aqui é recomendação individual.
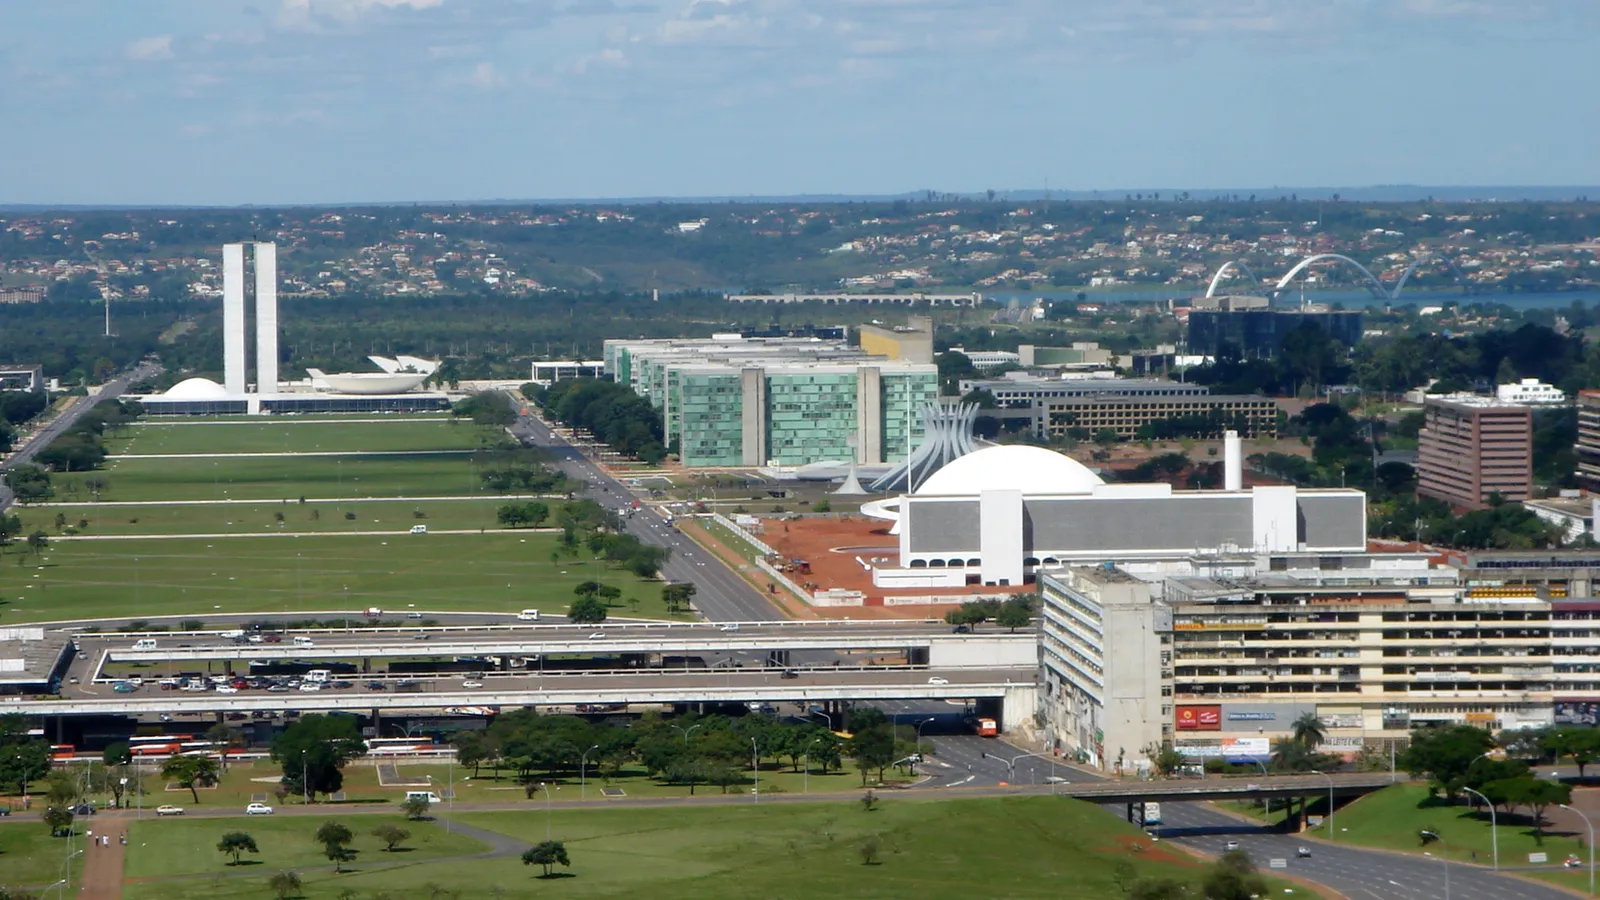
Muita gente acha que o rendimento da renda fixa é decidido em uma sala do Banco Central, oito vezes por ano, quando o Copom anuncia a Selic. É só metade da história. A outra metade é decidida a poucos quilômetros dali, na Esplanada dos Ministérios e no Congresso, quando o governo define quanto vai gastar e como vai pagar a conta.
As últimas semanas deram uma demonstração prática disso. A Selic não mudou: está em 13,75% ao ano desde setembro. Mesmo assim, as taxas dos títulos do Tesouro Direto deram um salto de mais de dois pontos percentuais em poucos dias, e quem tinha títulos longos viu o preço cair mais de 15%. Neste texto, eu explico por que isso acontece e digo o que eu faria com a sua renda fixa.
Dois juros diferentes: o do Banco Central e o do mercado
Para entender o que aconteceu, é preciso separar dois juros.
O primeiro é a Selic, a taxa básica da economia, decidida pelo Copom. Ela vale para empréstimos de um dia entre os bancos e serve de referência para os investimentos pós-fixados: o Tesouro Selic, os CDBs que pagam um percentual do CDI e os fundos DI. Quando a Selic muda, esses investimentos passam a render mais ou menos quase imediatamente.
O segundo são os juros de prazos longos, definidos todos os dias pelo mercado, nas negociações de contratos futuros de DI e de títulos públicos. Esses juros refletem o que os investidores esperam para a Selic nos próximos anos, mais um prêmio pelo risco de emprestar dinheiro ao governo por muito tempo. São eles que determinam as taxas do Tesouro Prefixado e do Tesouro IPCA+ e dos CDBs prefixados longos.
Em 2026, os dois juros andaram em direções opostas. A Selic começou o ano em 15% e caiu em cinco reuniões seguidas, de 0,25 ponto cada, até 13,75% em setembro, segundo a série histórica do Banco Central:

Já os juros longos tiveram uma montanha-russa. Caíram depois do primeiro turno da eleição, quando o mercado passou a apostar em uma mudança de governo, e dispararam depois do segundo turno, com a reeleição de Lula. No primeiro pregão após o resultado, o contrato de DI para janeiro de 2031 subiu de 12,64% para 15,19% ao ano, segundo a CNN Brasil. Contei os detalhes daquela semana no texto sobre o que a reação à reeleição ensina.
Onde entra a política fiscal
Por que os juros longos sobem quando o mercado fica inseguro com as contas públicas? A explicação tem três partes, e vale entender cada uma.
Primeira: o governo é o maior tomador de empréstimos do país. Quando gasta mais do que arrecada, precisa emitir títulos para cobrir a diferença. Quanto mais títulos precisa vender, mais juros precisa oferecer para convencer os investidores a comprá-los.
Segunda: dívida alta aumenta o risco percebido. A dívida bruta do governo geral chegou a 82,93% do PIB em setembro de 2026, contra 77,84% um ano antes, segundo o Banco Central. Uma dívida crescente levanta a dúvida sobre como ela será paga no futuro: com mais impostos, com cortes de gastos ou, no pior cenário, com inflação. Quem empresta por 10 ou 20 anos quer ser compensado por esse risco.
Terceira: gasto público alto pressiona a inflação, e a inflação pressiona a Selic. Se o governo estimula a demanda gastando mais, o Banco Central precisa manter os juros altos por mais tempo para segurar os preços. O mercado antecipa isso e cobra juros longos maiores.
Para tentar dar previsibilidade às contas, o país adotou em 2023 o arcabouço fiscal, criado pela Lei Complementar 200. A regra central é simples: as despesas podem crescer, acima da inflação, o equivalente a 70% do crescimento real da receita, ou 50% se a meta do ano anterior não for cumprida, sempre entre 0,6% e 2,5% ao ano. Além disso, há uma meta anual de resultado primário, com uma margem de tolerância de 0,25 ponto percentual do PIB para cima ou para baixo.
O problema das exceções
No papel, a regra é razoável. O problema, na minha opinião, são as exceções que se acumularam.
O projeto de Orçamento de 2027 mostra isso com clareza. A meta é um superávit primário de R$ 73,2 bilhões, cerca de 0,5% do PIB. O governo projeta cumprir a meta com folga, mas, segundo reportagem do Poder360 com base no próprio projeto, isso só acontece porque R$ 64,7 bilhões em despesas são descontados do cálculo, com base em emendas constitucionais, leis complementares e uma decisão do Supremo sobre precatórios. Sem essas deduções, o resultado seria um superávit de apenas R$ 18,6 bilhões, R$ 54,6 bilhões abaixo da meta.
As deduções têm base legal, e o governo pode argumentar, com razão, que está cumprindo a lei. Mas, quando a meta só fecha com exceções, o mercado passa a desconfiar da meta, e a desconfiança vira prêmio nos juros longos. Na prática, o investidor olha menos para o número oficial e mais para o resultado sem as exceções.
O melhor argumento contrário
Há uma objeção séria a tudo isso, e quero apresentá-la de forma justa.
O argumento é este: os juros no Brasil são altos por causa do próprio Banco Central, e não do governo. Quem defende essa visão diz que a inflação de 2026 está relativamente controlada, em 4,58% nos 12 meses até setembro pelo IPCA, e que uma Selic de 13,75% gera um juro real de quase 9% ao ano, um dos maiores do mundo, que encarece a dívida pública e cria o próprio problema fiscal que o mercado diz temer. Nessa leitura, a culpa seria de uma política monetária conservadora demais.
Eu concordo com uma parte: o juro real brasileiro é altíssimo, e os juros pagos sobre a dívida pesam muito nas contas públicas. Mas discordo da conclusão. A queda dos juros longos depois do primeiro turno e a disparada depois do segundo aconteceram sem nenhuma mudança na Selic. O que mudou foi a expectativa sobre a política fiscal. Isso me convence de que, pelo menos para os prazos longos, a credibilidade fiscal pesa mais que a decisão do Copom.
O que isso significa para o seu dinheiro
Agora a parte prática. A relação entre política fiscal e juros tem efeitos diferentes conforme o tipo de investimento.
Investimentos pós-fixados (Tesouro Selic, CDBs de percentual do CDI, fundos DI): são os menos afetados pelo humor do mercado. Eles acompanham a Selic, que muda devagar, e quase não oscilam de preço. Se a turbulência fiscal fizer o Banco Central interromper os cortes, eles vão continuar rendendo bem.
Títulos prefixados e atrelados à inflação: são os mais afetados, para o bem e para o mal. Segundo a InfoMoney, entre 23 e 30 de outubro, o Tesouro Prefixado 2032 passou de 12,89% para 15,36% ao ano, e o Tesouro IPCA+ 2050 passou de IPCA + 6,42% para IPCA + 7,28%. Para quem já tinha esses títulos, o preço caiu: R$ 10 mil no IPCA+ 2050 viraram cerca de R$ 8.281 na marcação a mercado. Para quem vai comprar agora, as taxas ficaram muito mais altas.

Vale lembrar a regra de ouro da renda fixa com marcação a mercado: quem leva o título até o vencimento recebe exatamente a taxa contratada, não importa o que aconteça com o preço no meio do caminho. A perda só se realiza para quem vende antes. Eu explico isso em detalhe no artigo sobre Tesouro IPCA+ e marcação a mercado.
Uma oportunidade que poucos países oferecem
Aqui está a minha opinião mais forte neste texto: a desconfiança fiscal é ruim para o país, mas criou uma oportunidade para o investidor de longo prazo.
Um título que paga a inflação mais 7% ao ano até 2050 garante um ganho real enorme. Em poucos lugares do mundo um investidor comum consegue travar algo parecido com o risco de um título soberano na própria moeda. Se a política fiscal melhorar, os juros longos caem e esses títulos se valorizam, e quem quiser vender antes terá lucro. Se a política fiscal piorar, as taxas podem subir ainda mais no curto prazo, mas quem levar o título até o fim recebe a taxa contratada.
O risco real nesse cenário é outro: precisar do dinheiro antes do vencimento, em um momento de preço baixo. Por isso, a regra que eu sigo é usar títulos longos apenas para objetivos longos, com dinheiro que eu sei que não vou precisar tocar.
O que eu faria no seu lugar
Não é recomendação individual, mas é como eu organizaria a renda fixa hoje, separando o dinheiro por objetivo:
- 1Reserva de emergência e objetivos de até dois anos: pós-fixados. Tesouro Selic ou CDBs de liquidez diária que paguem pelo menos 100% do CDI, de bancos cobertos pelo FGC. Esses investimentos rendem bem com a Selic alta e não sofrem com a volatilidade dos juros longos. É aqui que fica o dinheiro que pode ser necessário a qualquer momento.
- 2Objetivos de longo prazo, como aposentadoria: títulos IPCA+ levados até o vencimento. Com taxas acima de IPCA + 7%, eu escolheria um vencimento próximo da data em que vou precisar do dinheiro e me comprometeria a não vender antes. Compraria aos poucos, ao longo de alguns meses, para não depender de acertar o pico das taxas.
- 3Prefixados: só com convicção e prazo compatível. Um prefixado acima de 15% ao ano é muito atraente se a inflação ficar controlada. Mas ele perde para a inflação se ela disparar. Eu usaria em uma fatia menor da carteira, com vencimento que eu consiga esperar.
- 4Não tentaria acertar o momento do Copom. A reunião de 3 e 4 de novembro pode manter, cortar ou sinalizar o fim dos cortes. Nenhuma dessas possibilidades muda a lógica acima: os pós-fixados acompanham a Selic, e os títulos longos levados até o vencimento entregam o que prometem.
- 5Acompanharia o Orçamento de 2027, e não as manchetes do dia. O sinal mais importante para os juros longos nos próximos meses será a forma como governo e Congresso tratam a meta fiscal e as exceções. É um indicador muito melhor que a oscilação diária das taxas.
Veja quanto rende um CDB de 100% do CDI com aportes mensais, para comparar com as taxas dos títulos longos:
Simule aqui: Rendimento de CDB, LCI e LCA
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
O que me faria mudar de opinião
Eu reduziria a exposição a títulos prefixados e aumentaria a parte atrelada à inflação se aparecessem sinais de inflação persistente acima da meta, porque o IPCA+ protege contra esse cenário e o prefixado não. E reavaliaria a tese dos títulos longos se surgissem propostas concretas de mudança nas regras da dívida pública, algo que hoje não vejo no horizonte. Uma melhora fiscal crível, por outro lado, não mudaria a minha estratégia: só faria os títulos comprados agora se valorizarem.
Resumo
O Banco Central decide a Selic, mas a política fiscal decide boa parte dos juros longos que remuneram o Tesouro Prefixado, o Tesouro IPCA+ e os CDBs prefixados. Com a dívida bruta em 82,93% do PIB e uma meta fiscal que depende de exceções para fechar, o mercado cobra um prêmio alto, e esse prêmio disparou depois da eleição. Para quem investe, o efeito é duplo: preços voláteis no curto prazo e taxas reais muito altas para quem compra e espera. A minha estratégia é separar o dinheiro por objetivo, com pós-fixados para o curto prazo e títulos atrelados à inflação, levados até o vencimento, para o longo prazo. Para comparar os títulos públicos, leia também o guia sobre qual Tesouro Direto escolher.
Referências
- Banco Central do Brasil. Sistema Gerenciador de Séries Temporais (SGS): série 432, meta da Selic; série 13762, dívida bruta do governo geral em % do PIB; série 13522, IPCA acumulado em 12 meses.
- Brasil. Lei Complementar 200, de 30 de agosto de 2023: regime fiscal sustentável, o arcabouço fiscal.
- Poder360. Governo usa R$ 64,7 bi em deduções para cumprir meta fiscal de 2027, 31 de agosto de 2026.
- InfoMoney. Títulos do Tesouro perdem até 17% na semana após 2º turno e apagam rali eleitoral, 31 de outubro de 2026.
- CNN Brasil. Dólar sobe 8% e Bolsa tem maior queda desde a pandemia após vitória de Lula, 26 de outubro de 2026.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento de cdb, lci e lca com um exemplo ligado a este artigo e ajuste à sua realidade.
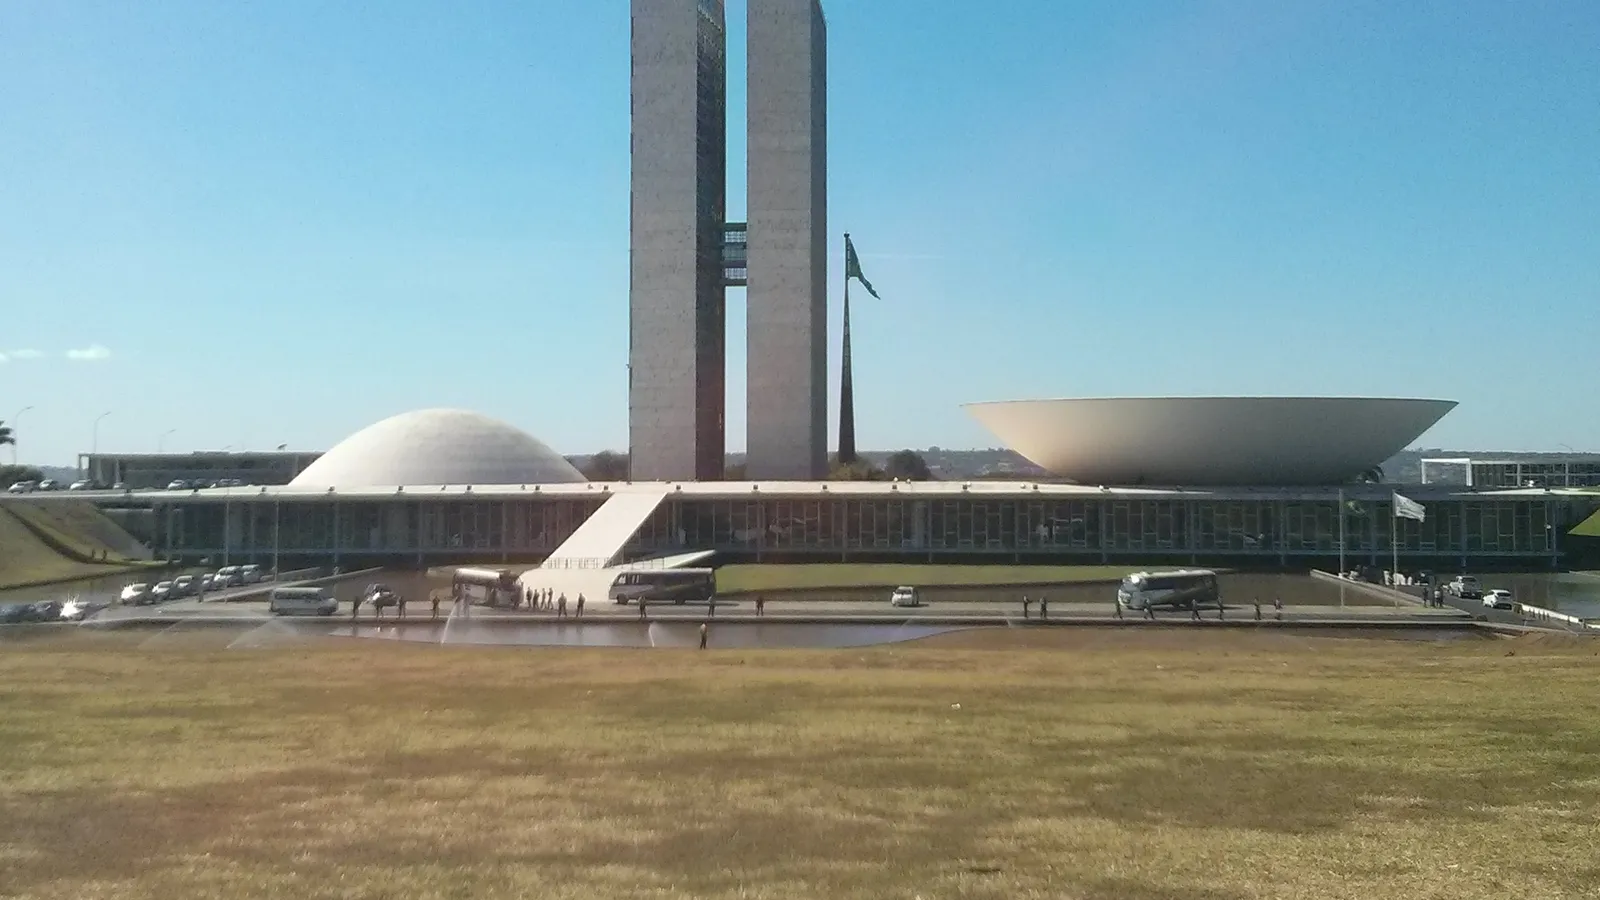
Imagem: Edifício do Congresso Nacional em Brasília, com as duas torres e as cúpulas, sob céu azul. Crédito: Alex98 / Wikimedia Commons, licença CC0.