Resumo em 30 segundos
- Debêntures são dívidas de empresas; CRIs e CRAs são títulos lastreados em créditos imobiliários e do agronegócio.
- Debêntures incentivadas, CRIs e CRAs são isentos de IR para pessoa física.
- Nenhum deles tem garantia do FGC: o risco de crédito fica com o investidor.
- Compare taxas isentas e tributadas pela taxa equivalente e exija prêmio sobre o Tesouro.
- Diversifique entre emissores e prefira prazos compatíveis com seus objetivos, porque a liquidez é limitada.
Quando os juros do Tesouro e dos CDBs parecem pouco, muitos investidores descobrem o crédito privado: debêntures, CRIs e CRAs. Esses títulos costumam pagar taxas maiores e, em vários casos, são isentos de Imposto de Renda para pessoa física. A combinação é atraente, mas vem com riscos diferentes dos que a maioria conhece na renda fixa bancária. O principal deles: não há garantia do FGC.
Este guia explica como cada título funciona, por que eles pagam mais, quais riscos existem e como comparar ofertas de forma objetiva.
Debêntures: emprestando para empresas
Uma debênture é um título de dívida emitido por uma sociedade anônima. Ao comprá-la, você empresta dinheiro para a empresa, que se compromete a pagar juros e devolver o capital em datas definidas na escritura de emissão. Empresas emitem debêntures para financiar obras, expandir operações ou trocar dívidas caras por mais baratas.
A remuneração pode seguir três formatos, como na renda fixa em geral:
- Atrelada ao IPCA: inflação mais uma taxa fixa, comum em emissões longas.
- Atrelada ao CDI: um percentual do CDI ou CDI mais um spread.
- Prefixada: taxa fixa definida na emissão.
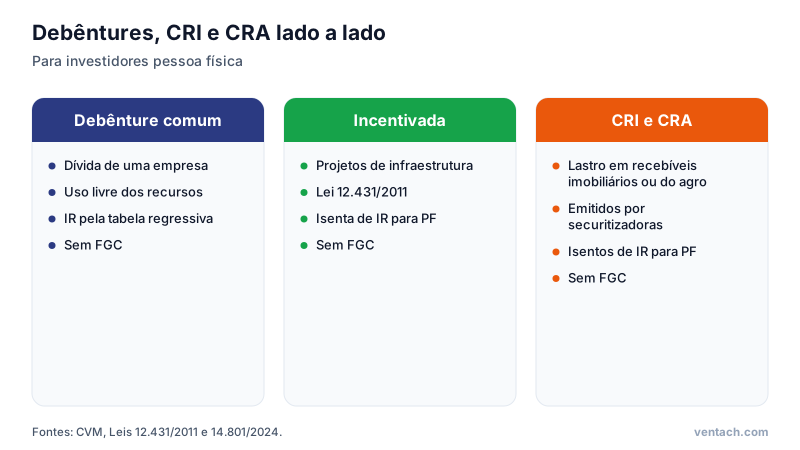
As debêntures comuns seguem a tabela regressiva do Imposto de Renda, igual à de um CDB. As debêntures incentivadas, criadas pela Lei 12.431/2011, financiam projetos de infraestrutura considerados prioritários, como energia, saneamento, rodovias e portos, e são isentas de IR para pessoa física. Em 2024, a Lei 14.801 criou as debêntures de infraestrutura, em que o benefício fiscal vai para a empresa emissora, e não para o investidor. Para a pessoa física, essas seguem a tabela regressiva. Por isso, leia com atenção o tipo de debênture na oferta.
CRI e CRA: a securitização
CRI (Certificado de Recebíveis Imobiliários) e CRA (Certificado de Recebíveis do Agronegócio) são emitidos por companhias securitizadoras. Elas compram créditos que alguém tem a receber, como aluguéis de um shopping, parcelas de financiamentos de imóveis ou pagamentos de uma cooperativa agrícola, e transformam esses créditos em títulos vendidos a investidores.
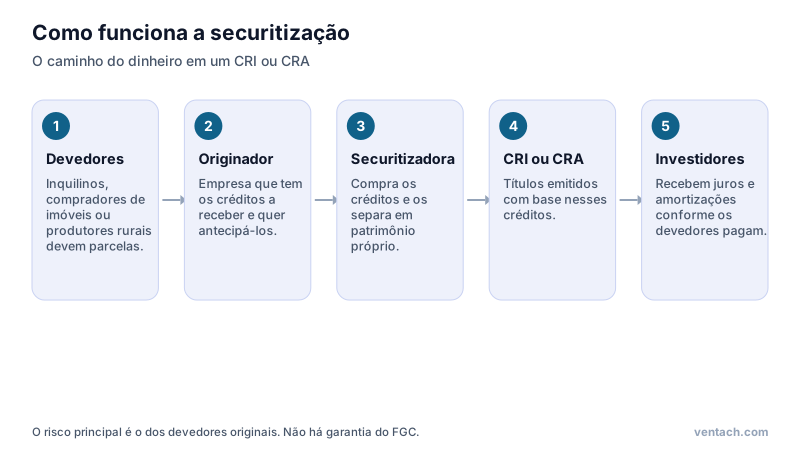
O dinheiro dos investidores vai para o originador dos créditos, e os pagamentos dos devedores voltam, pela securitizadora, como juros e amortização dos certificados. Os créditos ficam separados do patrimônio da securitizadora, no chamado regime fiduciário, o que protege os investidores se a securitizadora quebrar. O risco principal passa a ser o dos devedores originais.
Como financiam setores que o governo quer estimular, CRIs e CRAs são isentos de IR para pessoa física. Em 2024, o Conselho Monetário Nacional restringiu os créditos aceitos como lastro, exigindo vínculo mais claro com os setores imobiliário e do agronegócio. Antes disso, era comum ver CRIs lastreados em dívidas de empresas sem relação direta com imóveis.
Por que pagam mais
Um título de crédito privado paga mais do que o Tesouro porque o investidor assume riscos que o Tesouro não tem. O governo federal emite a própria moeda e é considerado o devedor de menor risco do país. Uma empresa pode quebrar. A diferença de taxa, chamada de spread de crédito, remunera esse risco.
Por isso, uma taxa muito acima das demais não é um presente: é um sinal de que o mercado vê mais risco naquele emissor. Uma boa prática é comparar a taxa oferecida com a do Tesouro IPCA+ de prazo parecido. Se a diferença for pequena, talvez não valha a pena assumir o risco extra. Se for enorme, investigue o motivo.
Os riscos que você assume
Risco de crédito
É a possibilidade de a empresa ou os devedores não pagarem. Nesse caso, o investidor pode receber com atraso, receber só uma parte, ou nada. Diferentemente de CDBs, LCIs e LCAs, não existe FGC para debêntures, CRIs e CRAs. Casos de recuperação judicial de grandes empresas já atingiram detentores de debêntures no Brasil, com perdas e anos de espera.
As escrituras podem prever garantias, como imóveis, recebíveis ou fianças dos sócios. Elas ajudam, mas executar uma garantia é um processo lento e incerto.
Risco de liquidez
O mercado secundário de crédito privado é muito menor que o de ações ou títulos públicos. Vender antes do vencimento pode levar dias e exigir desconto no preço. Considere que o dinheiro ficará aplicado até o fim.
Risco de mercado
Como qualquer título de renda fixa, debêntures, CRIs e CRAs são marcados a mercado. Se as taxas sobem, o preço cai. O mecanismo é o mesmo explicado no artigo sobre Tesouro IPCA+ e marcação a mercado. Quem leva até o vencimento, e recebe os pagamentos, não sente essa oscilação.
Risco de pré-pagamento e de estrutura
Alguns CRIs permitem que os devedores antecipem pagamentos, devolvendo o dinheiro antes do previsto, muitas vezes quando as taxas caíram e reinvestir rende menos. Estruturas complexas, com subordinação entre séries, exigem leitura atenta do termo de securitização.
O rating ajuda, mas não decide
Agências de classificação de risco atribuem notas, os ratings, aos emissores e às emissões. A escala vai de AAA, o risco mais baixo, até D, inadimplência. Ratings são úteis para comparar, mas não são garantia: grandes calotes já aconteceram em empresas com boas notas pouco tempo antes. Use o rating como ponto de partida e leia também os demonstrativos da empresa, o setor e as garantias.
Como comparar taxas isentas e tributadas
Para saber se uma debênture incentivada compensa mais que uma comum, ou que um CDB, converta para a mesma base. A fórmula da taxa equivalente é: taxa isenta ÷ (1 − alíquota de IR).
Exemplo: uma incentivada paga IPCA + 6,5%. Com inflação de 4,5% ao ano, a taxa nominal fica em cerca de 11,29% (1,065 × 1,045 − 1). Para empatar, um título tributado precisaria pagar:
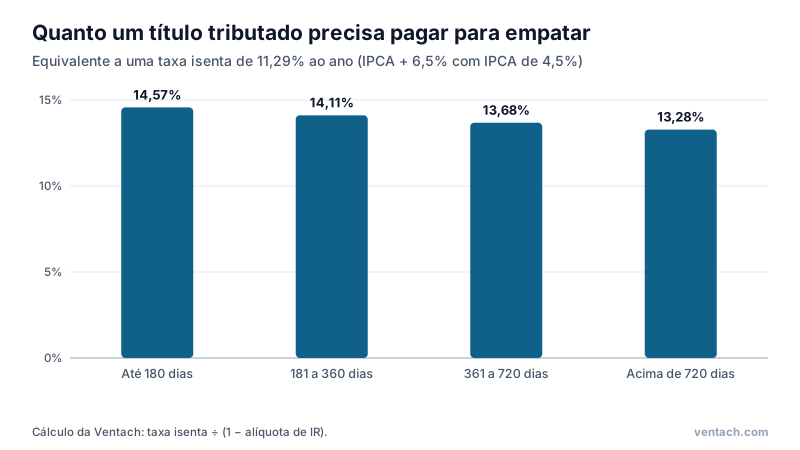
Como esses títulos costumam ter prazos longos, a comparação relevante quase sempre usa a alíquota de 15%. A conclusão do exemplo: uma debênture comum ou um CDB precisariam pagar mais de 13,28% ao ano para superar a incentivada, considerando o mesmo risco.
Simule aqui: Rendimento real
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Como investir
Há dois caminhos:
- 1Ofertas públicas: novas emissões distribuídas por bancos e corretoras. O prospecto ou a lâmina trazem prazo, remuneração, garantias e fatores de risco. Desde a Resolução CVM 160, de 2022, as regras de oferta foram unificadas, e muitas emissões são destinadas apenas a investidores profissionais ou qualificados.
- 2Mercado secundário: títulos já emitidos, comprados de outros investidores pela plataforma da corretora. A taxa varia conforme o preço do dia.
Há também fundos de crédito privado e fundos de debêntures incentivadas, que diversificam entre dezenas de emissores, mas cobram taxa de administração e, no caso dos fundos de infraestrutura, têm regras próprias de tributação.
Boas práticas
- Diversifique: nunca coloque uma parte grande do patrimônio em um único emissor.
- Limite o crédito privado a uma fatia da renda fixa. A base da carteira pode ficar em títulos públicos e bancários garantidos pelo FGC.
- Leia a escritura ou o termo: prazo, amortizações, garantias, cláusulas de vencimento antecipado.
- Prefira prazos que você consiga cumprir. A liquidez é limitada.
- Desconfie de taxas fora da curva e de ofertas com pressa excessiva.
Checklist antes de comprar um título de crédito privado
Antes de aplicar, responda a estas perguntas. Se alguma ficar sem resposta, vale procurar a informação no prospecto, na lâmina ou com a corretora:
- 1Quem é o devedor? Qual empresa ou conjunto de devedores vai pagar os juros e o principal.
- 2Qual é a remuneração? Indexador, taxa, datas de pagamento de juros e de amortização.
- 3Qual é o prazo? Data de vencimento e se há possibilidade de resgate antecipado pelo emissor.
- 4Há garantias? Quais, quanto valem e como seriam executadas.
- 5Qual é o rating e quando foi atualizado pela última vez?
- 6Qual é a tributação para pessoa física: tabela regressiva ou isenção?
- 7Qual é o spread em relação a um título público de prazo semelhante?
- 8Quanto do meu patrimônio ficará exposto a esse emissor?
- 9Consigo manter até o vencimento sem precisar do dinheiro?
Onde acompanhar depois de comprar
O trabalho não termina na compra. Acompanhe os resultados trimestrais da empresa emissora, os comunicados ao mercado e eventuais mudanças de rating. A ANBIMA divulga preços de referência de debêntures negociadas no mercado secundário, o que ajuda a perceber quando o mercado passa a exigir uma taxa maior de um emissor, sinal de aumento de risco percebido. Em CRIs e CRAs, a securitizadora publica relatórios periódicos sobre os pagamentos dos devedores e o estado das garantias.
Perguntas frequentes
Posso perder mais do que investi? Não, em títulos de crédito comprados sem alavancagem. A perda máxima é o valor aplicado, além dos juros que deixaria de receber.
Se a empresa entrar em recuperação judicial, perco tudo? Não necessariamente. Os credores participam do plano de recuperação e podem receber parte do valor, com prazos longos e descontos. As garantias, quando existem, melhoram as chances de recuperação.
Vale mais comprar diretamente ou por meio de fundos? Para valores pequenos, fundos diversificam melhor entre emissores. Para quem tem patrimônio maior e disposição para analisar, a compra direta evita taxas de administração.
Resumo
Debêntures, CRIs e CRAs ampliam as opções da renda fixa e podem melhorar o retorno da carteira, principalmente quando são isentos. Mas eles transferem ao investidor o risco de crédito, sem a rede de proteção do FGC. Use-os com diversificação, compare taxas pela base equivalente e exija um prêmio que realmente compense o risco. Para entender o que a garantia do FGC cobre, e o que não cobre, leia o artigo sobre como funciona o FGC.
Referências
- Comissão de Valores Mobiliários. Debêntures: o que são e como funcionam.
- Comissão de Valores Mobiliários. Resolução CVM 175: regras dos fundos de investimento.
- Comissão de Valores Mobiliários. Livros CVM: Mercado de Valores Mobiliários Brasileiro.
- Tesouro Direto. Preços e taxas dos títulos públicos, referência para medir o spread de crédito.
- ANBIMA. Portal da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais: dados de mercado secundário de debêntures.
- Brasil. Lei 12.431, de 24 de junho de 2011: debêntures incentivadas de infraestrutura.
- Brasil. Lei 14.801, de 9 de janeiro de 2024: debêntures de infraestrutura.
- Comissão de Valores Mobiliários. Resolução CVM 160, de 13 de julho de 2022: ofertas públicas de distribuição.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento real com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Torre de transmissão de energia elétrica contra o céu azul. Crédito: David Ratledge / Wikimedia Commons, licença CC BY 4.0.