Resumo em 30 segundos
- O FGC garante até R$ 250 mil por CPF ou CNPJ, por conglomerado financeiro, incluindo os rendimentos.
- Há um teto global de R$ 1 milhão por pessoa, que se renova a cada quatro anos.
- CDB, RDB, LCI, LCA, LC, poupança e conta corrente são cobertos; debêntures, CRI, CRA, fundos e ações não são.
- Bancos do mesmo conglomerado dividem o mesmo limite.
- Taxas muito acima da média são um sinal de risco, mesmo com FGC.
Quem investe em CDBs e LCIs ouve sempre a mesma frase: "tem garantia do FGC". Ela é verdadeira, mas incompleta. A garantia tem limite por pessoa e por instituição, um teto global, regras para contas conjuntas e uma lista de produtos que ficam de fora. Conhecer esses detalhes é o que separa uma aplicação realmente protegida de uma falsa sensação de segurança.
Este artigo explica como o Fundo Garantidor de Créditos funciona, quais investimentos ele cobre, como montar a carteira para ficar dentro dos limites e o que acontece, na prática, quando um banco quebra.
O que é o FGC
O Fundo Garantidor de Créditos é uma entidade privada, sem fins lucrativos, criada em 1995 para proteger depositantes e investidores em caso de intervenção ou liquidação de instituições financeiras. Ele é mantido por contribuições mensais dos próprios bancos associados, calculadas sobre os saldos das aplicações garantidas. Não é dinheiro público: quem paga a conta, no fim, é o sistema financeiro.
O objetivo é duplo. Para o pequeno investidor, oferece segurança para aplicar em bancos menores. Para o sistema, evita corridas bancárias: se os clientes sabem que receberão até o limite, não precisam sacar tudo ao primeiro boato.
O que o FGC cobre
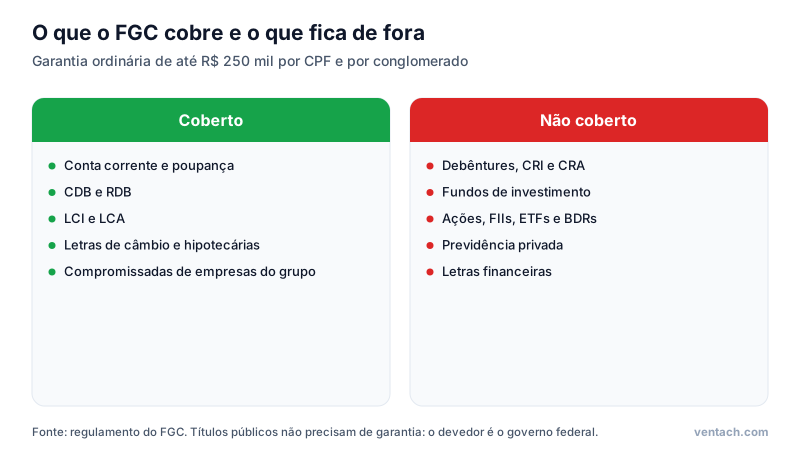
A garantia ordinária vale para:
- depósitos à vista, como o saldo em conta corrente;
- depósitos de poupança;
- depósitos a prazo, como CDB e RDB;
- letras de câmbio (LC);
- letras de crédito imobiliário (LCI) e do agronegócio (LCA);
- letras hipotecárias;
- operações compromissadas lastreadas em títulos de empresas do mesmo grupo, nas condições do regulamento.
E não cobre, entre outros:
- debêntures, CRIs e CRAs;
- fundos de investimento, inclusive os de renda fixa;
- ações, FIIs, ETFs e BDRs;
- previdência privada (PGBL e VGBL), que tem outras proteções;
- letras financeiras e letras imobiliárias garantidas;
- títulos públicos, que dispensam a garantia porque o devedor é o próprio governo federal.
Atenção: fundos de investimento não têm FGC, mas também não quebram junto com o banco administrador. As cotas pertencem aos cotistas, e os ativos ficam separados do patrimônio da instituição. O risco de um fundo é o dos ativos que ele carrega.
O limite de R$ 250 mil
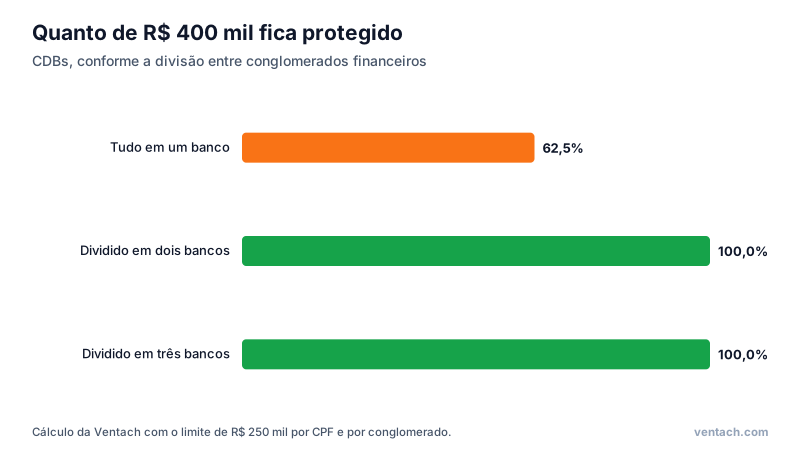
A garantia é de até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro. O valor inclui o principal e os rendimentos até a data da liquidação. Se você aplicou R$ 240 mil e o saldo chegou a R$ 270 mil, receberá R$ 250 mil.
Dois detalhes importam:
- 1Conglomerado, não marca: bancos do mesmo grupo econômico compartilham o limite. Ter CDBs de duas marcas do mesmo conglomerado conta como uma única instituição. A lista de instituições associadas, com o grupo de cada uma, está no site do FGC.
- 2Corretora não é emissor: comprar CDBs de três bancos diferentes por uma mesma corretora dá direito a três limites, porque o risco é do banco emissor de cada título, e não da corretora.
Veja como a divisão muda a proteção de R$ 400 mil:
O teto de R$ 1 milhão
Além do limite por instituição, existe um teto global de R$ 1 milhão por CPF ou CNPJ, para pagamentos feitos dentro de um período de quatro anos. Se você tiver R$ 250 mil em cada um de cinco bancos que quebrarem no mesmo período, receberá até R$ 1 milhão, e não R$ 1,25 milhão. Passados quatro anos do primeiro pagamento, o teto se renova.
Na prática, o teto só afeta quem tem patrimônio alto concentrado em bancos de risco maior. Para a maioria dos investidores, o limite por instituição é o que importa.
Contas conjuntas
Em contas e aplicações conjuntas, o limite de R$ 250 mil é dividido entre os titulares. Um CDB de R$ 300 mil em nome de duas pessoas garante R$ 125 mil para cada uma, somando R$ 250 mil, e não R$ 500 mil. Se cada titular tiver aplicações individuais no mesmo banco, elas entram na conta do mesmo limite.
Para casais com valores altos, pode fazer mais sentido ter aplicações individuais em nome de cada um, em bancos diferentes, do que uma conta conjunta.
O que acontece quando um banco quebra
Quando o Banco Central decreta a intervenção ou a liquidação extrajudicial de uma instituição, o processo costuma seguir estas etapas:
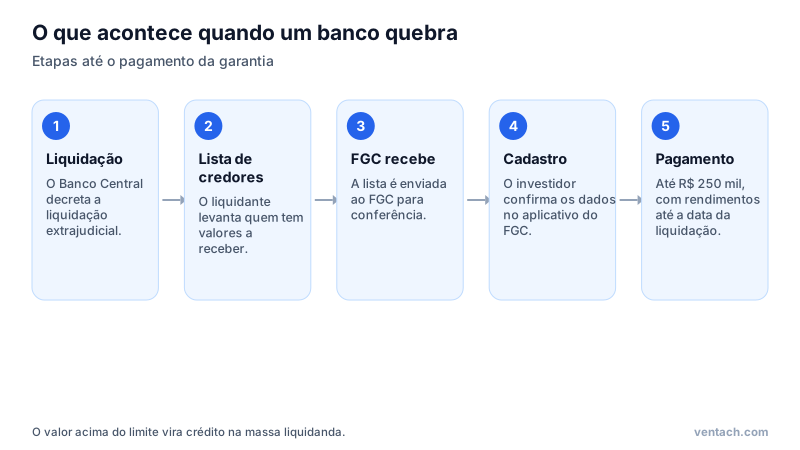
O pagamento é feito pelo aplicativo oficial do FGC, depois que o liquidante envia a lista de credores. Historicamente, o prazo entre a liquidação e o início dos pagamentos varia de algumas semanas a poucos meses. Durante esse tempo, o dinheiro fica parado e não rende: os rendimentos são calculados só até a data da liquidação. Esse custo de oportunidade é real e pouco lembrado.
O valor que exceder a garantia vira crédito na massa falida, a ser recebido conforme a venda dos ativos do banco, o que pode levar anos e devolver apenas uma parte.
Taxa alta com FGC: o risco moral
O FGC cria um efeito curioso. Como o investidor sabe que está protegido até o limite, ele tende a escolher o CDB que paga mais, sem olhar a saúde do banco. Isso permite que instituições frágeis captem muito, oferecendo taxas bem acima da média, e transfere o risco para o fundo, isto é, para os outros bancos. Economistas chamam isso de risco moral.
Em novembro de 2025, a liquidação extrajudicial do Banco Master, que captava com CDBs de taxas muito superiores às do mercado, resultou no maior acionamento da história do FGC. Os investidores dentro do limite foram ressarcidos, mas passaram semanas sem acesso ao dinheiro, e quem tinha valores acima do limite ficou na fila da massa liquidanda.
A lição é clara: taxa muito acima da média é sinal de risco, mesmo com FGC. Ficar dentro do limite protege o capital, mas não evita o transtorno.
Como montar a renda fixa dentro dos limites
- 1Some tudo o que você tem em cada conglomerado, incluindo conta corrente, poupança e todas as aplicações cobertas.
- 2Mantenha cada conglomerado abaixo de R$ 250 mil, com folga para os rendimentos futuros.
- 3Use títulos públicos para valores que excedem os limites, especialmente o Tesouro Selic para a reserva de emergência.
- 4Prefira bancos sólidos para valores altos e prazos longos. Em bancos menores, aplique valores menores e prazos mais curtos.
- 5Revise a cada ano, porque os rendimentos fazem o saldo crescer e ultrapassar o limite.
Simule aqui: Comparador de investimentos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Um exemplo de distribuição de patrimônio
Imagine um casal com R$ 900 mil em renda fixa, que quer ficar sempre dentro da garantia do FGC. Uma distribuição possível, com folga para os rendimentos:
| Titular | Instituição | Aplicação | Valor |
|---|---|---|---|
| Pessoa A | Banco 1 | CDB de liquidez diária | R$ 200.000 |
| Pessoa A | Banco 2 | LCI | R$ 200.000 |
| Pessoa B | Banco 3 | CDB | R$ 200.000 |
| Pessoa B | Banco 4 | LCA | R$ 200.000 |
| Ambos | Tesouro Direto | Tesouro Selic e IPCA+ | R$ 100.000 |
Cada titular fica com valores abaixo de R$ 250 mil por conglomerado, os bancos pertencem a grupos diferentes, e os R$ 100 mil restantes ficam em títulos públicos, que não dependem do FGC. Se os bancos 1 e 2 fossem do mesmo grupo, a pessoa A teria R$ 400 mil em um único conglomerado, e R$ 150 mil ficariam descobertos.
Como verificar se um banco é associado ao FGC
O site do FGC mantém a lista atualizada de instituições associadas, com o conglomerado de cada uma. Antes de aplicar em um banco que você não conhece, confira se ele aparece na lista e a qual grupo pertence. Desconfie de produtos que prometem "garantia do FGC" emitidos por empresas que não são instituições financeiras associadas, como cooperativas não vinculadas ao fundo próprio do cooperativismo ou empresas que não estão autorizadas pelo Banco Central.
As cooperativas de crédito têm um fundo garantidor próprio, o FGCoop, com regras semelhantes às do FGC para os depósitos de seus associados.
## Perguntas frequentes
O FGC cobre o saldo na conta de uma fintech? Depende. Contas de pagamento de instituições de pagamento não são depósitos bancários e não têm FGC, mas o dinheiro deve ficar aplicado em títulos públicos ou depositado no Banco Central, por regra própria. Já os CDBs emitidos por bancos digitais associados ao FGC são cobertos normalmente.
Previdência privada tem FGC? Não. Os recursos de PGBL e VGBL ficam em fundos separados do patrimônio da seguradora, fiscalizados pela Susep.
Vale a pena aplicar exatamente R$ 250 mil? Não, porque os rendimentos ultrapassariam o limite. Deixe uma folga compatível com o prazo e a taxa.
O FGC paga também os juros? Sim, até a data da liquidação, desde que a soma de principal e juros não passe do limite.
Quanto tempo leva para receber? Varia conforme o caso. É preciso aguardar a lista de credores enviada pelo liquidante e confirmar os dados no aplicativo do FGC.
Investir pela corretora muda a garantia? Não. A garantia depende do banco emissor do título, e não da corretora em que ele está custodiado.
Resumo
O FGC é uma rede de proteção poderosa para o pequeno e o médio investidor, mas com regras precisas: R$ 250 mil por CPF e por conglomerado, teto de R$ 1 milhão a cada quatro anos, limite dividido em contas conjuntas e uma lista de produtos que ficam de fora. Use a garantia a seu favor, distribua os valores entre instituições e não deixe que ela seja desculpa para aceitar qualquer taxa. Para comparar os produtos cobertos, leia o artigo sobre CDB, LCI e LCA, e para os que não têm FGC, o guia de debêntures, CRI e CRA.
Referências
- Fundo Garantidor de Créditos. Site oficial do FGC: regulamento, lista de instituições associadas e aplicativo de pagamento.
- Banco Central do Brasil. Cidadania Financeira: orientações sobre produtos bancários e proteção do consumidor.
- Banco Central do Brasil. Caderno de Educação Financeira: Gestão de Finanças Pessoais.
- Comissão de Valores Mobiliários. Portal do Investidor: tipos de investimentos.
- Superintendência de Seguros Privados. Previdência complementar aberta.
- Conselho Monetário Nacional. Resolução 4.222, de 23 de maio de 2013, e alterações posteriores: estatuto e regulamento do FGC.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de comparador de investimentos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Porta circular de um antigo cofre de banco. Crédito: Photo by Joe Mabel / Wikimedia Commons, licença CC BY-SA 4.0.