Resumo em 30 segundos
- A Selic é a taxa básica de juros da economia, definida pelo Copom oito vezes por ano.
- O objetivo é manter a inflação na meta, hoje de 3% ao ano com tolerância de 1,5 ponto.
- Juros mais altos encarecem o crédito, desaceleram a economia e reduzem a inflação, com defasagem de vários meses.
- A Selic define o rendimento dos pós-fixados e influencia o preço dos prefixados, das ações e dos imóveis.
- Ninguém prevê os juros com precisão: monte a carteira para funcionar em diferentes cenários.
Poucas decisões econômicas afetam tanto a vida financeira dos brasileiros quanto a da taxa Selic. Ela determina quanto rende o Tesouro Selic, o CDB e o fundo DI, influencia os juros do financiamento imobiliário e do cartão, mexe com o preço das ações e do dólar. Mesmo assim, poucos entendem como ela é definida e por que sobe ou desce.
Este artigo explica o que é a Selic, como funciona o Copom, qual é a lógica do sistema de metas de inflação e como cada fase do ciclo de juros afeta os seus investimentos.
O que é a Selic
Selic é a sigla de Sistema Especial de Liquidação e de Custódia, o sistema do Banco Central onde são registrados os títulos públicos federais. A taxa Selic é a taxa média das operações de um dia entre instituições financeiras, lastreadas nesses títulos. Na prática, funciona como o piso dos juros da economia: é a taxa pela qual os bancos emprestam dinheiro entre si com a menor quantidade de risco.
Há dois conceitos:
- Meta Selic: o número anunciado pelo Copom, como 10,50% ou 15% ao ano.
- Selic efetiva: a taxa realmente praticada no mercado a cada dia, que fica muito próxima da meta, em geral 0,10 ponto abaixo.
O CDI, referência de CDBs e fundos DI, acompanha a Selic de perto. O artigo sobre o que é o CDI explica essa relação.
O Copom e o sistema de metas
O Comitê de Política Monetária (Copom) é formado pelo presidente e pelos diretores do Banco Central. Ele se reúne oito vezes por ano, aproximadamente a cada 45 dias, em encontros de dois dias. A decisão é anunciada no fim do segundo dia, depois do fechamento do mercado, e a ata com as justificativas é publicada na terça-feira seguinte.
O Copom tem um mandato claro: manter a inflação na meta definida pelo Conselho Monetário Nacional. Desde 2025, o Brasil adota a meta contínua: a inflação de 12 meses deve ficar em 3%, com tolerância de 1,5 ponto para cima ou para baixo, isto é, entre 1,5% e 4,5%. Se o IPCA acumulado ficar fora desse intervalo por seis meses seguidos, o presidente do Banco Central precisa enviar uma carta aberta ao ministro da Fazenda explicando os motivos e as medidas para trazê-la de volta.
O Banco Central tem autonomia operacional desde a Lei Complementar 179/2021: seus diretores têm mandatos fixos, não coincidentes com o do presidente da República, o que reduz a influência política de curto prazo sobre as decisões.
Como os juros controlam a inflação
A Selic age sobre a inflação por vários canais, que levam de seis a dezoito meses para produzir efeito completo:
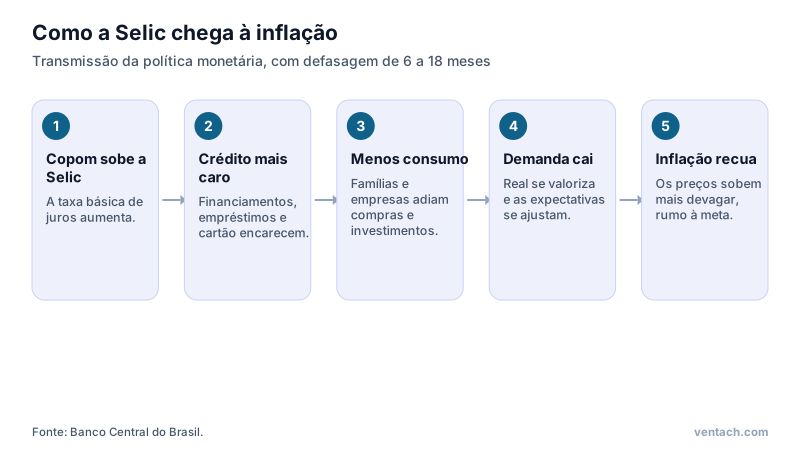
- Crédito: juros maiores encarecem financiamentos, empréstimos e o cartão. Famílias compram menos a prazo, empresas adiam investimentos.
- Poupança: com renda fixa rendendo mais, vale mais a pena poupar do que gastar.
- Câmbio: juros altos atraem capital estrangeiro, valorizando o real e barateando produtos importados.
- Expectativas: quando o Banco Central mostra que está comprometido com a meta, empresas e trabalhadores reajustam preços e salários com mais moderação.
O efeito colateral é que juros altos também desaceleram a economia e o emprego. O trabalho do Copom é dosar: subir o suficiente para conter a inflação, sem provocar uma recessão desnecessária.
A Selic na última década
A taxa básica já passou por ciclos intensos nos últimos anos:
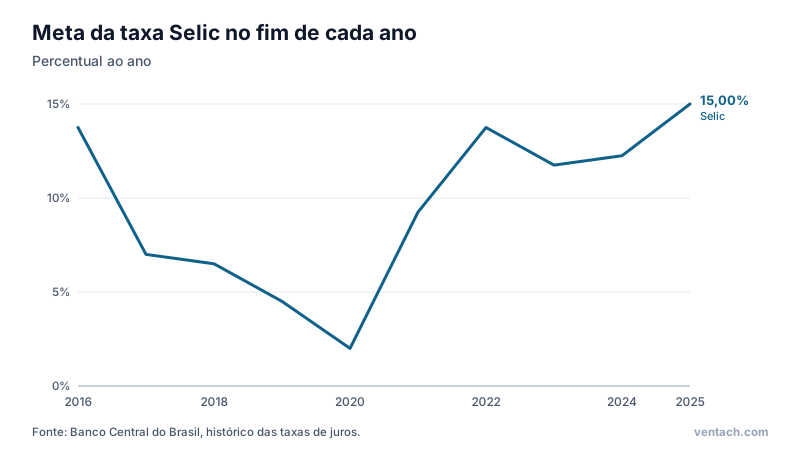
Em 2020, durante a pandemia, a Selic chegou à mínima histórica de 2% ao ano. Com a volta da inflação, o Banco Central iniciou um dos ciclos de alta mais rápidos de sua história, levando a taxa a 13,75% em 2022. Depois de cortes em 2023 e 2024, a inflação voltou a pressionar e a Selic subiu até 15% em 2025. Os números mostram que a taxa pode mudar muito em poucos anos, o que tem consequências diretas para quem investe.
O que acontece com os investimentos
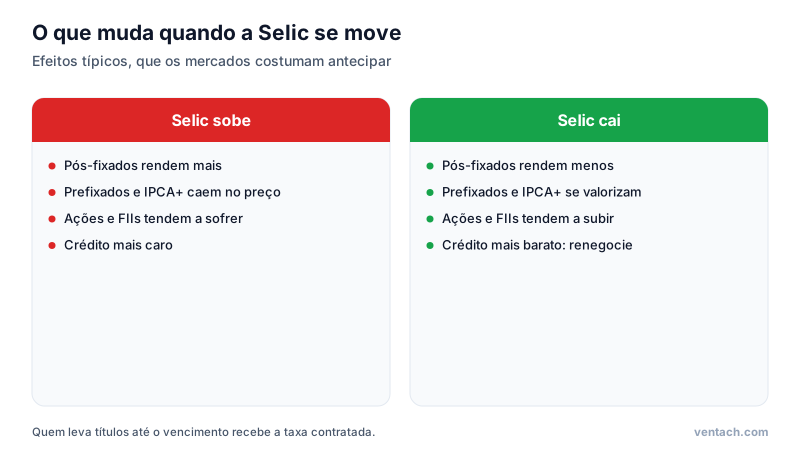
Quando a Selic sobe
- Pós-fixados (Tesouro Selic, CDBs e LCIs atrelados ao CDI, fundos DI) passam a render mais imediatamente.
- Prefixados e IPCA+ já comprados perdem valor na marcação a mercado, porque as novas emissões pagam taxas maiores. Quem leva até o vencimento recebe o contratado.
- Ações tendem a sofrer: lucros futuros valem menos quando descontados a juros maiores, empresas endividadas pagam mais juros, e a renda fixa fica mais competitiva.
- Fundos imobiliários também costumam cair, pelo mesmo motivo.
- Crédito fica mais caro: é hora de evitar novas dívidas e amortizar as existentes.
Quando a Selic cai
- Pós-fixados rendem menos.
- Prefixados e IPCA+ se valorizam na marcação a mercado.
- Ações e FIIs tendem a se beneficiar.
- Crédito fica mais barato, e pode valer a pena fazer a portabilidade de dívidas.
- A poupança, que rende 70% da Selic mais TR quando a taxa está em 8,5% ou menos, perde menos atratividade relativa.
Atenção: os mercados se antecipam. Quando todos esperam uma queda dos juros, os preços dos prefixados e das ações sobem antes da decisão. Tentar acertar o momento é muito difícil, até para profissionais.
Como acompanhar
- Comunicado da decisão: publicado no site do Banco Central no fim da reunião.
- Ata: detalha a avaliação do cenário e os riscos, publicada seis dias depois.
- Relatório de Política Monetária: trimestral, com projeções de inflação e de crescimento.
- Boletim Focus: pesquisa semanal com as projeções de economistas para a Selic, a inflação, o câmbio e o PIB.
A curva de juros dos títulos públicos, visível na página de preços e taxas do Tesouro Direto, também mostra o que o mercado espera para os juros futuros.
O que fazer com seus investimentos
Prever a Selic é difícil; montar uma carteira robusta é possível:
- 1Reserva de emergência em pós-fixados de liquidez diária, como o Tesouro Selic, independentemente do ciclo.
- 2Objetivos com data definida podem usar prefixados ou IPCA+ com vencimento próximo dessa data. Assim, a marcação a mercado não importa.
- 3Diversifique entre indexadores: parte em pós-fixados, parte em inflação, parte em prefixados. Cada um vai bem em um cenário diferente.
- 4Mantenha a alocação em ações de acordo com o seu perfil e horizonte, e não com a expectativa de juros do próximo semestre.
- 5Use as altas de juros para quitar dívidas e as quedas para renegociar.
Simule aqui: Rendimento de CDB, LCI e LCA
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Como ler um comunicado do Copom
O comunicado divulgado ao fim de cada reunião é curto, mas cada palavra é escolhida com cuidado. Vale prestar atenção a quatro partes:
- 1A decisão: manutenção, alta ou corte, e o tamanho do movimento, em geral de 0,25, 0,50 ou 0,75 ponto percentual, podendo ser maior em momentos excepcionais.
- 2O cenário: como o comitê avalia a inflação corrente, a atividade econômica, o mercado de trabalho e o ambiente externo.
- 3As projeções: a inflação esperada pelo Banco Central para o horizonte relevante, em geral cerca de um ano e meio à frente, comparada com a meta.
- 4Os sinais para o futuro: frases como "o Comitê antevê" ou "interromper o ciclo" indicam os próximos passos. O mercado reage fortemente a mudanças nesse trecho.
Na ata, publicada na semana seguinte, o comitê detalha os argumentos e os riscos considerados, como a possibilidade de a inflação de serviços demorar a cair ou de choques de preços de alimentos e energia.
Por que a Selic demora a fazer efeito
Uma decisão de hoje sobre os juros tem efeito pleno sobre a inflação apenas meses depois. Isso acontece porque contratos de crédito, decisões de investimento das empresas e reajustes de preços e salários se ajustam gradualmente. Por isso, o Copom decide olhando para a inflação esperada, e não para a inflação passada.
Essa defasagem também explica por que o Banco Central às vezes mantém os juros altos mesmo quando a inflação corrente já começou a cair, ou começa a cortar antes de a inflação chegar à meta. O que importa é a trajetória projetada.
A Selic e o seu orçamento
Além dos investimentos, a Selic afeta diretamente o dia a dia:
- Financiamentos e empréstimos novos ficam mais caros quando a taxa sobe e mais baratos quando cai. Contratos com taxa fixa já assinados não mudam.
- Contratos pós-fixados, como alguns financiamentos imobiliários corrigidos pela TR e créditos rurais e empresariais atrelados ao CDI, acompanham os movimentos.
- Emprego e renda: juros altos por muito tempo desaceleram a economia, o que pode afetar o mercado de trabalho.
- Câmbio: juros mais altos tendem a fortalecer o real, barateando viagens e produtos importados.
Perguntas frequentes
Quem escolhe os membros do Copom? O presidente e os diretores do Banco Central são indicados pelo presidente da República e aprovados pelo Senado, com mandatos fixos de quatro anos, não coincidentes com o mandato presidencial.
A Selic pode mudar fora das reuniões? Em tese, reuniões extraordinárias são possíveis em situações excepcionais, mas são raras.
Onde vejo o calendário das reuniões? O Banco Central publica o calendário anual do Copom em seu site, com as datas de cada reunião e da divulgação das atas.
Resumo
A Selic é a principal ferramenta do Banco Central para manter a inflação na meta, e cada decisão do Copom repercute em toda a economia. Juros altos favorecem a renda fixa pós-fixada e pressionam ações, prefixados e o crédito; juros baixos fazem o contrário. Entender esse mecanismo ajuda a interpretar os movimentos do mercado, mas a melhor resposta continua sendo uma carteira diversificada, alinhada aos seus objetivos. Para ver o efeito dos juros sobre o poder de compra, leia o artigo sobre juros reais.
Referências
- Banco Central do Brasil. Taxa Selic.
- Banco Central do Brasil. Comitê de Política Monetária (Copom): calendário, comunicados e atas.
- Banco Central do Brasil. Metas para a inflação.
- Banco Central do Brasil. Taxas de juros básicas: histórico.
- Banco Central do Brasil. Relatório de Política Monetária.
- Banco Central do Brasil. Focus: Relatório de Mercado.
- Brasil. Lei Complementar 179, de 24 de fevereiro de 2021: autonomia do Banco Central.
- Brasil. Decreto 12.079, de 26 de junho de 2024: sistema de meta contínua para a inflação.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento de cdb, lci e lca com um exemplo ligado a este artigo e ajuste à sua realidade.
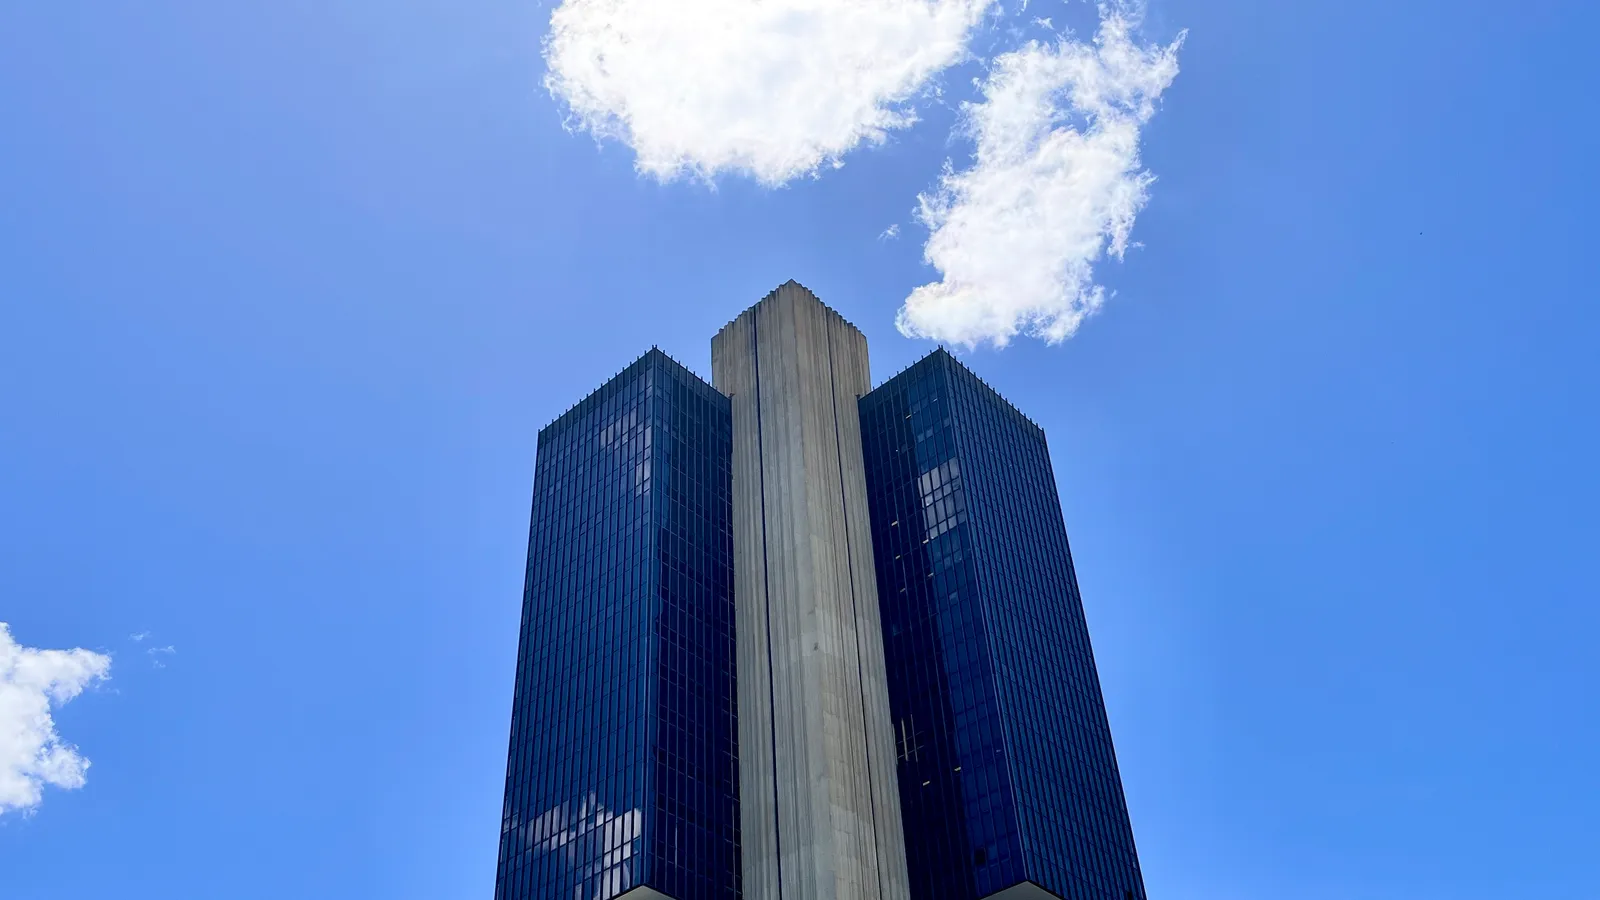
Imagem: Edifício-sede do Banco Central do Brasil, em Brasília. Crédito: Agência Senado from Brasilia, Brazil / Wikimedia Commons, licença CC BY 2.0.