Resumo em 30 segundos
- Em 4 de novembro, o Copom manteve a Selic em 13,75% ao ano, por unanimidade, e interrompeu uma sequência de cinco cortes iniciada em março.
- O próprio Banco Central elevou a projeção de inflação para 5,6% em 2026 e 4,7% em 2027, o que reduz o espaço para novos cortes no curto prazo.
- Em 5 de novembro, o Tesouro IPCA+ 2032 pagava IPCA + 7,92% ao ano, e o Prefixado 2032, 15,34% ao ano, segundo a InfoMoney.
- Com o CDI em 13,65%, R$ 10 mil em um CDB de 100% do CDI por dois anos rendem cerca de R$ 2.479 líquidos, pelas nossas contas.
- Taxas altas não eliminam riscos: prefixados e IPCA+ oscilam de preço antes do vencimento, e só quem leva o título até o fim recebe a taxa contratada.
Opinião. Artigo da Redação Ventach com análise e posição editorial; os fatos citados têm fonte nas referências ao final, os exemplos são simulações e nada aqui é recomendação individual.
A Selic parou de cair. Na quarta-feira, 4 de novembro, o Comitê de Política Monetária do Banco Central, o Copom, manteve a taxa básica de juros em 13,75% ao ano, por unanimidade. Foi a primeira pausa depois de cinco reduções seguidas, que vinham desde março e tinham levado a taxa de 15% para o nível atual. Para quem investe em renda fixa, a notícia é boa no curto prazo: o rendimento dos pós-fixados continua alto por mais tempo.
A pergunta que mais ouvimos depois de uma decisão como essa é simples: e agora, onde colocar o dinheiro? Neste artigo, explicamos por que o Copom parou, o que mudou nos preços do Tesouro Direto, quanto rende cada tipo de renda fixa em reais e quais riscos vêm junto com taxas tão altas. Também dizemos o que faríamos, com a ressalva de sempre: cada pessoa tem prazo, objetivo e reserva diferentes. Se você ainda está começando, o guia de renda fixa para iniciantes explica o básico antes.
Por que o Copom manteve a Selic em 13,75%
O comunicado da 282ª reunião deixa claro o que pesou. O Banco Central descreveu um ambiente externo mais adverso, com o prolongamento dos conflitos no Oriente Médio pressionando o preço do petróleo, e um cenário doméstico em que a inflação cheia e os núcleos aceleraram e ficaram acima do teto da meta. As expectativas do Boletim Focus para o IPCA subiram para 5,2% em 2026 e 4,8% em 2027.
O dado mais revelador está na tabela de projeções do próprio Copom. No cenário de referência, a inflação esperada passou para 5,6% em 2026, 4,7% em 2027 e 3,5% no segundo trimestre de 2028, o horizonte que o comitê usa para calibrar os juros. A meta é de 3%. Em outras palavras, mesmo com a Selic em 13,75%, o Banco Central ainda não vê a inflação voltando ao centro da meta no prazo que considera relevante. O comunicado também cita a política fiscal e pede "serenidade e cautela".
O mercado já esperava a pausa. Um levantamento com 105 instituições citado pelo Poder360 mostrou que 72 apostavam na manutenção e 33 em um corte de 0,25 ponto. A mudança de expectativa veio depois do segundo turno de 25 de outubro, quando dólar, bolsa e juros futuros tiveram dias de forte volatilidade. Contamos esse episódio em o que mudou depois da eleição.

A próxima reunião, a última do ano, acontece nos dias 8 e 9 de dezembro. A ata da reunião de novembro sai em 10 de novembro e costuma detalhar o raciocínio do comitê. Vamos atualizar este artigo depois da decisão de dezembro.
O que a pausa significa para quem investe
Quando a Selic para de cair, três grupos de investimentos reagem de formas diferentes:
- Pós-fixados (Tesouro Selic, CDBs, LCIs e LCAs atrelados ao CDI, fundos DI): o rendimento segue a Selic. Com a taxa parada em 13,75%, o CDI fica perto de 13,65% ao ano, e o investidor continua recebendo juros altos sem oscilação relevante de preço.
- Prefixados: a taxa é definida na compra. Se você compra hoje e leva até o vencimento, recebe exatamente o combinado. No caminho, o preço sobe quando os juros futuros caem e desce quando sobem.
- Atrelados à inflação (Tesouro IPCA+, debêntures e CDBs IPCA+): pagam a inflação do período mais uma taxa fixa. Também oscilam de preço antes do vencimento, em geral mais do que os prefixados de mesmo prazo.
É aqui que entra uma ideia que muita gente demora a aprender: renda fixa não é sinônimo de rendimento fixo. O título promete uma taxa, mas o valor que você vê no extrato muda todos os dias para quem não é pós-fixado. Esse é justamente o ponto central do livro Renda Fixa Não É Fixa!Parceiro, de Marília Fontes, sócia da Nord Investimentos e mestre em economia pelo Insper. A autora explica, em linguagem acessível, como se formam os preços dos títulos e por que a marcação a mercado assusta quem não a conhece. Para um momento como este, em que os títulos longos pagam taxas raras, é uma leitura que ajuda a separar oportunidade de risco.
Onde a renda fixa ainda paga bem, em números
Os preços do Tesouro Direto mudam a cada dia útil. No fechamento de 5 de novembro, um dia depois da decisão do Copom, as taxas eram estas, segundo a InfoMoney:
| Título | Taxa ao ano | Vencimento |
|---|---|---|
| Tesouro Selic 2031 | Selic + 0,1064% | março de 2031 |
| Tesouro Prefixado 2029 | 14,94% | janeiro de 2029 |
| Tesouro Prefixado 2032 | 15,34% | janeiro de 2032 |
| Tesouro IPCA+ 2032 | IPCA + 7,92% | agosto de 2032 |
| Tesouro IPCA+ 2040 | IPCA + 7,62% | agosto de 2040 |
| Tesouro IPCA+ 2050 | IPCA + 7,48% | agosto de 2050 |
Para comparar coisas diferentes, vale olhar o juro real, ou seja, o quanto cada aplicação paga acima da inflação. A conta não é exata, porque a inflação futura é desconhecida, mas dá uma boa ideia. Usando a mediana do Focus para 2027, de 4,8%, um CDI de 13,65% equivale a um juro real de cerca de 8,4% ao ano. A poupança, que rende 0,5% ao mês mais a TR quando a Selic está acima de 8,5%, fica em torno de 1,3% real, sem contar a TR. O artigo sobre juros reais e a equação de Fisher mostra como fazer essa conta.

O gráfico mostra duas coisas. A primeira é que, hoje, o pós-fixado paga um juro real parecido com o do IPCA+, com muito menos oscilação. A segunda é que a diferença está no prazo: o CDI de 13,65% vale para agora, e ninguém sabe onde estará em 2028. Já o IPCA+ 2032 garante quase 8% acima da inflação por quase seis anos, para quem levar o título até o fim.
Quanto isso dá em reais
Fizemos as contas para R$ 10 mil:
- CDB de 100% do CDI por 12 meses, com o CDI em 13,65%: cerca de R$ 1.365 brutos e R$ 1.126 líquidos, com IR de 17,5%.
- O mesmo CDB por 24 meses, se o CDI ficasse em 13,65%: cerca de R$ 2.916 brutos e R$ 2.479 líquidos, com IR de 15%.
- LCI ou LCA de 90% do CDI por 12 meses, isentas de IR para pessoa física: cerca de R$ 1.229, mais do que o CDB de 100% no mesmo prazo.
Se o CDI caísse meio ponto e ficasse em 13,15% durante os dois anos, o líquido do CDB de 24 meses cairia para cerca de R$ 2.382. A diferença de R$ 97 em dois anos mostra que uma decisão isolada do Copom pesa pouco; o que pesa é por quanto tempo os juros ficam altos. Simule com seus números:
Simule aqui: Rendimento de CDB, LCI e LCA
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Os riscos que vêm junto com juros altos
Taxas de 15% ao ano no prefixado e de quase 8% acima da inflação no IPCA+ não aparecem por acaso. Elas refletem a desconfiança do mercado com a inflação e com as contas públicas. Três riscos merecem atenção:
- 1Marcação a mercado. Se os juros futuros subirem mais, o preço dos prefixados e do IPCA+ cai. Quem precisar vender antes do vencimento pode ter perda. Explicamos o mecanismo em Tesouro IPCA+ e marcação a mercado.
- 2Crédito. CDBs, LCIs e LCAs têm a garantia do FGC até R$ 250 mil por CPF e por instituição, com teto global de R$ 1 milhão a cada quatro anos. Debêntures e fundos de crédito não têm. Taxas muito acima da média costumam esconder risco maior. Veja como funciona em FGC: como funciona a garantia.
- 3Liquidez. Muitos CDBs com taxa maior só permitem resgate no vencimento. Dinheiro de emergência não deve ficar preso em aplicações assim.
Atenção: desconfie de quem promete "renda fixa de 2% ao mês" ou rentabilidade garantida acima do CDI sem explicar o risco. Com o CDI em 13,65% ao ano, isso equivale a mais de 170% do CDI, e não existe almoço grátis nessa faixa.
O melhor argumento contrário
O argumento mais forte contra travar taxas longas agora é este: os juros podem subir mais. Antes da reunião de novembro, as opções de Copom negociadas na B3 chegaram a atribuir quase 18% de chance a uma alta da Selic em dezembro, segundo a NeoFeed, e o comunicado manteve o tom duro, com riscos de inflação "com assimetria altista". Se isso acontecer, quem comprou IPCA+ ou prefixado hoje verá o preço cair no curto prazo, e quem ficou no pós-fixado vai ganhar mais. Para esse investidor, esperar no CDI, com liquidez diária, seria a escolha mais prudente.
O argumento é legítimo, e concordamos com parte dele: ninguém sabe o pico dos juros, e tentar acertá-lo é um jogo de adivinhação. Mas ele tem um limite. Quem compra um título para levar até o vencimento não precisa acertar o pico; precisa de uma taxa que, ao longo de todo o prazo, cumpra o objetivo. Um IPCA+ que paga quase 8% acima da inflação por seis anos já é uma taxa historicamente alta. Na nossa leitura, o erro não está em comprar agora, e sim em comprar com dinheiro que talvez precise ser resgatado antes. Por isso, a resposta não é tudo ou nada: é dividir a carteira por prazo e objetivo.
Para quem quer ver a decisão comentada em vídeo, a análise da CNN Brasil, com mais de 49 mil visualizações, discute o recado do Banco Central e o efeito no governo, publicada no dia da reunião.
O passo a passo que recomendamos
Não é recomendação individual, mas é o roteiro que seguiríamos com a Selic parada em 13,75%:
- 1Separe a reserva de emergência primeiro. De três a seis meses de despesas em Tesouro Selic ou CDB de liquidez diária de banco sólido. Esse dinheiro não deve correr risco de preço. O passo a passo está em como montar a reserva de emergência.
- 2Use os pós-fixados para objetivos de até dois anos. Com o CDI alto, um CDB, LCI ou LCA com prazo casado ao objetivo rende bem e não oscila.
- 3Para objetivos longos, considere travar parte em IPCA+. Aposentadoria e outros planos de mais de cinco anos combinam com títulos que protegem da inflação, desde que você aceite ver o preço oscilar no caminho e leve o título até o vencimento.
- 4Escolha o vencimento pelo objetivo, não pela taxa. Um IPCA+ 2050 paga um pouco menos que o 2032 e oscila muito mais. Se o seu objetivo é daqui a seis anos, o título de seis anos é o mais coerente.
- 5Compare sempre o líquido. LCI e LCA de 90% do CDI podem render mais que um CDB de 100%. Use o comparador de investimentos antes de decidir.
- 6Reavalie depois de dezembro. A decisão de 9 de dezembro e as projeções do Focus dirão se a pausa é longa ou curta. Não é preciso mexer na carteira a cada reunião, mas vale revisar o plano.
Perguntas frequentes
A Selic vai voltar a cair? O mercado espera cortes em 2027, mas o Copom não se comprometeu com datas. No comunicado de novembro, o comitê disse que seguirá acompanhando o cenário para manter a restrição adequada. A próxima decisão sai em 9 de dezembro.
Com a Selic em 13,75%, quanto rende R$ 10 mil no CDB? Com o CDI em 13,65% ao ano, um CDB de 100% do CDI rende cerca de R$ 1.126 líquidos em 12 meses, pelas nossas contas, já descontado o IR de 17,5%.
Vale a pena investir em Tesouro IPCA+ agora? As taxas estão historicamente altas, perto de IPCA + 7,5% a 8% ao ano. O título faz mais sentido para objetivos longos e para quem consegue levá-lo até o vencimento, porque o preço oscila bastante no caminho.
A poupança ficou melhor com a Selic parada? Não. Com a Selic acima de 8,5%, a poupança rende 0,5% ao mês mais a TR, perto de 6,2% ao ano, bem menos que o CDI. A regra só muda se a Selic cair abaixo de 8,5%.
O que é marcação a mercado? É a atualização diária do preço de um título pelo valor que ele valeria se fosse vendido naquele dia. Ela afeta prefixados e IPCA+. Quem leva o título até o vencimento recebe a taxa contratada, independentemente das oscilações.
Resumo
O Copom manteve a Selic em 13,75% em 4 de novembro e interrompeu os cortes, com inflação acima do teto e projeção de 5,6% para 2026. Para quem investe, a pausa mantém o CDI perto de 13,65% e os pós-fixados rendendo bem, enquanto o Tesouro IPCA+ paga perto de 8% acima da inflação e o prefixado, mais de 15%. São taxas altas, mas com riscos de preço, crédito e liquidez que precisam caber no seu prazo. Para entender como as decisões do comitê são tomadas, leia como o Copom decide a Selic.
Referências
- Banco Central do Brasil. Comunicados do Copom: 282ª reunião, Copom mantém a taxa Selic em 13,75% a.a., 4 de novembro de 2026.
- Banco Central do Brasil. Meta Selic, série 432 do SGS, consulta em 6 de novembro de 2026.
- Banco Central do Brasil. CDI anualizado, série 4389 do SGS, consulta em 6 de novembro de 2026.
- Poder360. Copom mantém Selic em 13,75% e confirma aposta do mercado, 4 de novembro de 2026.
- InfoMoney. Taxas do Tesouro invertem sinal e caem com notícia de reunião de Lula com economistas, 5 de novembro de 2026.
- NeoFeed. Itaú vê fim do ciclo de cortes da Selic diante de cenário mais adverso, 30 de outubro de 2026, com as probabilidades das opções de Copom da B3.
- Nord Investimentos. Quem é Marilia Fontes?.
- CNN Brasil. Análise: Banco Central mantém Selic em 13,75% e acende alerta no governo (vídeo).
Transparência: os links de livros e produtos deste artigo levam à Amazon. Como associada da Amazon, a Ventach recebe por compras qualificadas, sem custo adicional para você. A escolha dos livros e produtos e as opiniões do texto são independentes.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento de cdb, lci e lca com um exemplo ligado a este artigo e ajuste à sua realidade.
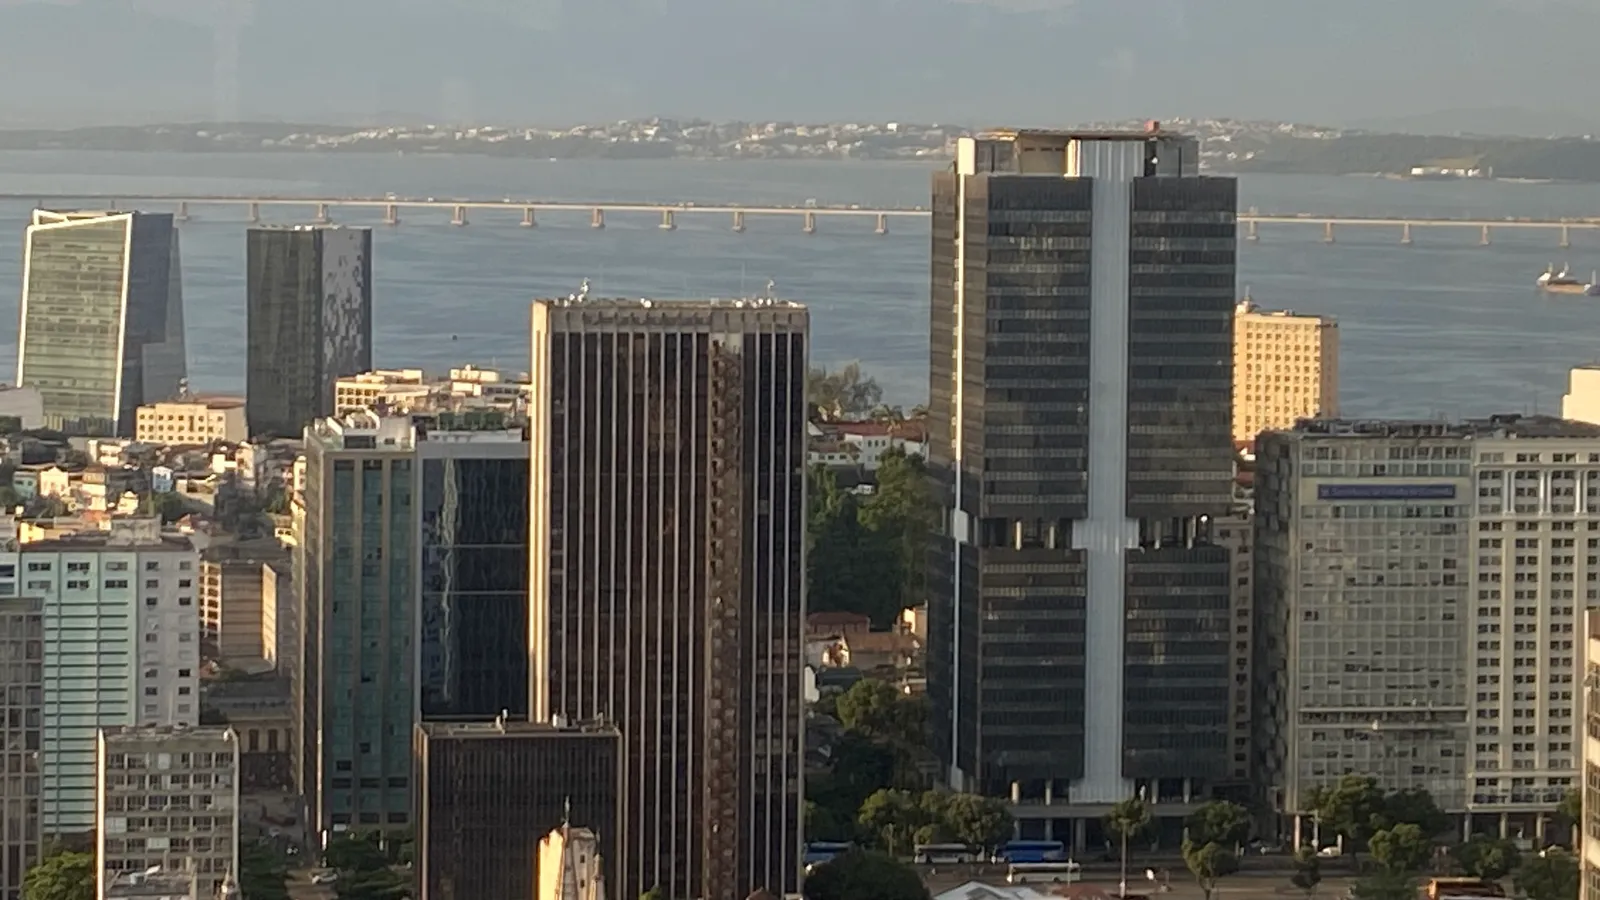
Imagem: Prédios do centro do Rio de Janeiro, entre eles o edifício do Banco Central, com a Baía de Guanabara e a Ponte Rio-Niterói ao fundo. Crédito: FG fotos / Wikimedia Commons, licença CC0.