Resumo em 30 segundos
- Com Selic acima de 8,5%, a poupança rende 0,5% ao mês mais TR, cerca de 6,17% ao ano mais TR.
- Com Selic de 8,5% ou menos, rende 70% da Selic mais TR.
- O rendimento só é creditado na data de aniversário: sacar antes significa perder o mês.
- É isenta de IR e tem garantia do FGC, mas costuma render menos que CDBs de liquidez diária e o Tesouro Selic.
- Depósitos feitos até 3 de maio de 2012 seguem a regra antiga, sempre 0,5% ao mês mais TR.
A caderneta de poupança é o investimento mais antigo e mais popular do Brasil. Existe desde o Império, está em quase todas as famílias e tem fama de segura e simples. Mas simplicidade não significa que seja a melhor opção. Na maior parte do tempo, há alternativas tão seguras quanto ela, com a mesma liquidez e rendimento maior.
Este artigo explica exatamente como a poupança rende, os detalhes que fazem você ganhar ou perder rendimento e quando ela ainda faz sentido.
A regra de rendimento
Desde maio de 2012, pela Lei 12.703, o rendimento da poupança depende da meta da Selic:
- Selic acima de 8,5% ao ano: 0,5% ao mês mais a Taxa Referencial (TR). Isso equivale a cerca de 6,17% ao ano mais TR.
- Selic igual ou abaixo de 8,5% ao ano: 70% da Selic mais TR.
A TR é calculada pelo Banco Central a partir das taxas dos títulos públicos prefixados. Por anos ela ficou zerada, mas volta a ser positiva quando os juros estão altos, acrescentando alguns décimos ao rendimento anual.
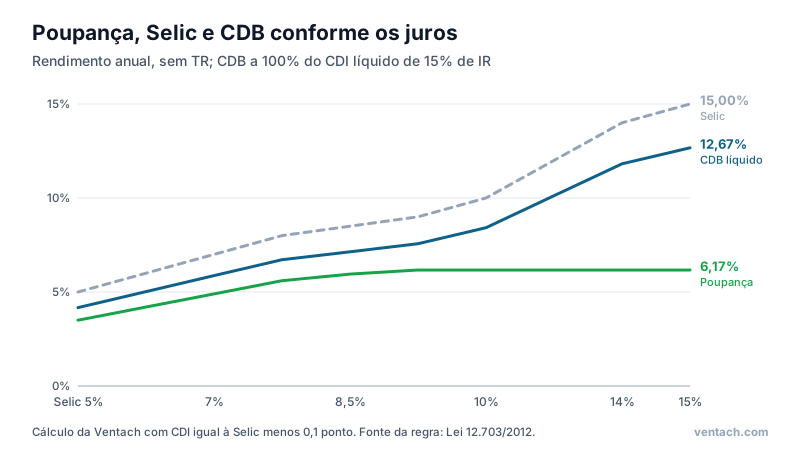
O gráfico mostra o efeito da regra. Quando a Selic está baixa, a poupança acompanha 70% dela e fica relativamente competitiva. Quando a Selic sobe acima de 8,5%, o rendimento da poupança trava em cerca de 6,17% ao ano, enquanto CDBs e o Tesouro Selic continuam subindo. Em ciclos de juros altos, a distância fica grande.
Regra antiga e regra nova
Os depósitos feitos até 3 de maio de 2012 seguem a regra anterior: rendem sempre 0,5% ao mês mais TR, qualquer que seja a Selic. Eles ficaram conhecidos como "poupança antiga". Depósitos a partir de 4 de maio de 2012 seguem a regra nova. Os bancos controlam os dois saldos separadamente.
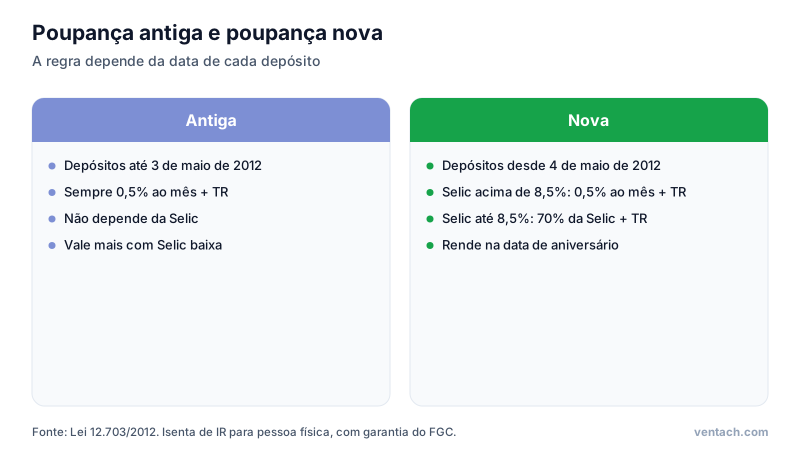
Quem tem saldo antigo deve pensar duas vezes antes de sacá-lo em períodos de Selic baixa, porque não conseguirá reaplicar com as mesmas condições.
A data de aniversário
A poupança não rende todos os dias. O rendimento é creditado uma vez por mês, na data de aniversário de cada depósito, que é o mesmo dia do mês em que o dinheiro foi aplicado. Um depósito feito em 10 de março rende em 10 de abril, 10 de maio, e assim por diante.
Isso tem consequências práticas:
- 1Sacar antes do aniversário faz você perder o rendimento do mês. Se você depositou dia 10 e saca dia 8 do mês seguinte, recebe zero de rendimento.
- 2Depósitos feitos nos dias 29, 30 e 31 têm aniversário no dia 1º do mês seguinte, porque nem todos os meses têm esses dias.
- 3Cada depósito tem o próprio aniversário. Os bancos sacam primeiro os valores com aniversário mais distante, para preservar o rendimento, mas vale conferir no aplicativo antes de resgatar.
Para pessoas jurídicas, o rendimento é creditado trimestralmente, e há incidência de Imposto de Renda.
Vantagens da poupança
- Isenção de Imposto de Renda para pessoa física.
- Garantia do FGC até R$ 250 mil por CPF e por instituição.
- Liquidez: o saque pode ser feito a qualquer momento, embora com a perda do rendimento proporcional.
- Simplicidade: não exige conta em corretora, nem conhecimento sobre títulos.
- Sem IOF nos resgates de curto prazo.
Como ela se compara com as alternativas
Com CDI de 13% ao ano, veja quanto R$ 10 mil rendem em dois anos:
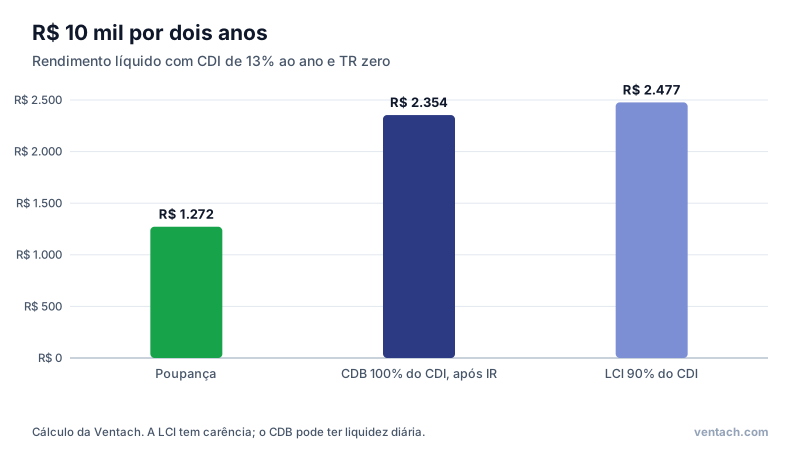
Mesmo pagando 15% de IR, o CDB a 100% do CDI rende quase o dobro da poupança nesse cenário. A LCI, isenta como a poupança, rende ainda mais, embora tenha carência. E o Tesouro Selic, com liquidez diária e o risco do governo federal, entrega resultado parecido com o do CDB.
Quando a Selic está baixa, a comparação muda. Com Selic de 6%, a poupança rende 4,2% ao ano, isentos. Um CDB a 100% do CDI, resgatado em menos de seis meses, com IR de 22,5%, rende cerca de 4,57% líquidos. Já um CDB de 90% do CDI, no mesmo prazo, renderia cerca de 4,1%, menos que a poupança. Nessas condições, a poupança fica competitiva para valores pequenos e prazos curtos.
Quando a poupança ainda faz sentido
- Valores muito pequenos, em que a diferença em reais é irrelevante e a simplicidade pesa mais.
- Saldos da regra antiga, que rendem mais quando a Selic está baixa.
- Prazos curtos em períodos de Selic baixa, comparando com CDBs de percentual baixo do CDI.
- Quem ainda não abriu conta em corretora e precisa começar a guardar dinheiro hoje. O mais importante é o hábito; a otimização pode vir depois.
Quando trocar
- Selic acima de 8,5%: CDBs de liquidez diária que pagam 100% do CDI ou mais, e o Tesouro Selic, rendem bem mais.
- Reserva de emergência maior: vale montar a reserva em produtos de liquidez diária com rendimento próximo do CDI. O artigo sobre reserva de emergência explica como.
- Objetivos de médio e longo prazo: LCIs, LCAs, CDBs de prazo maior e títulos do Tesouro atrelados à inflação protegem melhor o poder de compra.
Dica: antes de sacar a poupança para aplicar em outro lugar, espere a data de aniversário dos depósitos para não perder o rendimento do mês.
Poupança e inflação
Em vários anos, a poupança rendeu menos que a inflação, o que significa perda de poder de compra mesmo com o saldo crescendo. Isso aconteceu, por exemplo, em anos de inflação alta e Selic baixa. Para avaliar o resultado de verdade, desconte a inflação pela equação de Fisher, como explica o artigo sobre juros reais.
Compare na calculadora
O comparador de investimentos calcula, lado a lado, o resultado líquido da poupança, do CDB, da LCI e do Tesouro Selic com as taxas atuais:
Simule aqui: Comparador de investimentos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Um exemplo mês a mês
Para entender o efeito da data de aniversário, acompanhe uma pessoa que deposita R$ 1.000 no dia 10 de cada mês, de janeiro a junho, com a regra de 0,5% ao mês e TR zero:
| Data | Saldo antes do rendimento | Rendimento creditado | Saldo depois |
|---|---|---|---|
| 10 de fevereiro | R$ 1.000,00 | R$ 5,00 (depósito de janeiro) | R$ 2.005,00 com o novo depósito |
| 10 de março | R$ 2.005,00 | R$ 10,03 | R$ 3.015,03 com o novo depósito |
| 10 de abril | R$ 3.015,03 | R$ 15,08 | R$ 4.030,11 com o novo depósito |
Se essa pessoa precisar sacar R$ 2.000 no dia 8 de maio, dois dias antes do aniversário, os depósitos sacados perdem o rendimento de abril a maio. A perda parece pequena, cerca de R$ 10 nesse caso, mas em saldos grandes e saques frequentes ela se acumula. Bancos costumam sacar primeiro os depósitos com aniversário mais distante, mas vale conferir no aplicativo, que mostra a data de aniversário de cada parcela.
Poupança para crianças e objetivos de longo prazo
Muitas famílias abrem uma poupança para os filhos logo no nascimento. A intenção é ótima, mas o produto raramente é o melhor para prazos de 15 ou 18 anos. Nesse horizonte, títulos atrelados à inflação, como o Tesouro IPCA+ ou o Tesouro Educa+, criado justamente para custear a educação, tendem a proteger muito melhor o poder de compra. A diferença acumulada em 18 anos entre um rendimento real próximo de zero e um rendimento real de 5% ao ano é de mais que o dobro do patrimônio final.
Perguntas frequentes
A poupança pode render menos que a inflação? Sim. Quando a inflação passa de 6,17% ao ano com Selic alta, ou de 70% da Selic com Selic baixa, o poder de compra cai, mesmo com o saldo crescendo. Isso já aconteceu em vários anos.
Qual é a garantia da poupança? O Fundo Garantidor de Créditos cobre até R$ 250 mil por CPF e por instituição, somando poupança, conta corrente e outras aplicações cobertas no mesmo conglomerado.
Vale a pena ter poupança em vários bancos? Só faz sentido para respeitar o limite do FGC em valores altos. Para quem tem pouco dinheiro, concentrar em uma conta facilita o controle.
A poupança paga Imposto de Renda? Não para pessoa física. Mas o saldo precisa ser informado na declaração anual, e os rendimentos aparecem na ficha de rendimentos isentos.
O que acontece se a TR subir? O rendimento aumenta na mesma proporção, porque a TR é somada à remuneração básica. Em períodos de juros altos, ela pode acrescentar alguns décimos ao ano.
É melhor guardar dinheiro na conta corrente ou na poupança? A poupança, sem dúvida. O saldo parado na conta corrente não rende nada e perde valor com a inflação todos os meses. Se a escolha for entre essas duas opções, a poupança sempre vence; se houver acesso a uma corretora, o Tesouro Selic ou um CDB de liquidez diária costumam render ainda mais.
Resumo
A poupança é segura, simples e isenta de IR, mas tem um rendimento limitado pela regra da Selic e só credita juros na data de aniversário. Em períodos de juros altos, CDBs de liquidez diária e o Tesouro Selic rendem bem mais com segurança equivalente. Ela continua útil para valores pequenos, para quem está começando e para os saldos da regra antiga. Para dar o próximo passo, leia o guia de renda fixa para iniciantes.
Referências
- Banco Central do Brasil. Cidadania Financeira: poupança, TR e produtos bancários.
- Banco Central do Brasil. Taxa Selic.
- Banco Central do Brasil. Calculadora do Cidadão: correção de valores pela poupança.
- Banco Central do Brasil. Caderno de Educação Financeira: Gestão de Finanças Pessoais.
- Tesouro Direto. Tipos de Tesouro: Tesouro Selic como alternativa de liquidez diária.
- Brasil. Lei 12.703, de 7 de agosto de 2012: nova regra de remuneração dos depósitos de poupança.
- Brasil. Lei 8.177, de 1º de março de 1991: criação da Taxa Referencial.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de comparador de investimentos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Pote de vidro com moedas e cédulas guardadas. Crédito: stevepb / Wikimedia Commons, licença CC0.