Resumo em 30 segundos
- Segundo a pesquisa Retratos da Leitura de 2024, 53% dos brasileiros não leram nenhum livro, inteiro ou em partes, nos três meses anteriores; foi a primeira vez que os não leitores viraram maioria.
- Falta de tempo foi a justificativa mais citada, por 46% dos entrevistados, o que favorece livros curtos e formatos que cabem no bolso.
- Um bom livro de finanças muda hábitos que valem muito mais que o preço dele: R$ 100 por mês investidos a 10% ao ano viram cerca de R$ 19.986 em 10 anos.
- O Kindle básico tem tela de 6 polegadas com 300 pixels por polegada e 16 GB, espaço para milhares de livros; compensa para quem já lê com frequência.
- O melhor presente é o livro certo para o momento da pessoa: começar do zero, sair das dívidas, investir melhor ou organizar a vida a dois.
Opinião. Artigo da Redação Ventach com análise e posição editorial; os fatos citados têm fonte nas referências ao final, os exemplos são simulações e nada aqui é recomendação individual.
Procurando livros de finanças para dar de presente neste Natal? É uma escolha que costuma durar mais do que a maioria dos presentes. Uma roupa sai de moda e um eletrônico fica obsoleto, mas uma ideia que muda a forma como alguém lida com dinheiro pode render pelo resto da vida. O desafio é acertar o livro: o mesmo título que encanta um investidor experiente pode assustar quem ainda não sabe a diferença entre CDB e poupança.
Neste guia, reunimos os livros que recomendamos para cada perfil de leitor, explicamos por que eles funcionam e discutimos uma dúvida comum de fim de ano: vale a pena dar um Kindle em vez do livro de papel? A seleção é da Redação Ventach e reflete a nossa opinião; não é patrocinada pelas editoras.
Por que um livro de finanças é um bom presente
O Brasil lê pouco, e lê cada vez menos. A pesquisa Retratos da Leitura no Brasil, do Instituto Pró-Livro, ouviu 5.504 pessoas em 2024 e concluiu que 53% não tinham lido nenhum livro, inteiro ou em partes, nos três meses anteriores. Foi a primeira vez, em toda a série da pesquisa, que os não leitores passaram a ser maioria. Em 2019, os leitores eram 52%. A justificativa mais comum foi a falta de tempo, citada por 46% dos entrevistados.

Isso tem duas consequências para quem quer presentear. A primeira é que um livro bem escolhido pode reabrir um hábito que a pessoa perdeu. A segunda é que livros curtos, divididos em capítulos independentes, têm muito mais chance de serem lidos do que tratados de seiscentas páginas. Na lista abaixo, indicamos o tamanho e o estilo de cada um para ajudar na escolha.
Os melhores livros de finanças para presente, por perfil
Para quem acha finanças um assunto chato
A Psicologia FinanceiraParceiro, de Morgan Housel, é o livro que mais indicamos para quem nunca leu nada sobre dinheiro. São capítulos curtos, quase crônicas, que explicam por que comportamento pesa mais do que conhecimento técnico. Não há fórmulas nem gráficos complicados, e cada capítulo pode ser lido em poucos minutos. Comentamos as ideias do livro no artigo sobre a Black Friday e o lado emocional do dinheiro.
Para quem está começando ou quer sair do vermelho
Me Poupe!Parceiro, de Nathalia Arcuri, lançado em 2018 pela Sextante, fala a língua de quem nunca conseguiu guardar dinheiro. O tom é direto e bem-humorado, com passos práticos para organizar o orçamento, criar o hábito de poupar e dar os primeiros passos nos investimentos. É um ótimo presente para jovens adultos e para quem acabou de conseguir o primeiro emprego.
Para jovens e para quem quer mudar a mentalidade
Pai Rico, Pai PobreParceiro, de Robert Kiyosaki e Sharon Lechter, publicado em 1997, é um dos livros de finanças mais vendidos do mundo. A ideia mais famosa é a diferença entre ativos, que colocam dinheiro no seu bolso, e passivos, que tiram. É uma leitura rápida, que provoca reflexão. Mas recomendamos lê-lo com senso crítico: o livro é mais forte na mentalidade do que nos conselhos práticos, e algumas ideias, como evitar a casa própria, não servem para todo mundo. Discutimos isso em 13º salário: ativo ou passivo?.
Para casais
Casais Inteligentes Enriquecem JuntosParceiro, de Gustavo Cerbasi, trata de um tema que costuma ficar fora das conversas até virar briga: como organizar o dinheiro a dois. É um presente especialmente útil para quem acabou de casar ou de ir morar junto. Cerbasi soma mais de dois milhões de exemplares vendidos com seus livros. Detalhamos o tema em planejamento financeiro do casal para 2027.
Para quem já investe em CDB, Tesouro e LCI
Renda Fixa Não É Fixa!Parceiro, de Marília Fontes, sócia da Nord Investimentos, explica por que os títulos de renda fixa oscilam de preço e como escolher entre pós-fixados, prefixados e atrelados à inflação. É o livro certo para quem viu o Tesouro IPCA+ "cair" no extrato e não entendeu o motivo. Com a Selic parada em 13,75%, o tema está em alta, como mostramos em onde a renda fixa ainda paga bem.
Para quem quer investir em ações
O Investidor InteligenteParceiro, de Benjamin Graham, é o clássico do investimento em valor, considerado por Warren Buffett o melhor livro sobre investimentos já escrito. É denso e longo, então funciona melhor como presente para quem já tem algum interesse por bolsa. Fizemos uma análise completa em o que O Investidor Inteligente ensina.
Para os curiosos por ciência
O Andar do BêbadoParceiro, do físico Leonard Mlodinow, não é um livro de finanças no sentido estrito. É um livro sobre o acaso e sobre como interpretamos mal as probabilidades, com reflexos diretos em apostas, investimentos e carreira. Usamos as ideias dele no artigo sobre a Mega da Virada.
Um clássico curto para qualquer idade
O Homem Mais Rico da BabilôniaParceiro, de George S. Clason, reúne parábolas simples sobre poupar parte do que se ganha e fazer o dinheiro trabalhar. É curto, acessível e funciona até para adolescentes. Resumimos as lições em o que O Homem Mais Rico da Babilônia ensina.
E o Kindle, vale a pena dar de presente?
O leitor digital é uma alternativa ao livro de papel que muita gente considera no fim de ano. O KindleParceiro básico da Amazon tem tela de tinta eletrônica de 6 polegadas, com 300 pixels por polegada, e 16 GB de armazenamento, espaço suficiente para milhares de livros. A tela não emite luz diretamente nos olhos como a do celular: ela tem iluminação frontal e imita o papel, o que torna a leitura longa bem mais confortável.
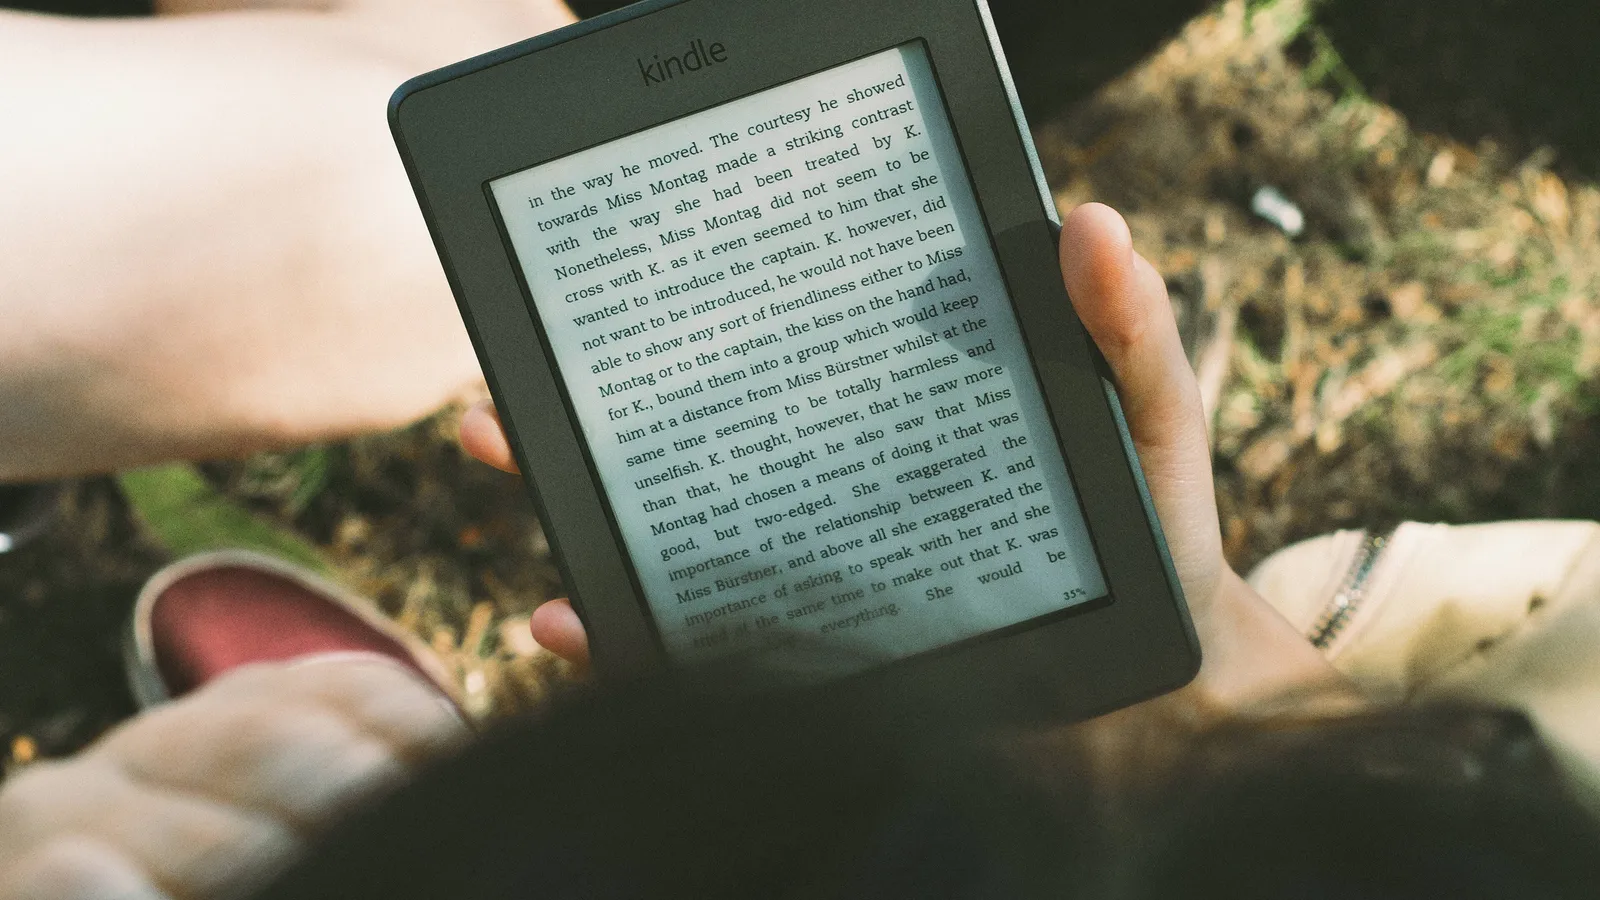
A decisão depende de quem vai receber. Comparamos os dois formatos:

Na nossa opinião, o Kindle vale a pena para quem já lê com frequência, viaja muito, lê no transporte ou gosta de ajustar o tamanho da letra. Os e-books costumam custar menos que as edições impressas, e a economia ao longo dos anos pode compensar parte do preço do aparelho. Para quem lê pouco, o livro de papel ainda é o presente mais seguro: não depende de bateria, pode ser emprestado e fica à vista na estante, lembrando a pessoa de lê-lo.
Uma boa combinação para quem quer caprichar é dar o aparelho junto com um ou dois títulos da lista acima já comprados em versão digital.
Quanto vale um bom hábito financeiro
Um livro de finanças custa menos que um jantar, mas o efeito pode ser enorme. Se a leitura convencer alguém a investir R$ 100 por mês a 10% ao ano, o valor chega a cerca de R$ 19.986 em dez anos, pelas nossas contas, contra R$ 12.000 aplicados. Em vinte anos, a diferença é ainda maior. Faça a simulação:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
É por isso que livros sobre comportamento, como os de Housel e Arcuri, costumam ter mais efeito prático do que manuais técnicos para quem está começando: o difícil não é entender os juros compostos, e sim começar e continuar. Explicamos o mecanismo em o poder dos juros compostos.
O melhor argumento contrário
Há um bom argumento contra dar livros de finanças de presente: pode parecer um recado. Entregar Me Poupe! a um parente endividado, ou Casais Inteligentes Enriquecem Juntos a um casal que vive brigando por dinheiro, pode soar como crítica. E um livro que a pessoa não queria ler vira enfeite de estante, o que é desperdício para os dois lados. Pelo mesmo motivo, há quem diga que um Kindle é caro demais para um presente que pode ficar na gaveta.
O argumento é justo, e a resposta está em como o presente é escolhido. Livros de finanças funcionam melhor quando conversam com um interesse que a pessoa já demonstrou: alguém que comentou que quer começar a investir, um casal que está planejando a casa nova, um jovem que conseguiu o primeiro salário. Nesses casos, o livro é recebido como apoio, não como crítica. E o Kindle deve ir para quem já lê, não para quem queremos que comece a ler.
Como escolher o presente certo
- 1Pense no momento da pessoa. Começando do zero: Me Poupe! ou A Psicologia Financeira. Já investe: Renda Fixa Não É Fixa! ou O Investidor Inteligente. Vida a dois: Casais Inteligentes Enriquecem Juntos.
- 2Considere o tempo disponível. Para quem lê pouco, prefira livros curtos e de capítulos independentes, como A Psicologia Financeira e O Homem Mais Rico da Babilônia.
- 3Dê o Kindle para quem já lê. Se a pessoa termina vários livros por ano, o aparelho tende a ser usado e a economia nos e-books ajuda a compensá-lo.
- 4Escreva uma dedicatória. Explique por que escolheu aquele livro. Isso transforma o "recado" em um gesto de carinho.
- 5Compre com antecedência e compare preços. Novembro tem a Black Friday, mas cuidado com o falso desconto: veja como conferir em Black Friday 2026: como saber se o desconto é real.
Perguntas frequentes
Qual o melhor livro de finanças para iniciantes? Para quem nunca leu sobre o tema, recomendamos A Psicologia Financeira, de Morgan Housel, ou Me Poupe!, de Nathalia Arcuri. Os dois têm linguagem simples e focam em hábitos, não em fórmulas.
Qual livro de finanças dar de presente para um casal? Casais Inteligentes Enriquecem Juntos, de Gustavo Cerbasi, é o mais indicado. Ele trata de orçamento a dois, metas comuns e de como conversar sobre dinheiro sem brigar.
Vale a pena dar um Kindle de presente? Vale para quem já lê com frequência, viaja ou lê no transporte. Para quem lê pouco, o livro de papel costuma ser um presente mais seguro.
O Kindle básico é bom para ler livros de finanças? Sim. A tela de 6 polegadas com 300 pixels por polegada é adequada para textos corridos. Livros com muitos gráficos e tabelas grandes, porém, ficam melhores no papel ou em telas maiores.
Resumo
Livros de finanças são presentes que podem render a vida toda, desde que combinem com o momento de quem recebe. A Psicologia Financeira e Me Poupe! funcionam para iniciantes, Renda Fixa Não É Fixa! e O Investidor Inteligente para quem já investe, e Casais Inteligentes Enriquecem Juntos para a vida a dois. O Kindle é uma ótima escolha para quem já lê com frequência. Com 53% dos brasileiros sem ler nenhum livro nos três meses anteriores à última Retratos da Leitura, um título bem escolhido pode ser o empurrão que faltava. Para começar pela base, veja também o poder dos juros compostos.
Referências
- SBT News. Retrato da Leitura no Brasil: 53% da população não lê, aponta pesquisa, novembro de 2024.
- Instituto Pró-Livro. Retratos da Leitura no Brasil, 6ª edição: apresentação dos resultados, via Poder360, novembro de 2024.
- Wikipedia. Amazon Kindle, especificações das gerações do aparelho.
- Wikipedia. The Psychology of Money.
- Wikipedia. Rich Dad Poor Dad.
- Wikipédia. Gustavo Cerbasi.
- Wikipédia. Nathalia Arcuri.
Transparência: os links de livros e produtos deste artigo levam à Amazon. Como associada da Amazon, a Ventach recebe por compras qualificadas, sem custo adicional para você. A escolha dos livros e produtos e as opiniões do texto são independentes.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Presente embrulhado em papel vermelho com corações, com duas rosas vermelhas e um cartão por cima. Crédito: Niriho khoka / Wikimedia Commons, licença CC BY 4.0.