Resumo em 30 segundos
- O livro reúne parábolas que George S. Clason escreveu nos anos 1920 em folhetos distribuídos por bancos e seguradoras dos Estados Unidos, reunidos em livro em 1926.
- A lição central de Arkad é pagar a si mesmo primeiro: guardar pelo menos um décimo de tudo o que se ganha, antes de qualquer outro gasto.
- As sete curas para uma bolsa vazia e as cinco leis do ouro resumem, em linguagem de parábola, os fundamentos das finanças pessoais.
- Guardar R$ 400 por mês, 10% de um salário de R$ 4.000, a 10% ao ano, forma mais de R$ 800 mil em 30 anos, segundo cálculo da Ventach.
- Alguns conselhos precisam de ajuste para o Brasil de hoje, como a casa própria a qualquer custo e o percentual de poupança, mas a essência continua valendo.
Opinião. Artigo da Redação Ventach com análise e posição editorial; os fatos citados têm fonte nas referências ao final, os exemplos são simulações e nada aqui é recomendação individual.
Se alguém me pedisse um único livro para dar a uma pessoa que nunca pensou em dinheiro, eu não escolheria um manual de investimentos. Escolheria uma coleção de parábolas escritas há cem anos e ambientadas em uma cidade que não existe mais: O Homem Mais Rico da BabilôniaParceiro, de George S. Clason.
É um livro curto, que se lê em uma tarde. Não tem gráficos, fórmulas nem nomes de investimentos. Tem histórias de fabricantes de carros, músicos, escravos, agiotas e mercadores de camelos. E, ainda assim, ensina mais sobre a relação com o dinheiro do que muitos cursos caros. Neste texto, eu conto a história principal, separo o que é atemporal do que precisa de ajuste e digo para quem eu recomendo a leitura.
De onde veio o livro
Antes da história, um pouco de contexto. George S. Clason era um empresário americano que, no começo dos anos 1920, passou a escrever pequenas parábolas sobre poupança e sucesso financeiro ambientadas na antiga Babilônia. Os textos eram impressos em folhetos e distribuídos por bancos e seguradoras dos Estados Unidos entre 1920 e 1924. Em 1926, foram reunidos em livro, que virou um clássico das finanças pessoais e continua sendo reeditado cem anos depois.
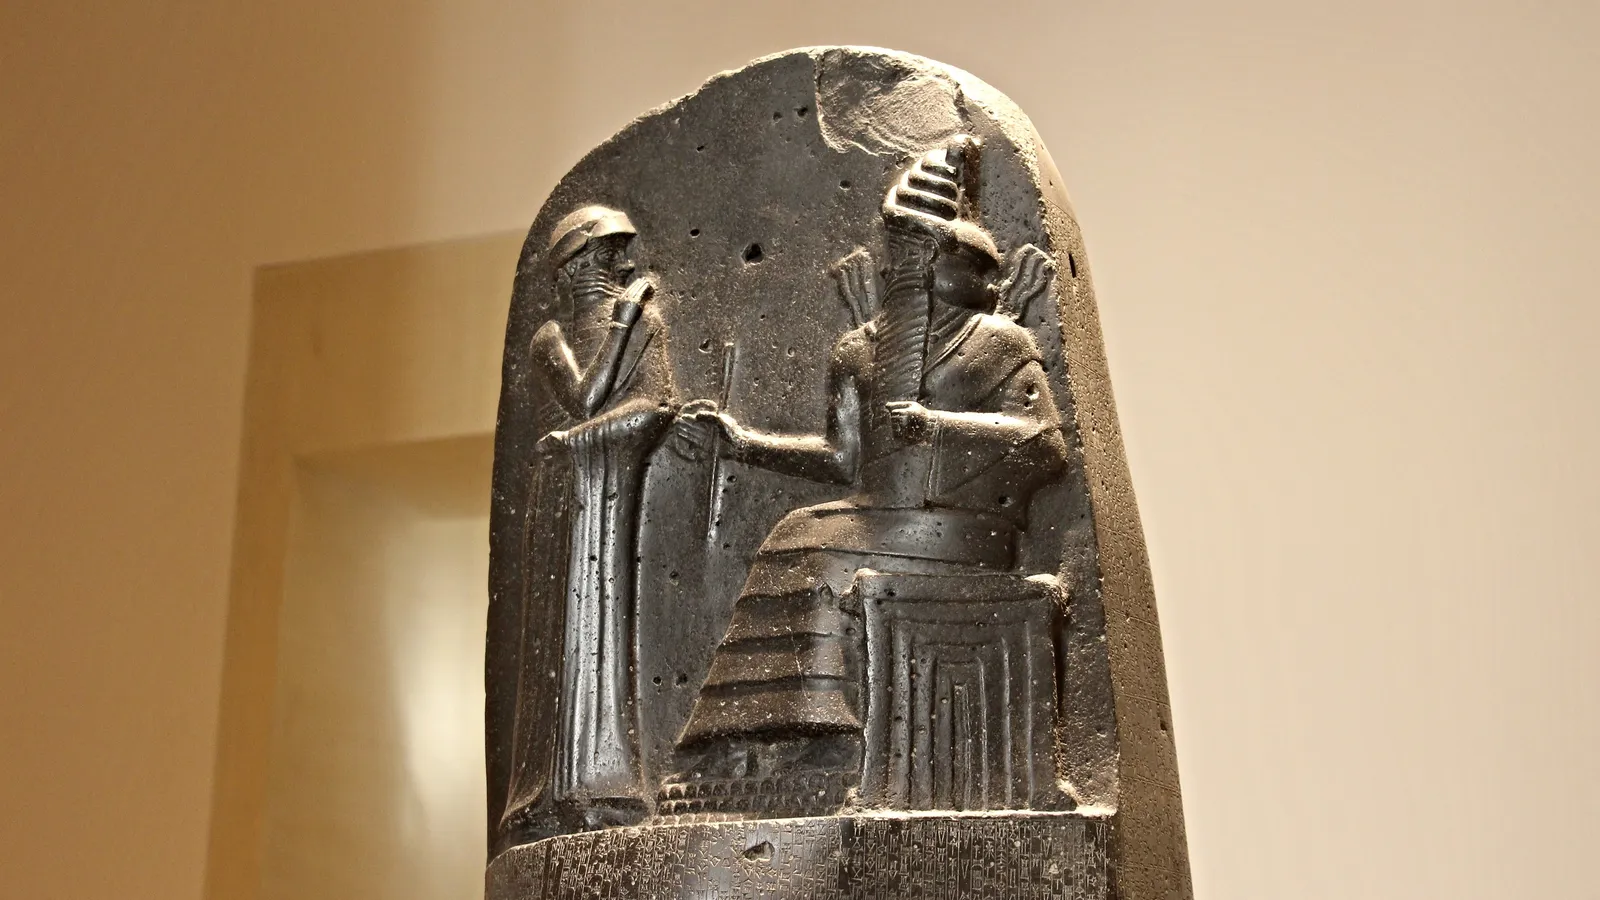
A Babilônia de Clason é mais um cenário do que uma reconstituição histórica. Ele escolheu a cidade porque, na imaginação dos leitores da época, ela representava riqueza, comércio e opulência. Mas a escolha tem um fundo de verdade: a Mesopotâmia foi um dos primeiros lugares do mundo a ter empréstimos, juros e contratos escritos. O Código de Hamurabi, de cerca de 1750 a.C., já limitava os juros a cerca de 20% ao ano nos empréstimos em prata e a um terço nos empréstimos em grãos, segundo estudos sobre a história da usura.
A história: Bansir, Kobbi e Arkad
A parábola principal começa com Bansir, um fabricante de carros de guerra, sentado diante da sua casa, desanimado. Ele trabalha desde jovem, é bom no que faz, e mesmo assim não tem nada guardado. O amigo Kobbi, um músico, chega para pedir dinheiro emprestado e descobre que Bansir está tão sem recursos quanto ele. Os dois se perguntam como é possível trabalhar tanto a vida inteira e continuar pobres, numa cidade cheia de riqueza.
Lembram-se, então, de Arkad, um colega de infância que se tornou o homem mais rico da Babilônia. Arkad começou como eles, sem herança nem vantagens. Decidem procurá-lo e perguntar como conseguiu.
Arkad os recebe e conta a própria história. Quando jovem, trabalhava como escriba, gravando tábuas de argila. Um dia, um agiota rico chamado Algamish encomendou um trabalho urgente, e Arkad fez um acordo: terminaria a tempo se, em troca, Algamish lhe ensinasse o segredo da riqueza. Algamish aceitou e lhe disse uma frase que se tornou o centro do livro: "uma parte de tudo o que você ganha pertence a você para guardar". Não menos que um décimo, por menor que seja o ganho.
Arkad seguiu o conselho e, um ano depois, tinha uma pequena reserva. Cometeu, então, o seu primeiro erro: entregou as economias a um fabricante de tijolos, Azmur, que ia viajar e prometeu comprar joias raras dos fenícios para revenda. As joias eram vidro sem valor. Algamish riu da ingenuidade do aprendiz e lhe deu a segunda lição: quem quer conselhos sobre joias deve procurar um joalheiro, e não um fabricante de tijolos.
Arkad recomeçou. Desta vez, emprestou as economias a um fabricante de escudos, Aggar, que precisava comprar bronze, e passou a receber juros. Depois, aprendeu a não gastar esses juros, mas a reinvesti-los, para que o dinheiro trabalhasse por ele e os rendimentos gerassem novos rendimentos. Foi assim, com paciência e décadas de juros sobre juros, que se tornou o homem mais rico da cidade.
As sete curas para uma bolsa vazia
Mais adiante no livro, Arkad é convidado pelo rei a ensinar o seu método aos cidadãos da Babilônia. Ele organiza as lições em sete "curas para uma bolsa vazia", que eu resumo em linguagem de hoje:
- 1Comece a encher a sua bolsa: guarde pelo menos um décimo de tudo o que ganhar.
- 2Controle os seus gastos: distinga necessidades de desejos e não deixe que os gastos cresçam junto com a renda.
- 3Faça o seu dinheiro se multiplicar: coloque as economias para render.
- 4Proteja o seu tesouro de perdas: prefira a segurança do capital a promessas de ganhos altos.
- 5Faça da sua moradia um investimento rentável: Arkad defende a casa própria.
- 6Garanta uma renda para o futuro: prepare-se para a velhice e proteja a família.
- 7Aumente a sua capacidade de ganhar: estude, aperfeiçoe o seu ofício e cresça profissionalmente.
As cinco leis do ouro
Em outra parábola, um mercador chamado Kalabab conta a história de Nomasir, filho de Arkad, que recebe do pai uma bolsa de ouro e uma tábua de argila com cinco leis. Nomasir ignora as leis, perde tudo em negócios que não entende e em jogos, e só reconstrói o patrimônio quando passa a segui-las. As cinco leis do ouro são:
- 1O ouro vem com facilidade para quem guarda pelo menos um décimo dos ganhos para o futuro.
- 2O ouro trabalha com diligência para quem lhe encontra um emprego lucrativo.
- 3O ouro fica com quem o investe com cautela, sob o conselho de pessoas experientes.
- 4O ouro escapa de quem o investe em negócios que não conhece.
- 5O ouro foge de quem busca ganhos impossíveis ou segue conselhos de trapaceiros.
Releia a quinta lei pensando em 2026. Pirâmides financeiras, apostas vendidas como investimento e promessas de renda garantida nas redes sociais são os trapaceiros de hoje. Escrevi sobre isso no texto em que explico por que bets não são investimento e no que trata de influenciadores financeiros. Cem anos depois, a lei continua precisa.
Há ainda uma parábola que eu considero a mais útil para quem está endividado: a de Dabasir, um mercador de camelos que, depois de fugir das dívidas e cair na escravidão, volta à Babilônia decidido a pagar todos os credores. O plano dele é simples: viver com sete décimos da renda, usar dois décimos para pagar as dívidas e guardar um décimo.

O que é atemporal
O que eu mais admiro no livro é que ele acerta o que realmente importa, sem jargão.
Pagar a si mesmo primeiro é, até hoje, a regra mais eficaz de poupança. Quem espera sobrar dinheiro no fim do mês quase nunca vê sobrar. Quem separa uma parte assim que recebe, antes de pagar qualquer conta, cria o hábito.
Os juros compostos são o motor da riqueza de Arkad, e a matemática não mudou. Veja o que acontece com quem guarda R$ 400 por mês, 10% de um salário de R$ 4.000, com rendimento de 10% ao ano:

Em 30 anos, os aportes somam R$ 144 mil, e o patrimônio passa de R$ 825 mil. Mais de 80% do resultado vem dos juros sobre juros, exatamente como na história de Arkad. É claro que parte desse valor seria corroída pela inflação ao longo do caminho, e por isso o rendimento precisa ser maior que ela, mas a força do mecanismo é a mesma. O artigo sobre o poder dos juros compostos explica o cálculo.
Buscar conselho com quem entende e fugir de promessas de ganho fácil são lições que poupam muito dinheiro. O erro de Arkad com o fabricante de tijolos é o mesmo de quem hoje compra um investimento porque um amigo, um parente ou um perfil nas redes indicou, sem entender o que está comprando.
O que precisa de ajuste no Brasil de hoje
Recomendar um livro de cem anos sem ressalvas seria desonesto. Três pontos precisam de adaptação.
A casa própria a qualquer custo. A quinta cura defende comprar a própria casa. No Brasil, com juros de financiamento altos, essa decisão depende muito das contas: em muitos casos, alugar e investir a diferença sai mais barato no longo prazo. Fiz essa comparação no texto sobre comprar ou alugar um imóvel.
O percentual de um décimo. Na época de Clason, a expectativa de vida era bem menor, e a previdência pública e privada tinham outro papel. Hoje, para quem quer manter o padrão de vida na aposentadoria, guardar 10% costuma ser pouco; 15% a 20% é uma meta mais realista para muita gente. Por outro lado, para quem ganha pouco, 10% pode ser impossível no começo, e não há problema em começar com 2% ou 5% e aumentar aos poucos.
Emprestar para o vizinho. Arkad enriquece emprestando dinheiro para artesãos que ele conhece. Hoje, o equivalente seguro é a renda fixa, como o Tesouro Direto e os CDBs cobertos pelo FGC, e não emprestar para amigos e parentes, que é um jeito comum de perder o dinheiro e a amizade.
O melhor argumento contrário
A crítica mais séria ao livro é que ele é simplista e até um pouco cruel com quem é pobre. Ao sugerir que basta guardar um décimo e ter disciplina, o livro ignoraria que muita gente simplesmente não tem o que guardar, por causa de salários baixos, desemprego ou emergências. A pobreza seria tratada como falta de hábito, e não como resultado de condições que a pessoa não controla.
Eu acho que essa crítica tem fundamento. Para uma família que mal consegue pagar as contas, o conselho de guardar 10% pode soar ofensivo. Mas há dois pontos a favor do livro. Primeiro, a sétima cura, aumentar a capacidade de ganhar, reconhece que poupar sozinho não basta e que a renda também precisa crescer. Segundo, a parábola de Dabasir mostra um caminho para quem está endividado, com um plano realista e sem culpa. O livro não resolve problemas estruturais, nem pretende, mas oferece ferramentas para quem tem alguma margem de manobra, e essa é a maioria dos leitores.
Para quem eu recomendo
Eu recomendo O Homem Mais Rico da BabilôniaParceiro especialmente para:
- 1Quem nunca leu nada sobre dinheiro. É a porta de entrada mais agradável que conheço.
- 2Adolescentes e jovens no primeiro emprego. Aprender a pagar a si mesmo primeiro aos 18 anos vale mais do que qualquer dica de investimento aos 40.
- 3Quem está endividado e precisa de motivação. A história de Dabasir é um plano prático embrulhado em uma boa narrativa.
Quem já investe e conhece os fundamentos vai achar o livro básico, e isso não é defeito. Às vezes, a melhor coisa que um investidor experiente pode fazer é reler o básico. Para o passo seguinte, eu indico O Investidor Inteligente, de Benjamin Graham, sobre o qual também escrevi.
O que eu faria no seu lugar
- 1Automatizaria o "pague-se primeiro". Programar uma transferência para a conta de investimentos no dia em que o salário cai é a versão moderna da bolsa de Arkad.
- 2Começaria com o percentual possível, mesmo que seja pequeno, e aumentaria um ponto a cada aumento de salário.
- 3Usaria a regra de Dabasir se estivesse endividado: 70% para viver, 20% para as dívidas e 10% para guardar. O guia de orçamento 50-30-20 ajuda a organizar o resto.
- 4Antes de qualquer investimento, montaria a reserva de emergência, a versão moderna de "proteger o tesouro de perdas".
Simule o efeito de pagar a si mesmo primeiro durante 30 anos, com os seus próprios números:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
O livro
- O Homem Mais Rico da Babilônia, de George S. ClasonParceiro, edição brasileira da HarperCollins.
Resumo
*O Homem Mais Rico da Babilônia* conta como Arkad, um escriba sem herança, se tornou o homem mais rico da cidade seguindo uma regra simples: guardar pelo menos um décimo de tudo o que ganha e fazer esse dinheiro trabalhar. As sete curas e as cinco leis do ouro resumem os fundamentos das finanças pessoais em linguagem de parábola, e a quinta lei, sobre fugir de promessas impossíveis, nunca foi tão atual. Alguns conselhos precisam de ajuste para o Brasil de 2026, como a casa própria a qualquer custo e o percentual de poupança. Ainda assim, é o livro que eu daria a quem nunca pensou em dinheiro. Para transformar a lição em plano, leia o guia de metas financeiras.
Referências
- Wikipedia. The Richest Man in Babylon: origem nos folhetos de 1920 a 1924, distribuídos por bancos e seguradoras, e publicação em livro em 1926.
- Wikipedia. George Samuel Clason: biografia do autor.
- Ackerman, James M. Interest Rates and the Law: A History of Usury. Arizona State Law Journal, 1981: limites de juros no Código de Hamurabi.
- Florida Law Review. Truth, Understanding, and High-Cost Consumer Credit: The Historical Context of the Truth in Lending Act, v. 55, n. 3, 2003.
- Museu do Louvre. Code de Hammurabi, roi de Babylone: a estela do Código de Hamurabi.
- Penguin Random House. The Richest Man in Babylon, by George S. Clason: ficha do livro.
Transparência: os links de livros deste artigo levam à Amazon. Como associada da Amazon, a Ventach recebe por compras qualificadas, sem custo adicional para você. A escolha dos livros e as opiniões do texto são independentes.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
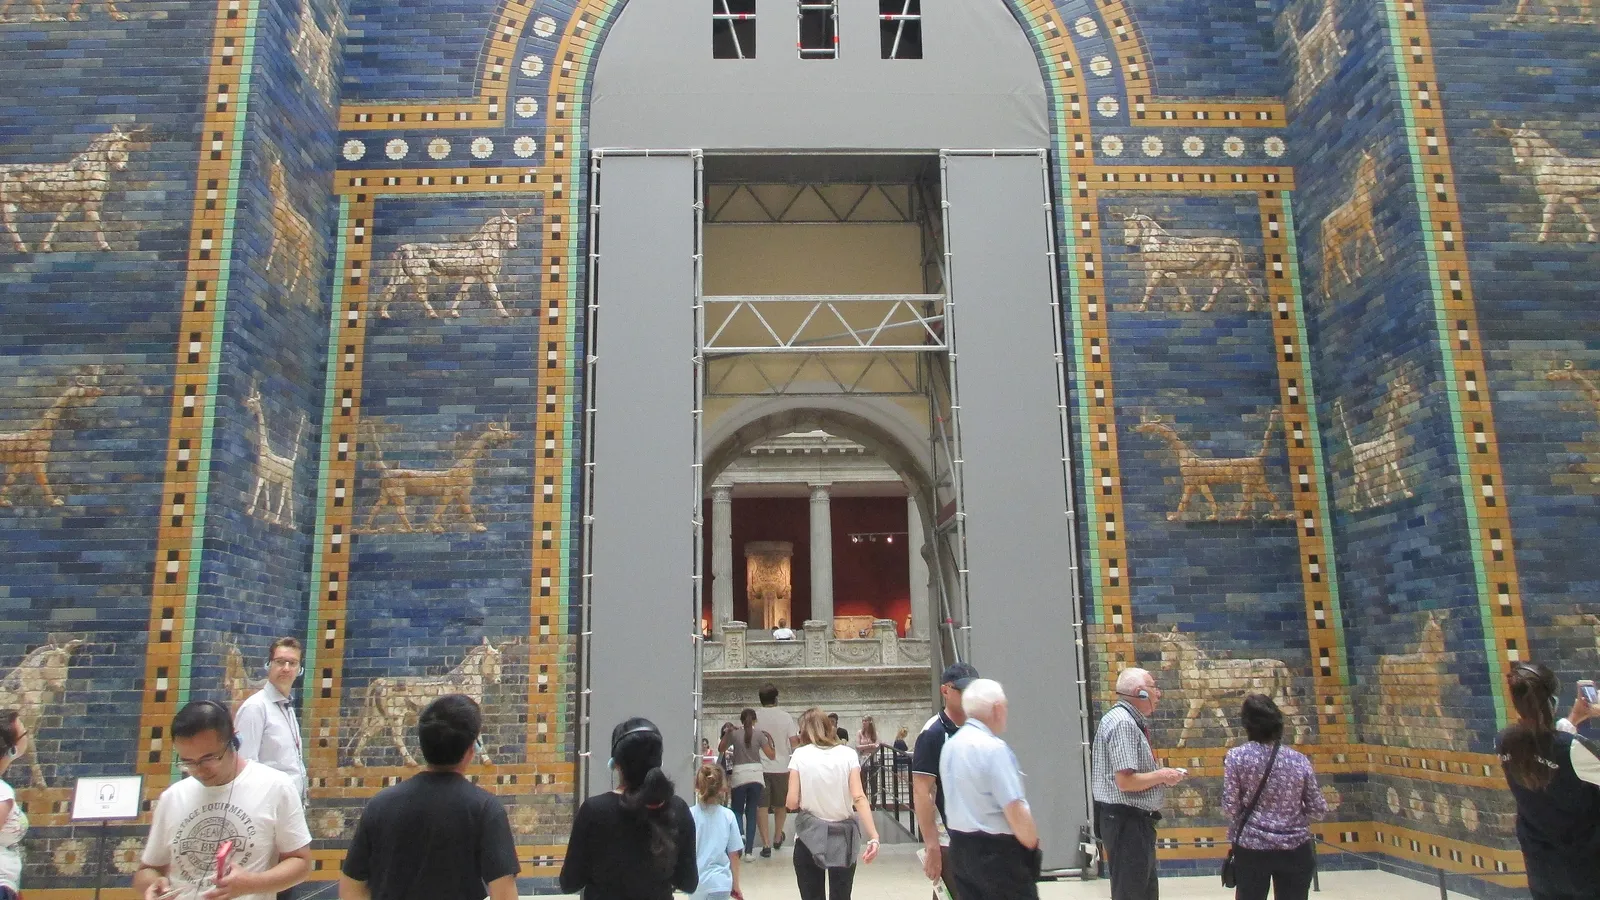
Imagem: Porta de Ishtar reconstruída no Museu Pergamon, em Berlim, com tijolos azuis e figuras de animais. Crédito: Avi1111 dr. avishai teicher / Wikimedia Commons, licença CC BY-SA 4.0.