Resumo em 30 segundos
- Benjamin Graham publicou O Investidor Inteligente em 1949; Warren Buffett leu o livro aos 19 anos e até hoje o chama de o melhor livro sobre investimentos já escrito.
- O Sr. Mercado, a alegoria mais famosa do livro, descreve um sócio emotivo que oferece preços diferentes todos os dias: a queda de 13,88% do Ibovespa em 26 de outubro foi um retrato perfeito dele.
- A margem de segurança, o conceito central do livro, é comprar por um preço bem abaixo do valor estimado, para que os erros de análise não se transformem em prejuízo.
- Para o investidor defensivo, Graham recomenda manter entre 25% e 75% em ações e rebalancear, com 50% como ponto de partida.
- O livro é denso e usa exemplos antigos; a edição com os comentários de Jason Zweig torna a leitura muito mais útil para quem investe hoje.
Opinião. Artigo da Redação Ventach com análise e posição editorial; os fatos citados têm fonte nas referências ao final, os exemplos são simulações e nada aqui é recomendação individual.
Existe um livro que eu releio sempre que o mercado perde a cabeça. Não o livro inteiro, que tem mais de seiscentas páginas, mas dois capítulos específicos, que funcionam como um calmante com fundamento. O livro é O Investidor InteligenteParceiro, de Benjamin Graham, e outubro de 2026 me deu um ótimo motivo para abri-lo de novo.
No dia 5 de outubro, depois do primeiro turno, o Ibovespa subiu 7,70% em um único dia. No dia 26, depois do segundo turno, caiu 13,88%. As empresas listadas na bolsa eram praticamente as mesmas nas duas datas, com as mesmas fábricas, os mesmos clientes e os mesmos funcionários. O que mudou foi o humor de quem compra e vende ações. Graham deu um nome para esse humor há mais de setenta anos: o Sr. Mercado.
Neste texto, eu conto quem foi Graham, explico as três ideias do livro que mais uso, aponto onde ele envelheceu e digo para quem eu o recomendo. Adianto: é o livro de investimentos que mais influenciou a minha forma de pensar, e também um dos mais difíceis de ler do começo ao fim.
Quem foi Benjamin Graham
Benjamin Graham nasceu em Londres, em 1894, e cresceu em Nova York. Trabalhou em Wall Street, viveu a quebra de 1929 por dentro, perdeu boa parte do que tinha e passou o resto da carreira tentando responder a uma pergunta simples: como investir em ações sem depender da sorte nem do humor do mercado?
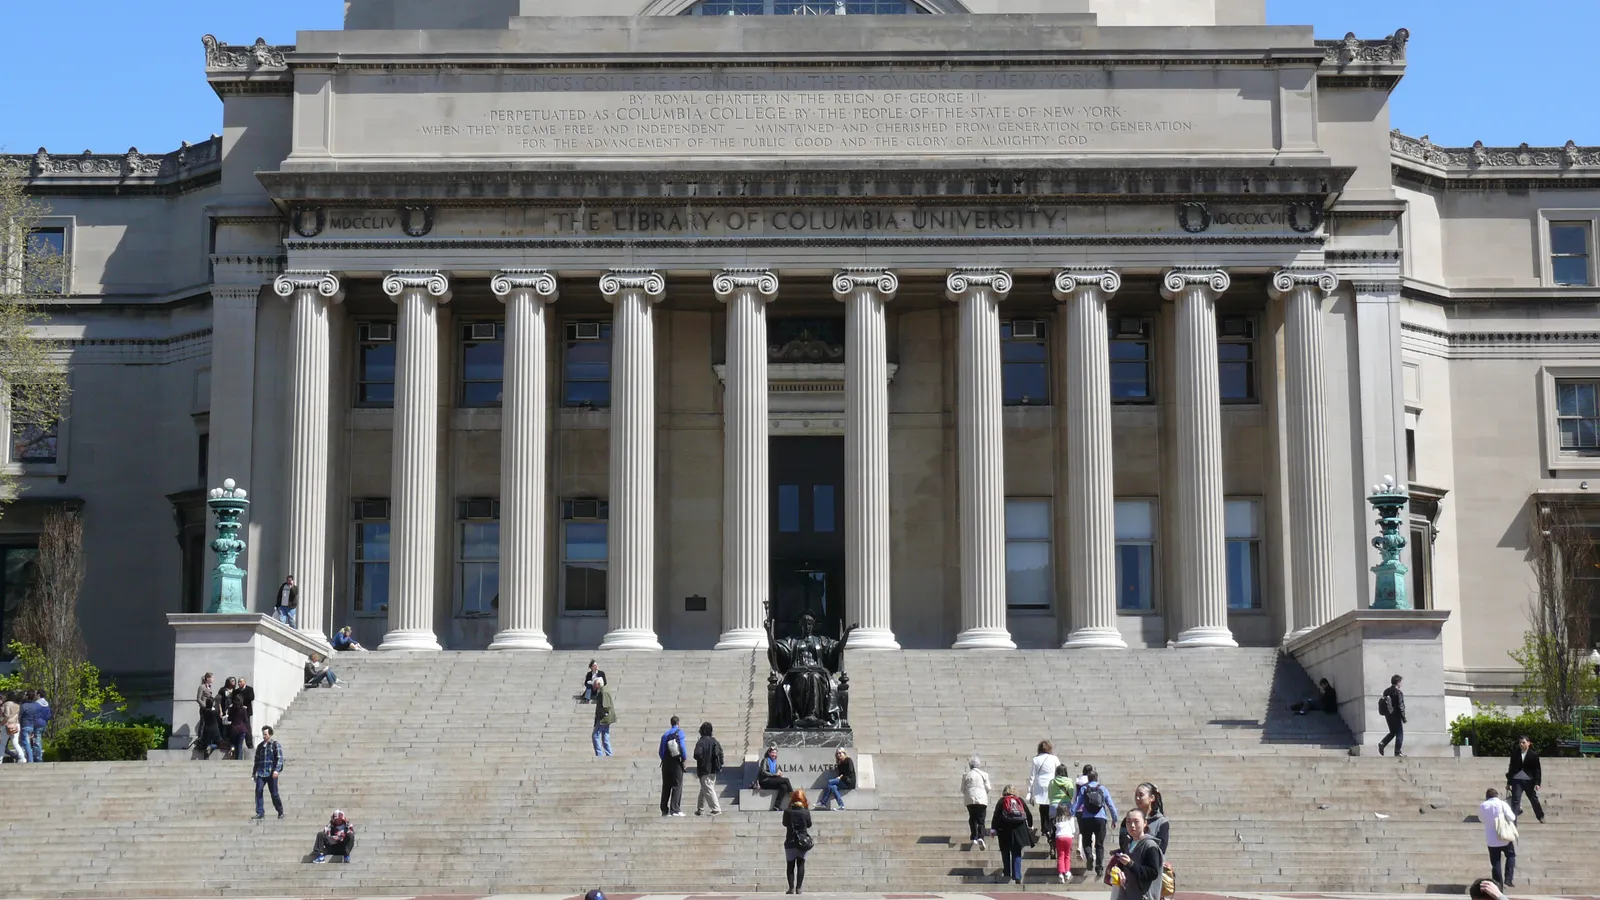
A partir de 1928, ele ensinou na Escola de Negócios da Universidade Columbia, em Nova York, onde desenvolveu com David Dodd o que hoje chamamos de investimento em valor. Em 1934, os dois publicaram *Security Analysis*, um tratado técnico para profissionais. Em 1949, Graham lançou *O Investidor Inteligente*, uma versão para o público em geral. Ele morreu em 1976, depois de revisar o livro várias vezes.
O aluno mais famoso de Graham foi Warren Buffett. No prefácio que escreveu para uma das edições, Buffett conta que leu a primeira edição no início de 1950, aos 19 anos, e que achou que era "de longe o melhor livro sobre investimentos já escrito". E completa: "Ainda acho." Poucos elogios no mundo dos investimentos têm tanto peso.
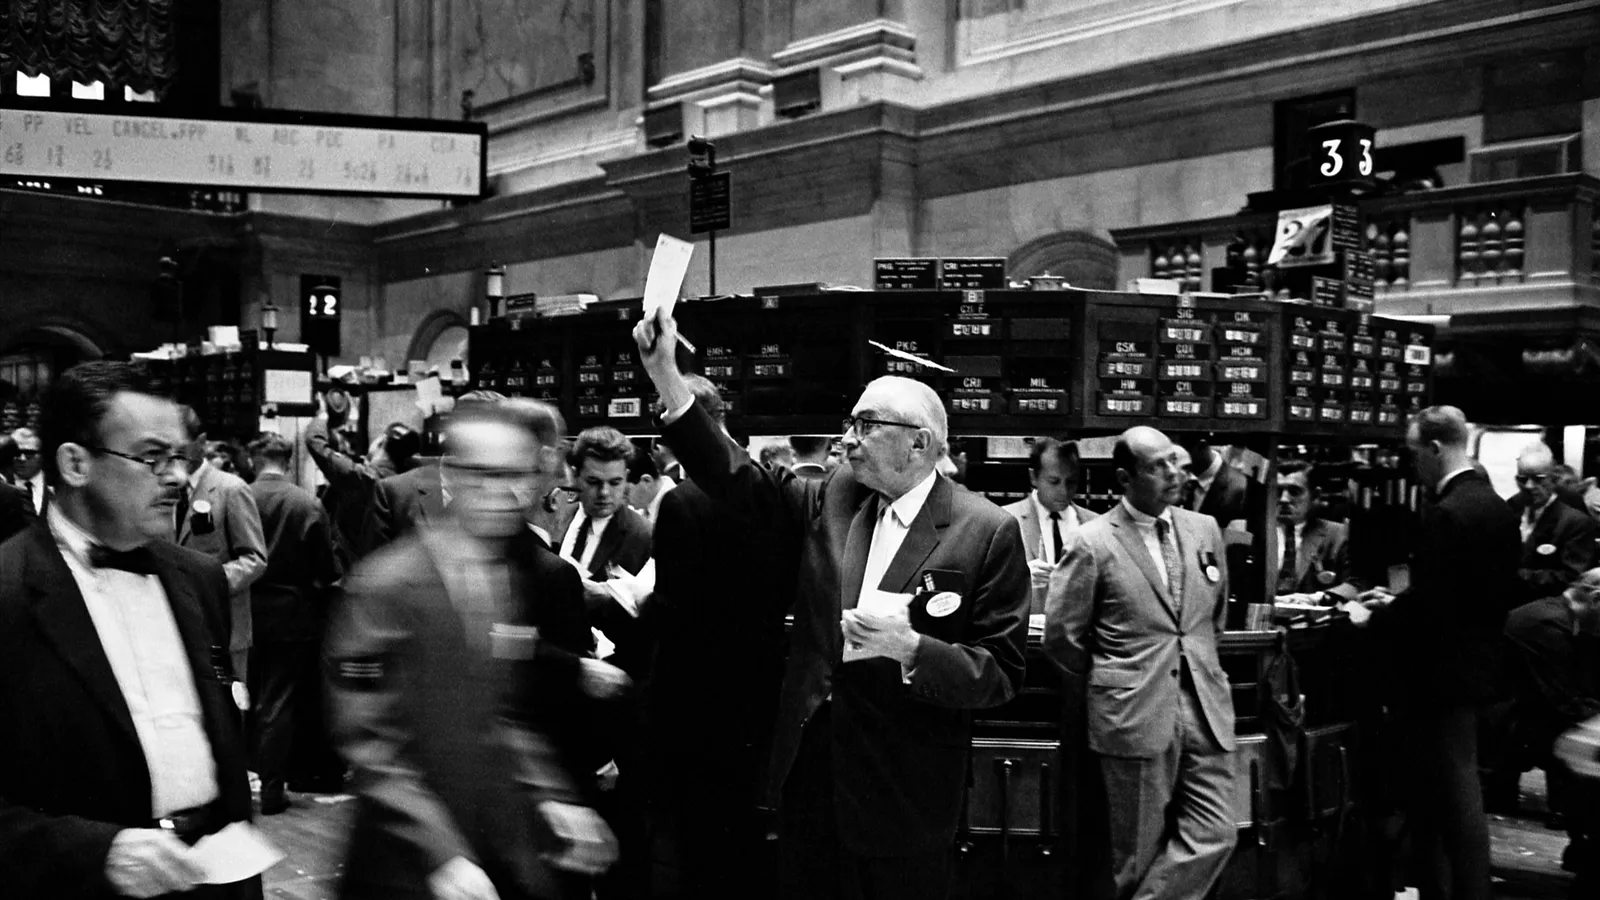
Ideia 1: o Sr. Mercado
A alegoria mais famosa do livro está no capítulo sobre as flutuações do mercado. Graham pede que você imagine que é sócio de uma empresa e que tem um sócio chamado Sr. Mercado. Todos os dias, sem falta, o Sr. Mercado aparece e oferece um preço: quanto ele pagaria pela sua parte, ou por quanto ele venderia a parte dele.
O detalhe é que o Sr. Mercado é emocionalmente instável. Em alguns dias, está eufórico, enxerga só coisas boas e oferece preços altíssimos. Em outros, está deprimido, enxerga só problemas e aceita vender por qualquer valor. A lição de Graham é que você não é obrigado a negociar com ele. As ofertas do Sr. Mercado servem para você aproveitar, quando o preço for muito bom, e não para guiar o que você pensa sobre o valor do negócio.
Agora releia as datas do começo deste texto. Em 5 de outubro, o Sr. Mercado estava eufórico com a possibilidade de uma mudança de governo. Em 26 de outubro, estava em pânico com o resultado da eleição, a ponto de a bolsa acionar o circuit breaker pela primeira vez desde 2020. Contei os detalhes no texto sobre o que a reação à reeleição ensina. O que eu faço nesses dias é exatamente o que Graham sugeria: lembrar que o preço do dia é a opinião de um sócio de humor instável, e não uma avaliação definitiva do que eu tenho.
Essa ideia sozinha já justificaria a leitura de O Investidor InteligenteParceiro. Ela muda a relação com a volatilidade: em vez de ameaça, a oscilação vira oportunidade, ou, no mínimo, ruído que você pode ignorar.
Ideia 2: a margem de segurança
O último capítulo do livro se chama, na tradução direta do original, "A margem de segurança como conceito central do investimento". O próprio Graham escreve ali que, se tivesse de resumir o segredo do investimento sólido em três palavras, o lema seria esse: margem de segurança.
A ideia vem da engenharia. Quem projeta uma ponte para caminhões de 10 toneladas não a calcula para aguentar exatamente 10 toneladas. Calcula para 30, porque sabe que pode haver erros de cálculo, materiais piores que o previsto e cargas inesperadas. No investimento, a margem de segurança é a diferença entre o valor que você estima para um ativo e o preço que você paga por ele. Quanto maior essa diferença, mais espaço você tem para errar sem perder dinheiro.
O que eu mais gosto nesse conceito é a humildade embutida nele. Graham parte do princípio de que as análises vão errar, que o futuro é incerto e que o investidor não tem controle sobre quase nada. A única coisa que ele controla é quanto paga. Por isso, pagar pouco é a principal defesa.
Eu aplico a margem de segurança até fora das ações. Quando o Tesouro IPCA+ passa a pagar mais de 7% acima da inflação, como aconteceu depois da eleição, eu vejo uma margem de segurança grande para quem leva o título até o vencimento: mesmo que a inflação surpreenda, o retorno real contratado é alto. O artigo sobre como a política fiscal mexe na renda fixa desenvolve esse raciocínio.
Ideia 3: o investidor defensivo e o investidor empreendedor
Graham divide os investidores em dois tipos, e essa divisão é, para mim, a parte mais prática do livro.
O investidor defensivo quer segurança e pouco trabalho. Não tem tempo, vontade ou conhecimento para analisar empresas a fundo. Para ele, Graham recomenda uma carteira simples, dividida entre ações de empresas grandes e sólidas e títulos de renda fixa, com uma regra clara: nunca ter menos de 25% nem mais de 75% em ações, com uma divisão de 50% e 50% como ponto de partida. Quando os preços mudam e a proporção se afasta do alvo, o investidor rebalanceia. No exemplo do livro, se as ações sobem e passam a representar 55% da carteira, vende-se uma parte delas e coloca-se o dinheiro na renda fixa, voltando aos 50%.

O investidor empreendedor está disposto a dedicar tempo e esforço para tentar resultados melhores. Para ele, Graham descreve critérios para encontrar ações baratas em relação ao lucro, ao patrimônio e à história da empresa. Mas avisa: o esforço só compensa se for feito com seriedade, e o pior caminho é ficar no meio-termo, agindo como empreendedor sem o trabalho que isso exige.

Eu me considero, com orgulho, uma investidora defensiva na maior parte do patrimônio. Essa honestidade sobre o próprio perfil é, para mim, o melhor presente do livro.
Onde o livro envelheceu
Seria desonesto recomendar o livro sem falar das partes que não resistiram ao tempo.
Os exemplos são antigos. Graham analisa empresas americanas das décadas de 1960 e 1970, muitas das quais nem existem mais. Para um leitor brasileiro de hoje, esses trechos podem ser cansativos.
Os critérios numéricos são de outra época. Alguns filtros quantitativos que Graham propõe para escolher ações foram pensados para um mercado com empresas muito diferentes das atuais, em que boa parte do valor estava em fábricas e estoques, e não em marcas, tecnologia e dados.
A renda fixa que ele descreve é americana. As recomendações sobre títulos se referem ao mercado dos Estados Unidos da época. O investidor brasileiro precisa traduzir a ideia para o Tesouro Direto e os CDBs, com juros e riscos muito diferentes.
A boa notícia é que a edição brasileira publicada pela HarperCollins traz os comentários do jornalista Jason Zweig, que acompanham cada capítulo com exemplos mais recentes, como a bolha da internet. Esses comentários fazem uma diferença enorme. É a edição que eu recomendo.
O melhor argumento contrário
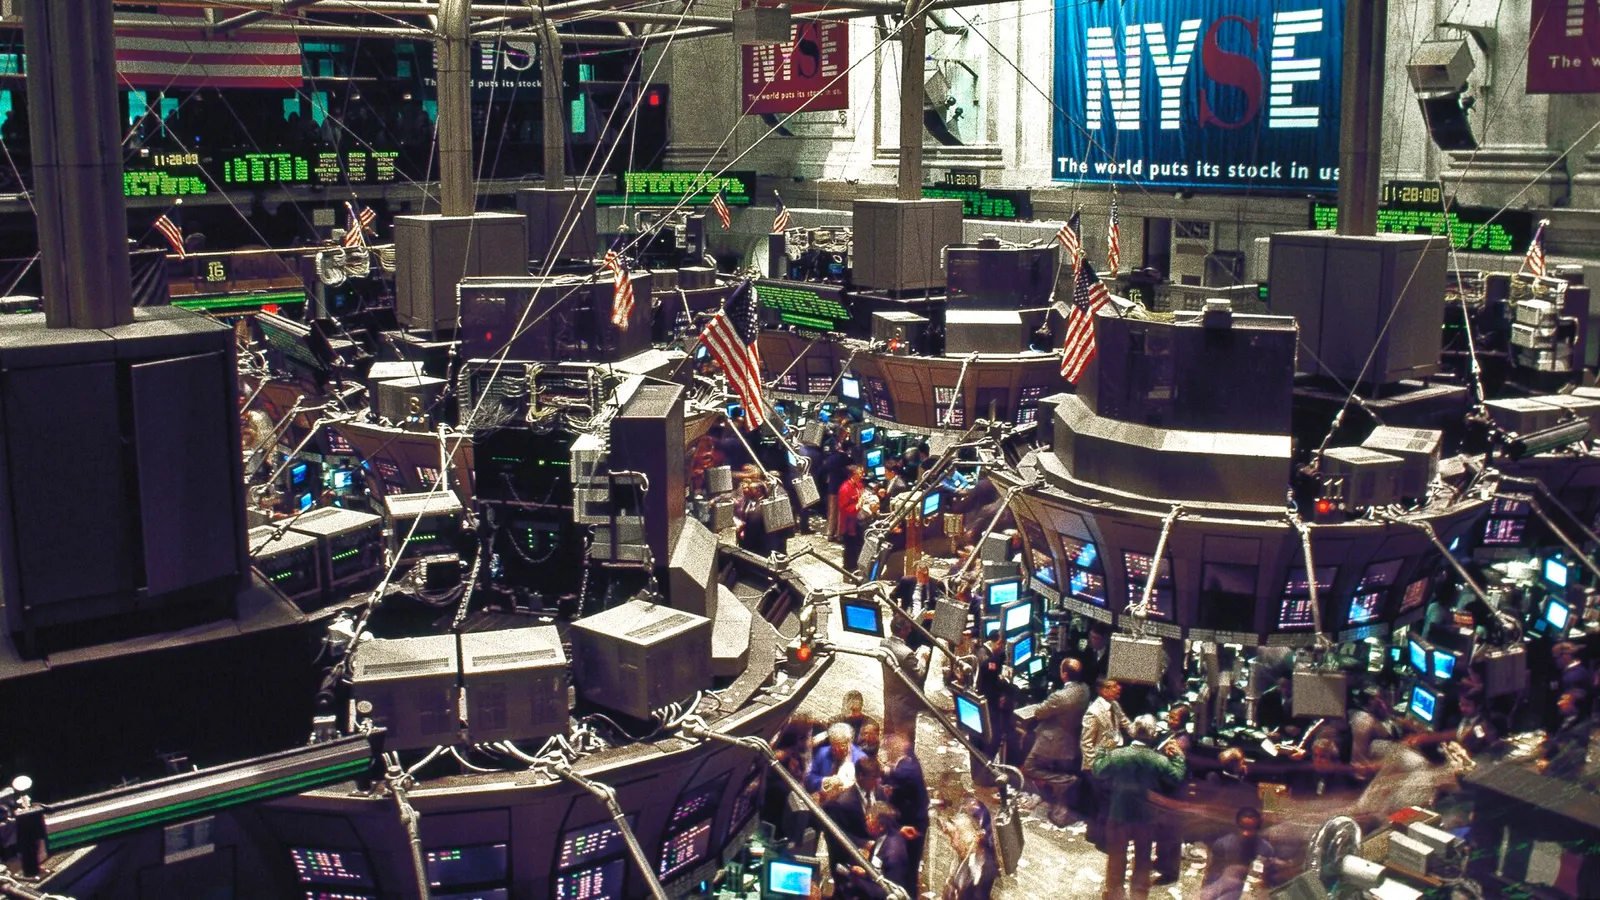
Há uma crítica séria a Graham, e ela merece resposta: o investimento em valor teria parado de funcionar. Durante boa parte dos anos 2010, as ações de empresas consideradas baratas tiveram desempenho pior que as de empresas de crescimento, especialmente as grandes de tecnologia. Quem seguiu filtros de valor à risca ficou para trás. Para os críticos, os métodos de Graham pertencem a um mundo que acabou.
Eu concordo que os filtros numéricos de Graham envelheceram. Mas a crítica atinge a parte menos importante do livro. O Sr. Mercado, a margem de segurança e a honestidade sobre o próprio perfil não dependem de nenhum estilo de ação estar na moda. São princípios sobre comportamento e preço, e esses princípios valem para ações de valor, de crescimento, para títulos públicos e até para imóveis. Graham, aliás, nunca prometeu que o mercado recompensaria o investidor todos os anos. Prometeu que o investidor disciplinado evitaria os erros que destroem patrimônio.
Para quem eu recomendo
Eu recomendo O Investidor InteligenteParceiro para três tipos de leitor:
- 1Quem já investe e quer entender por que os preços enlouquecem. É o melhor antídoto que conheço contra o pânico e a euforia.
- 2Quem pensa em escolher ações por conta própria. Antes de comprar a primeira ação, vale entender a diferença entre preço e valor e a importância da margem de segurança.
- 3Quem quer um guia para uma carteira simples e defensiva. A parte sobre o investidor defensivo é praticamente um manual de como investir sem perder o sono.
Eu não recomendaria como primeiro livro para quem ainda não tem reserva de emergência nem entende o básico de renda fixa. Para esse leitor, começar pelos guias de como investir com pouco dinheiro e de reserva de emergência faz mais sentido. O livro de Graham fica para o segundo passo.
Uma dica de leitura: comece pelos capítulos 8 e 20, sobre as flutuações do mercado e a margem de segurança. Depois, leia a parte sobre o investidor defensivo. Se gostar, volte ao começo. Muita gente desiste do livro por tentar lê-lo como um romance, do início ao fim.
O que eu faria no seu lugar
- 1Definiria se sou um investidor defensivo ou empreendedor, com honestidade, considerando o tempo e o interesse que tenho para estudar empresas.
- 2Se defensivo, montaria uma divisão simples entre ações e renda fixa, dentro da faixa de Graham, e rebalancearia uma vez por ano ou quando a proporção se afastasse muito do alvo.
- 3Escreveria a minha própria regra para os dias de Sr. Mercado, algo como "não vendo nada no dia de uma queda forte; reviso o plano uma semana depois". Ter a regra escrita antes da crise ajuda muito a segui-la durante.
- 4Exigiria margem de segurança em qualquer compra, de ações a títulos, perguntando sempre quanto posso errar antes de perder dinheiro.
Veja o efeito de uma estratégia defensiva e constante ao longo de vinte anos, com aportes mensais:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
O livro
- O Investidor Inteligente, de Benjamin GrahamParceiro, edição brasileira da HarperCollins, com comentários de Jason Zweig e prefácio de Warren Buffett.
Resumo
*O Investidor Inteligente*, de Benjamin Graham, publicado em 1949, continua sendo, nas palavras de Warren Buffett, o melhor livro sobre investimentos já escrito. As suas três ideias centrais, o Sr. Mercado, a margem de segurança e a divisão entre investidor defensivo e empreendedor, explicam muito bem o que aconteceu com a bolsa brasileira em outubro de 2026 e como atravessar momentos assim. Os exemplos e os filtros numéricos envelheceram, mas a edição com os comentários de Jason Zweig resolve boa parte do problema. É o livro que eu recomendo para quem já tem a base e quer investir com a cabeça fria. Para colocar a parte prática em ação, leia também o guia de alocação de ativos.
Referências
- Yahoo Finance. 75 years later, Warren Buffett's favorite book, 'The Intelligent Investor,' is still the 'best book about investing', por Kerry Hannon, 9 de novembro de 2024, com o trecho do prefácio de Warren Buffett.
- Wikipedia. The Intelligent Investor: histórico de edições, capítulos e comentários de Jason Zweig.
- Wikipedia. Benjamin Graham: biografia, Universidade Columbia e *Security Analysis*.
- Zaveri, Jimit. The Intelligent Investor #4: General Portfolio Policy, the Defensive Investor: resumo do capítulo 4, com a faixa de 25% a 75%, a divisão de 50% e 50% e o exemplo de rebalanceamento.
- Google Books. O Investidor Inteligente, Benjamin Graham: ficha da edição brasileira da HarperCollins.
- CNN Brasil. Dólar sobe 8% e Bolsa tem maior queda desde a pandemia após vitória de Lula, 26 de outubro de 2026.
Transparência: os links de livros deste artigo levam à Amazon. Como associada da Amazon, a Ventach recebe por compras qualificadas, sem custo adicional para você. A escolha dos livros e as opiniões do texto são independentes.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Biblioteca Low Memorial da Universidade Columbia, em Nova York, com colunas e cúpula. Crédito: Ad Meskens / Wikimedia Commons, licença CC BY-SA 3.0.