Resumo em 30 segundos
- O CDI é a taxa média dos empréstimos de um dia entre bancos, calculada e divulgada diariamente pela B3.
- Ele acompanha a Selic de perto, em geral cerca de 0,10 ponto abaixo da meta.
- O percentual do CDI é aplicado sobre a taxa diária, por isso 110% do CDI rende um pouco mais que 1,1 vez a taxa anual.
- Um fundo de renda fixa que não supera o CDI depois das taxas está perdendo para a referência.
- Compare aplicações sempre pelo rendimento líquido, depois do Imposto de Renda.
"Rende 100% do CDI." "Este CDB paga 110% do CDI." "O fundo superou o CDI em 2%." A sigla aparece em quase toda conversa sobre renda fixa, mas pouca gente sabe o que ela significa. Entender o CDI ajuda a comparar ofertas, desconfiar de promessas exageradas e avaliar se um fundo está realmente entregando resultado.
O que é o CDI
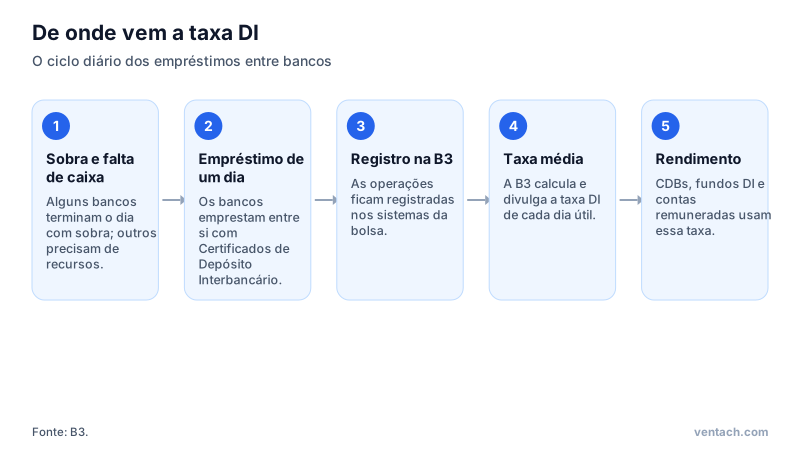
CDI significa Certificado de Depósito Interbancário. É um título que os bancos usam para emprestar dinheiro uns aos outros por prazos curtíssimos, em geral de um dia. Todos os dias, alguns bancos terminam o expediente com sobra de caixa, e outros precisam de recursos para fechar as contas exigidas pelo Banco Central. Os primeiros emprestam aos segundos.
A taxa média dessas operações de um dia é a taxa DI, que o mercado chama simplesmente de CDI. Ela é calculada e divulgada diariamente pela B3, a bolsa brasileira, a partir das operações registradas em seus sistemas.
CDI e Selic
O CDI e a Selic andam praticamente juntos. A Selic é a taxa das operações de um dia lastreadas em títulos públicos; o CDI, das operações entre bancos com outro tipo de lastro. Como ambas refletem o custo do dinheiro de curtíssimo prazo, a diferença entre elas é mínima. Na prática, o CDI costuma ficar cerca de 0,10 ponto percentual abaixo da meta Selic.
Isso significa que, quando o Copom sobe a Selic, o CDI sobe junto no dia seguinte, e todos os investimentos atrelados a ele passam a render mais. Quando a Selic cai, o efeito é o inverso. O artigo sobre Selic e Copom explica como essas decisões são tomadas.
Por que o CDI virou a régua da renda fixa
O CDI se tornou referência por três razões:
- 1É o custo de oportunidade do sistema financeiro: é quanto um banco ganharia emprestando sem risco relevante para outro banco. Qualquer aplicação deveria render pelo menos isso para valer a pena.
- 2É diário e transparente: a taxa é divulgada todos os dias úteis e serve para corrigir aplicações de forma justa.
- 3Acompanha a Selic: protege o investidor contra mudanças nos juros, porque se ajusta automaticamente.
Por isso, CDBs, LCIs, LCAs, debêntures, fundos DI, contas remuneradas e até o desempenho de fundos multimercado são comparados com o CDI.
Como funciona o "percentual do CDI"
Quando um CDB paga 110% do CDI, ele aplica 110% sobre a taxa diária do CDI, e não sobre a taxa anual. O ano tem cerca de 252 dias úteis. Com CDI de 13% ao ano, a taxa diária é de aproximadamente 0,0485%. Multiplicada por 1,1, vira 0,0534% ao dia. Capitalizada por 252 dias, resulta em 14,39% ao ano, e não 14,3%.
O efeito é pequeno, mas existe, e funciona nos dois sentidos: 90% do CDI rende um pouco menos que 90% da taxa anual.
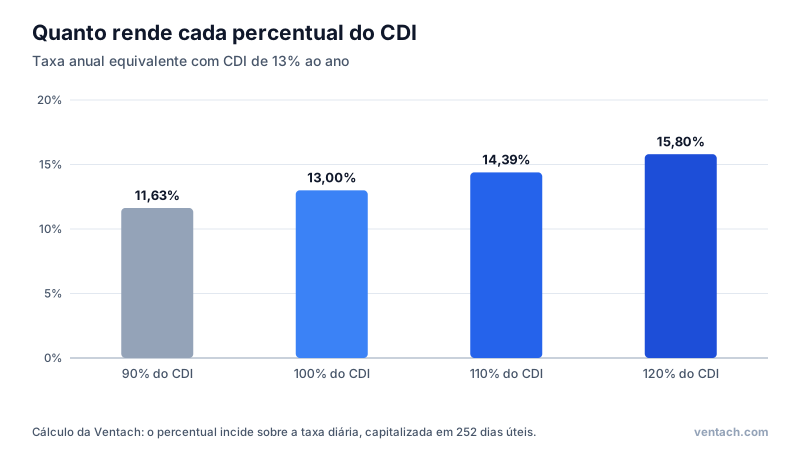
Na prática: a diferença entre 100% e 110% do CDI parece pequena, mas, em R$ 10 mil por dois anos com CDI de 13%, são cerca de R$ 316 a mais de rendimento bruto. Em valores maiores e prazos longos, a diferença cresce.
Outras formas de atrelar ao CDI
Além do percentual, há outras modalidades:
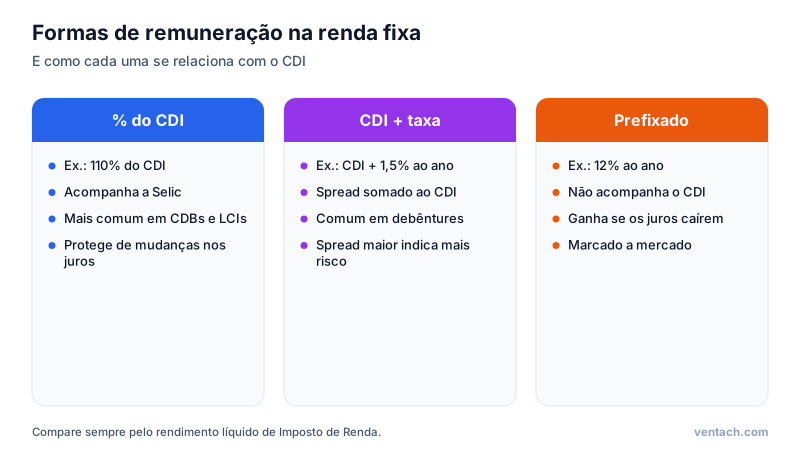
- CDI mais taxa: comum em debêntures e fundos de crédito, como "CDI + 1,5% ao ano". O spread é somado ao CDI.
- Prefixado: a taxa é fixa e não acompanha o CDI. Compare com a expectativa de CDI médio para o prazo, visível nas taxas do Tesouro Prefixado.
- IPCA mais taxa: atrelado à inflação, sem relação direta com o CDI.
Usando o CDI para avaliar fundos
Um fundo de renda fixa conservador deveria entregar algo próximo de 100% do CDI depois das taxas. Se um fundo DI rende 85% do CDI, a taxa de administração está consumindo boa parte do resultado, e um Tesouro Selic ou um CDB de liquidez diária faria melhor. Para fundos multimercado, que assumem mais risco, a expectativa é superar o CDI com folga ao longo de vários anos; se não superam, o investidor assumiu risco sem ser recompensado.
Ao olhar a lâmina de um fundo, compare a rentabilidade com o CDI em vários períodos, e não só nos últimos 12 meses. Um ano bom pode esconder vários ruins.
Rendimento líquido: não esqueça o imposto
Comparar "% do CDI" de produtos com tributação diferente engana. Um CDB de 100% do CDI tem IR pela tabela regressiva; uma LCI de 90% do CDI é isenta para pessoa física. Para prazos acima de dois anos, a LCI de 90% equivale a um CDB de cerca de 105,9% do CDI. O artigo sobre CDB, LCI e LCA traz a tabela completa de equivalência.
Também é preciso considerar o IOF nos resgates em menos de 30 dias e a liquidez: muitos CDBs que pagam percentuais altos exigem que o dinheiro fique aplicado até o vencimento.
Quanto rende 100% do CDI
Para estimar o rendimento de uma aplicação atrelada ao CDI, use a calculadora abaixo. Ela aplica o percentual sobre a taxa diária e desconta o Imposto de Renda do prazo escolhido:
Simule aqui: Rendimento de CDB, LCI e LCA
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Armadilhas comuns
- 1Comparar percentuais de produtos com tributação diferente. Converta sempre para o líquido.
- 2Achar que 100% do CDI é o máximo. Bancos médios e pequenos pagam mais para atrair recursos, com a proteção do FGC até o limite. Leia o artigo sobre o FGC antes de concentrar valores.
- 3Ignorar a liquidez. Um CDB de 120% do CDI que só pode ser resgatado em quatro anos não serve para a reserva de emergência.
- 4Esquecer que o CDI muda. Um CDB de 100% do CDI não garante 13% ao ano: se a Selic cair para 9%, ele passa a render cerca de 9%.
- 5Aceitar fundo DI caro. Taxa de administração acima de 0,5% ao ano em fundo DI raramente se justifica.
Como o rendimento é calculado no dia a dia
Em uma aplicação atrelada ao CDI, o saldo é corrigido a cada dia útil pela taxa DI daquele dia, multiplicada pelo percentual contratado. O cálculo usa juros compostos: o rendimento de hoje passa a render amanhã. Em fins de semana e feriados não há rendimento, e é por isso que o mercado usa a convenção de 252 dias úteis por ano.
Um exemplo simplificado, com R$ 10.000 em um CDB a 100% do CDI e CDI de 13% ao ano:
| Período | Taxa aproximada | Saldo bruto ao final |
|---|---|---|
| 1 dia útil | 0,0485% | R$ 10.004,85 |
| 21 dias úteis (cerca de um mês) | 1,02% | R$ 10.102,37 |
| 126 dias úteis (cerca de seis meses) | 6,30% | R$ 10.630,15 |
| 252 dias úteis (um ano) | 13% | R$ 11.300,00 |
O Imposto de Renda só é descontado no resgate ou no vencimento, com a alíquota correspondente ao prazo. Por isso, o saldo bruto exibido pelo banco é maior que o valor que você receberia se resgatasse hoje. A maioria dos aplicativos mostra os dois valores: bruto e líquido.
O CDI e as contas remuneradas
Muitos bancos digitais oferecem contas que "rendem 100% do CDI". Na prática, o saldo costuma ser aplicado automaticamente em um CDB de liquidez diária ou em um fundo, e o rendimento segue as mesmas regras: IR regressivo, IOF nos primeiros 30 dias e garantia do FGC quando se trata de CDB. Antes de deixar dinheiro parado nesse tipo de conta, verifique se há valor mínimo para começar a render, se o rendimento vale para todo o saldo e quem é o emissor do título.
Perguntas frequentes
O CDI pode ser negativo? Na prática, não. Ele acompanha a Selic, que tem ficado bem acima de zero no Brasil. Mesmo no menor patamar histórico, em 2020, a taxa ficou perto de 2% ao ano.
Qual a diferença entre CDI e Selic para quem investe? Para a pessoa física, quase nenhuma. Um título que paga 100% do CDI e o Tesouro Selic rendem praticamente o mesmo antes dos custos. A escolha depende de custos, liquidez e risco do emissor.
Por que alguns CDBs pagam 120% do CDI? Porque o emissor, em geral um banco médio ou pequeno, precisa oferecer mais para atrair recursos. O FGC protege até o limite, mas taxas muito acima da média indicam maior risco.
Onde vejo a taxa DI do dia? A B3 divulga a taxa diariamente, e muitos sites e aplicativos de investimento reproduzem o valor.
Um fundo multimercado precisa bater o CDI? Sim, ao longo de vários anos. Como assume mais riscos que um título atrelado ao CDI, ele precisa entregar um retorno maior, depois das taxas, para justificar a escolha. Se não supera o CDI de forma consistente, o investidor assumiu risco sem ser recompensado.
Resumo
O CDI é a taxa média dos empréstimos de um dia entre bancos e funciona como a régua da renda fixa brasileira. Ele acompanha a Selic, é calculado diariamente pela B3 e serve para remunerar e avaliar investimentos. Ao comparar aplicações, lembre que o percentual incide sobre a taxa diária, converta para o rendimento líquido e considere liquidez e risco. Para revisar os produtos de renda fixa, leia o guia de renda fixa para iniciantes.
Referências
- B3. Educação B3: conteúdos sobre a taxa DI e os indicadores de renda fixa.
- Banco Central do Brasil. Taxa Selic.
- Banco Central do Brasil. Taxas de juros básicas: histórico.
- Comissão de Valores Mobiliários. Portal do Investidor: tipos de investimentos.
- Comissão de Valores Mobiliários. Resolução CVM 175: lâminas e informações dos fundos.
- ANBIMA. Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais: estatísticas de fundos de investimento.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento de cdb, lci e lca com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Cédula de 20 reais com o mico-leão-dourado. Crédito: Oleg Yunakov / Wikimedia Commons, licença CC BY-SA 4.0.