Resumo em 30 segundos
- A crise começou com hipotecas concedidas a tomadores sem capacidade de pagamento nos Estados Unidos.
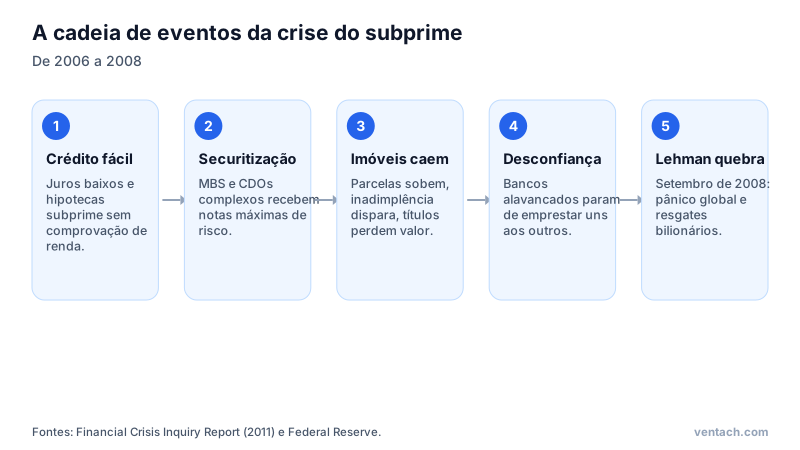
- A securitização espalhou esses créditos por bancos e fundos do mundo inteiro, com notas de risco excessivamente otimistas.
- A quebra do Lehman Brothers, em setembro de 2008, transformou a crise imobiliária em pânico financeiro global.
- No Brasil, o Ibovespa caiu cerca de 60% do pico ao fundo, e empresas sofreram perdas com derivativos cambiais.
- Alavancagem, complexidade e confiança cega em notas de risco estão entre as lições que seguem atuais.
Em setembro de 2008, o quarto maior banco de investimentos dos Estados Unidos pediu falência. Em poucos dias, o mercado de crédito mundial congelou, bolsas despencaram, governos lançaram pacotes de resgate de centenas de bilhões de dólares e o mundo mergulhou na pior recessão desde a Grande Depressão. A crise de 2008 não nasceu de um evento isolado, mas de uma cadeia de decisões que pareciam razoáveis isoladamente e se mostraram desastrosas em conjunto.
Este artigo reconstrói essa cadeia, mostra como a crise chegou ao Brasil e extrai lições práticas para quem investe hoje.
A bolha imobiliária
No início dos anos 2000, depois do estouro da bolha das empresas de internet, o Federal Reserve reduziu os juros para estimular a economia. Crédito barato, inovação financeira e a crença de que imóveis nunca perdiam valor alimentaram uma alta acelerada nos preços das casas americanas.
Os bancos passaram a conceder hipotecas a tomadores com histórico de crédito ruim, sem comprovação de renda e com parcelas iniciais artificialmente baixas que subiriam depois de alguns anos. Esses empréstimos ficaram conhecidos como subprime. A lógica era: se o tomador não conseguir pagar, o imóvel valorizado cobre a dívida. A lógica só funcionava enquanto os preços subissem.
A securitização espalhou o risco
Os bancos que concediam as hipotecas não ficavam com elas. Vendiam os créditos para instituições que os agrupavam em títulos, os MBS (mortgage-backed securities), e depois reempacotavam fatias desses títulos em estruturas ainda mais complexas, os CDOs. O mesmo princípio da securitização que existe nos CRIs brasileiros foi levado a extremos de complexidade.
As agências de classificação de risco deram notas máximas a muitas dessas estruturas, com base em modelos que supunham que as inadimplências seriam independentes entre si e que os preços dos imóveis não cairiam em todo o país ao mesmo tempo. Com a nota AAA, os títulos foram comprados por bancos, fundos de pensão e seguradoras do mundo inteiro.
A alavancagem multiplicou as perdas
Bancos de investimentos operavam com alavancagem altíssima: para cada dólar de capital próprio, tinham trinta ou mais dólares em ativos. Com alavancagem de 30 vezes, uma queda de pouco mais de 3% no valor dos ativos é suficiente para eliminar todo o capital. Muitas instituições também se financiavam no curto prazo, rolando dívidas diariamente, o que as deixava vulneráveis a qualquer perda de confiança.
A queda
A partir de 2006, os preços dos imóveis pararam de subir e começaram a cair. As parcelas das hipotecas subprime subiram, a inadimplência disparou, e os títulos lastreados nesses créditos perderam valor rapidamente. Como ninguém sabia exatamente quem tinha os títulos ruins, os bancos pararam de emprestar uns aos outros.
Os principais marcos:
- Março de 2008: o banco Bear Stearns é vendido às pressas ao JPMorgan, com apoio do Federal Reserve.
- 7 de setembro de 2008: o governo americano assume o controle das agências hipotecárias Fannie Mae e Freddie Mac.
- 15 de setembro de 2008: o Lehman Brothers pede falência, a maior da história dos Estados Unidos.
- 16 de setembro de 2008: a seguradora AIG, que havia vendido proteção contra calotes desses títulos, recebe um resgate bilionário.
- Outubro de 2008: o Congresso aprova o programa TARP, de até US$ 700 bilhões, para estabilizar o sistema financeiro.
- Dezembro de 2008: o Federal Reserve leva os juros para perto de zero e, em seguida, inicia programas de compra de títulos.
O desemprego nos Estados Unidos saltou de cerca de 5% no início de 2008 para 10% em outubro de 2009.
O impacto no Brasil
O Brasil entrou na crise em situação melhor do que em crises anteriores, com reservas internacionais elevadas e bancos menos expostos aos títulos americanos. Mesmo assim, o impacto foi forte:
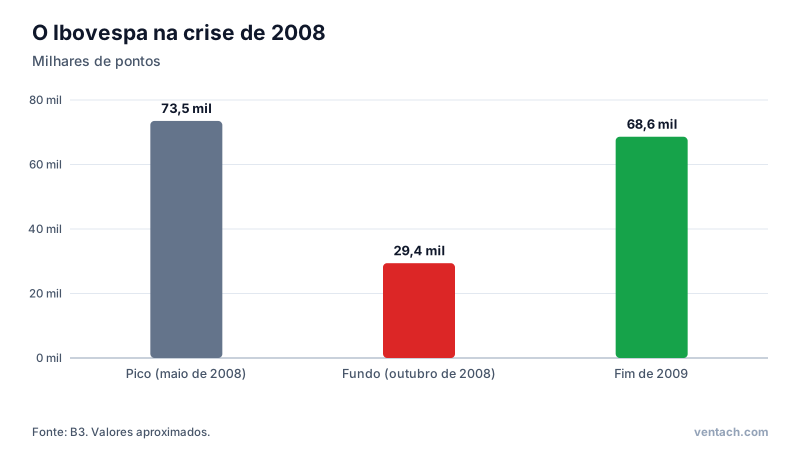
- Bolsa: o Ibovespa caiu de cerca de 73,5 mil pontos, em maio de 2008, para cerca de 29,4 mil em outubro, uma queda próxima de 60%. O circuit breaker foi acionado várias vezes.
- Câmbio: o dólar, que estava abaixo de R$ 1,60 em agosto de 2008, passou de R$ 2,40 em poucos meses.
- Derivativos: empresas exportadoras como Sadia e Aracruz tinham feito apostas em derivativos cambiais que davam lucro com o real forte. Com a disparada do dólar, registraram perdas bilionárias, revelando riscos que os acionistas desconheciam.
- Crédito: o crédito secou por algumas semanas, atingindo especialmente bancos menores.
- Atividade: o PIB brasileiro ficou praticamente estável em 2009, com leve retração, antes de crescer forte em 2010.
O Banco Central reagiu liberando depósitos compulsórios para dar liquidez aos bancos, oferecendo dólares ao mercado por meio de leilões e swaps cambiais e, a partir de janeiro de 2009, cortando a Selic de 13,75% para 8,75% ao ano até julho daquele ano.
A recuperação
Quem manteve os investimentos e continuou aportando viveu uma recuperação relativamente rápida: no fim de 2009, o Ibovespa já estava perto de 68,6 mil pontos, mais que o dobro do fundo de outubro de 2008. Quem vendeu no pânico transformou uma queda temporária em perda definitiva e, muitas vezes, só voltou ao mercado depois da recuperação, comprando mais caro.
A recuperação não foi igual para todos os ativos nem para todos os países. Nos Estados Unidos, os preços dos imóveis levaram anos para voltar ao pico, e muitas famílias perderam suas casas.
Lições para o investidor
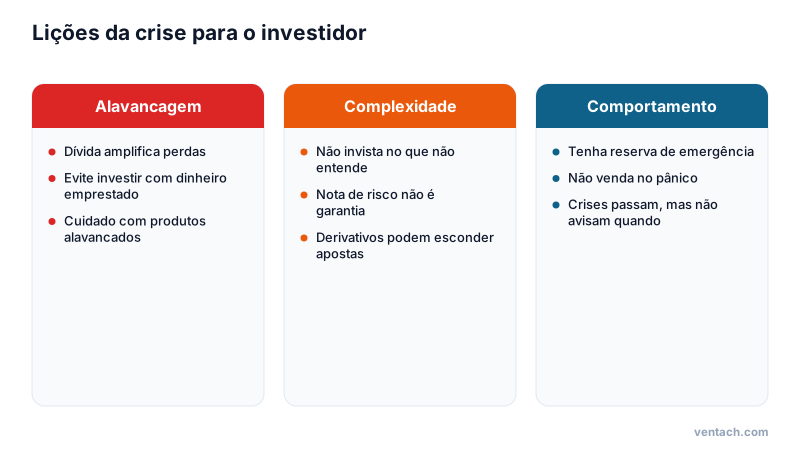
- 1Alavancagem amplifica tudo. O que derrubou os bancos não foi só a perda nas hipotecas, mas a combinação de perdas com dívidas altas. Para a pessoa física, vale o mesmo: investir com dinheiro emprestado ou em produtos alavancados pode transformar uma queda em ruína.
- 2Complexidade esconde riscos. Se você não entende como um produto ganha e perde dinheiro, não sabe o risco que está correndo. As empresas brasileiras que perderam com derivativos são um exemplo próximo.
- 3Nota de risco não é garantia. Ratings ajudam, mas falham, especialmente em produtos novos e complexos.
- 4Diversificação funciona, mas tem limites. Em pânicos, muitos ativos caem juntos. Por isso, a reserva de emergência em ativos de baixo risco é indispensável.
- 5Não venda no pânico. Quem precisou vender no fundo, por falta de reserva ou por medo, perdeu a recuperação.
- 6Crises passam, mas não avisam quando. Ninguém sabia, em outubro de 2008, que o fundo era aquele. O artigo sobre vieses comportamentais mostra por que é tão difícil manter a calma nesses momentos.
Uma perspectiva de longo prazo
Crises como a de 2008, a de 1929 e a da pandemia são dolorosas, mas fazem parte da história dos mercados. Para quem investe com horizonte longo, diversificação e aportes regulares, elas também se tornam oportunidades de comprar ativos mais baratos. Simule o efeito de manter um investimento por dez anos, atravessando altos e baixos:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
O que mudou na regulação depois de 2008
A crise levou a uma onda de reformas no sistema financeiro mundial, muitas delas em vigor até hoje:
- Basileia III: o conjunto de regras internacionais para bancos, coordenado pelo Comitê de Basileia, aumentou as exigências de capital próprio e criou requisitos de liquidez, para que os bancos aguentem períodos de estresse sem depender de resgates públicos. O Banco Central do Brasil implementou essas regras gradualmente a partir de 2013.
- Lei Dodd-Frank (Estados Unidos, 2010): criou uma agência de proteção financeira do consumidor, regras para derivativos negociados em balcão e testes de estresse obrigatórios para grandes bancos.
- Supervisão macroprudencial: bancos centrais passaram a monitorar riscos do sistema como um todo, e não apenas de cada instituição isoladamente.
- Derivativos em câmaras centrais: uma parte maior das operações passou a ser registrada e liquidada em câmaras com garantias, reduzindo o risco de contraparte.
No Brasil, o episódio das empresas que perderam com derivativos cambiais levou a mudanças nas regras de divulgação de riscos com instrumentos financeiros pelas companhias abertas.
2008 e as crises seguintes
As crises não se repetem da mesma forma. A crise da dívida europeia, entre 2010 e 2012, teve origem fiscal. O choque da pandemia, em 2020, foi sanitário e parou a economia de uma vez. A recessão brasileira de 2014 a 2016 teve causas majoritariamente domésticas. Em comum, todas mostraram que mercados podem cair muito e rapidamente, e que quem tinha reserva de emergência, pouca dívida e uma carteira diversificada atravessou os períodos com menos dano.
Perguntas frequentes
Alguém previu a crise? Alguns investidores e economistas alertaram para a bolha imobiliária e chegaram a lucrar apostando contra os títulos hipotecários, histórias contadas em livros e filmes. Mas eles foram exceção, e muitos outros que fizeram previsões parecidas em anos anteriores perderam dinheiro esperando.
O Brasil poderia viver uma crise igual? O sistema bancário brasileiro é mais concentrado, tem regras de capital rigorosas e o crédito imobiliário é bem menor em relação ao PIB do que era nos Estados Unidos. Isso reduz a chance de uma crise com a mesma origem, mas não elimina os riscos de choques externos e internos.
Resumo
A crise de 2008 nasceu da combinação de crédito fácil, hipotecas de baixa qualidade, securitização complexa, notas de risco otimistas e alavancagem extrema. A quebra do Lehman Brothers transformou um problema imobiliário em pânico global, com reflexos fortes no Brasil. As lições continuam válidas: evitar alavancagem, desconfiar de complexidade, manter reserva e não vender no pânico. Para entender como medir esses riscos, leia o artigo sobre risco, volatilidade e drawdown.
Referências
- Federal Reserve. Monetary Policy: what are its goals and how does it work.
- Banco Central do Brasil. Taxas de juros básicas: histórico: cortes da Selic em 2009.
- B3. Índice Bovespa (Ibovespa B3): séries históricas do índice.
- Wikipédia. Crise financeira de 2007–2008.
- Financial Crisis Inquiry Commission. The Financial Crisis Inquiry Report. Washington: U.S. Government Printing Office, 2011.
- Reinhart, Carmen M.; Rogoff, Kenneth S. Oito Séculos de Delírios Financeiros: desta vez é diferente. Rio de Janeiro: Campus/Elsevier, 2010.
- Bernanke, Ben S. The Courage to Act: A Memoir of a Crisis and Its Aftermath. Nova York: W. W. Norton, 2015.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
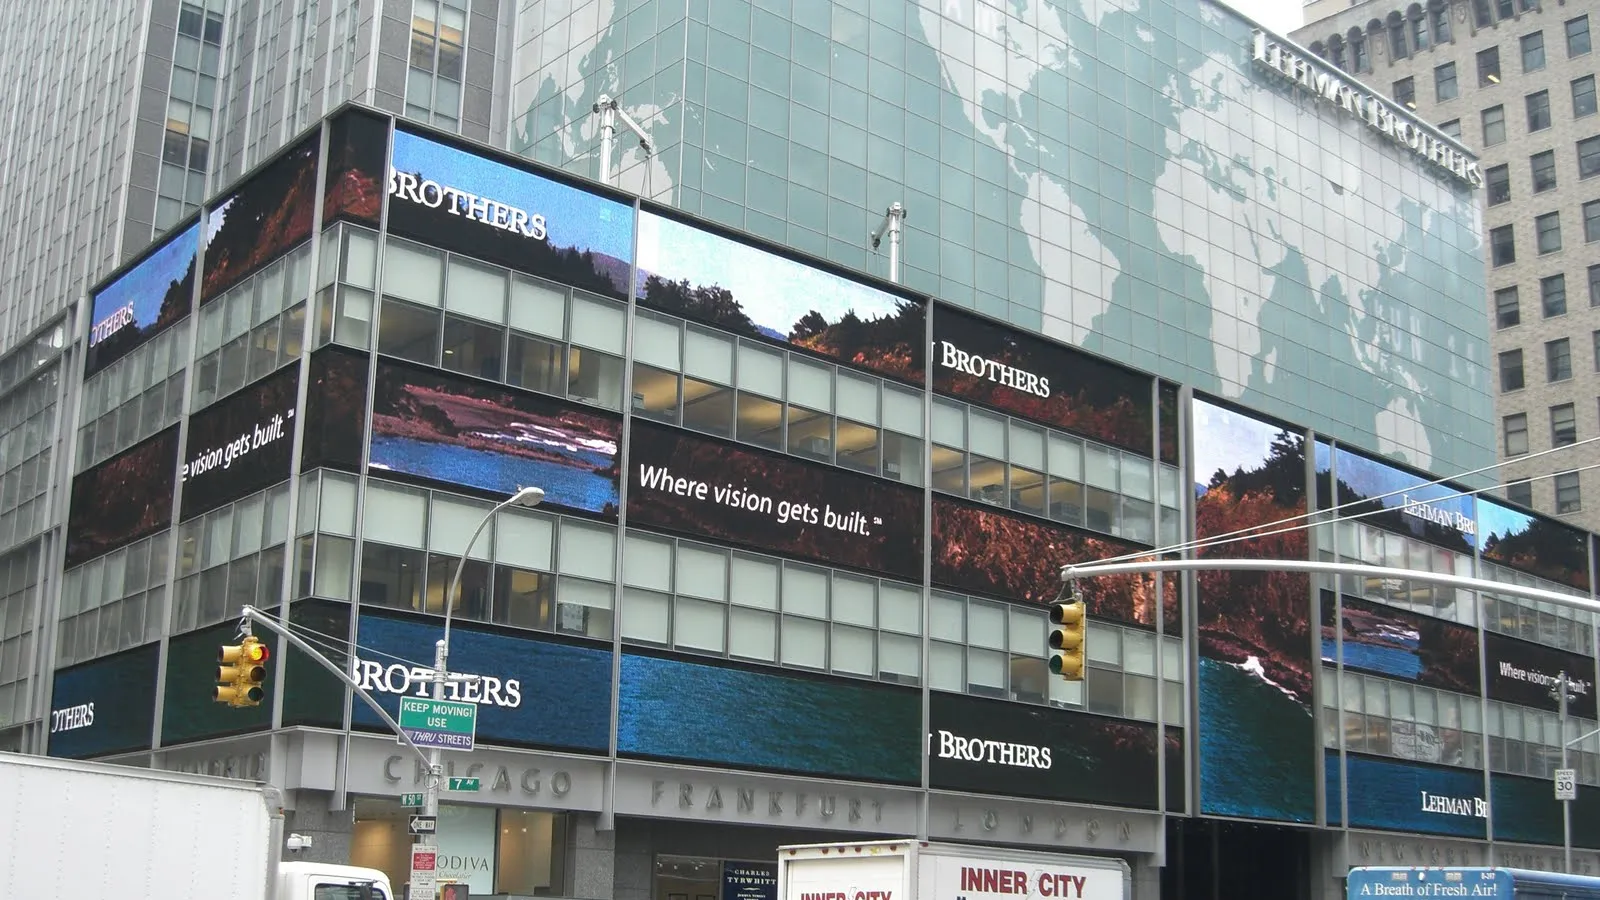
Imagem: Sede do banco Lehman Brothers em Nova York, em 2006. Crédito: Johannes Geiger / Wikimedia Commons, licença CC BY-SA 3.0.