Resumo em 30 segundos
- De 1991 a 2001, a Argentina manteve por lei a paridade de um peso por um dólar, a conversibilidade.
- Recessão, dívida crescente e perda de competitividade levaram a uma corrida aos bancos em 2001.
- O corralito limitou saques a 250 pesos por semana; depósitos em dólar foram convertidos em pesos a uma taxa desfavorável.
- O peso perdeu cerca de três quartos do valor frente ao dólar em poucos meses de 2002.
- A lição para o investidor é diversificar também entre moedas, instituições e jurisdições.
No dia 1º de dezembro de 2001, os argentinos acordaram com uma notícia que parecia impossível: o governo havia limitado os saques de dinheiro dos bancos a 250 pesos por semana. Salários, poupanças e aplicações estavam, na prática, presos. A medida ganhou o apelido de corralito, algo como "pequeno curral", e se tornou um dos episódios mais marcantes da história financeira da América Latina.
Para os brasileiros, a história tem ecos do Plano Collor, que bloqueou depósitos em 1990. Este artigo conta como a Argentina chegou ao corralito, o que aconteceu depois e quais lições valem para quem investe.
A conversibilidade: um peso, um dólar
No fim dos anos 1980, a Argentina vivia uma hiperinflação devastadora. Em 1991, o ministro da Economia Domingo Cavallo, no governo de Carlos Menem, lançou o Plano de Conversibilidade: por lei, cada peso passou a valer exatamente um dólar, e o banco central só podia emitir pesos se tivesse dólares em reserva para lastreá-los. Era um regime de *currency board*, ou conselho de moeda.
O plano funcionou no início. A inflação desabou, a confiança voltou, os investimentos estrangeiros chegaram e a economia cresceu. Os argentinos podiam ter contas em pesos ou em dólares nos bancos locais, e muitos preferiam dólares, acreditando que estavam protegidos.
As rachaduras
A conversibilidade tinha um custo: o país abria mão de usar o câmbio e os juros para reagir a choques. Ao longo da década, vários problemas se acumularam:
- Dívida pública crescente, financiada em grande parte em dólares, inclusive para cobrir déficits das províncias.
- Perda de competitividade: com o peso atrelado a um dólar forte, os produtos argentinos ficaram caros no exterior.
- Choques externos: crises na Ásia, em 1997, e na Rússia, em 1998, e principalmente a desvalorização do real brasileiro, em janeiro de 1999, que tornou o principal parceiro comercial muito mais competitivo.
- Recessão prolongada a partir de 1998, com desemprego alto e arrecadação em queda.
Com a economia encolhendo e a dívida crescendo, investidores começaram a duvidar de que a paridade pudesse ser mantida. Ao longo de 2001, os depositantes retiraram bilhões de dólares dos bancos, e o governo passou a ter dificuldade para rolar sua dívida, mesmo com apoio do Fundo Monetário Internacional.
O corralito
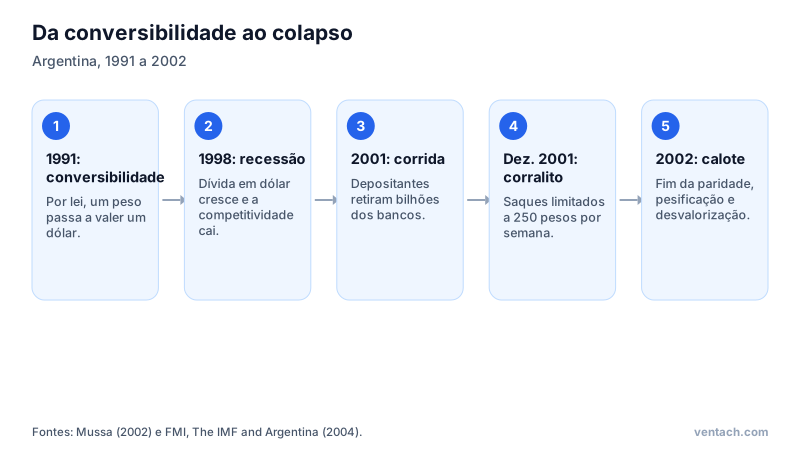
Diante da corrida aos bancos, Cavallo, que havia voltado ao ministério no governo de Fernando de la Rúa, anunciou em 1º de dezembro de 2001 restrições drásticas: saques em dinheiro limitados a 250 pesos por semana por conta, proibição de transferências ao exterior sem autorização e incentivo ao uso de cartões e cheques. Os depósitos a prazo foram depois reprogramados e congelados por longos períodos, no que ficou conhecido como corralón.
A reação foi explosiva. Nos dias 19 e 20 de dezembro, protestos e saques tomaram as ruas, com o som de panelas batendo, os *cacerolazos*, e confrontos que deixaram dezenas de mortos. O presidente De la Rúa renunciou em 20 de dezembro. Em menos de duas semanas, a Argentina teve cinco presidentes. Um deles, Adolfo Rodríguez Saá, anunciou a suspensão do pagamento da dívida externa, o maior calote soberano da história até então.
O fim da paridade
Em janeiro de 2002, o governo de Eduardo Duhalde encerrou a conversibilidade. O que veio a seguir foi traumático para quem confiava nos depósitos em dólar:
- A pesificação assimétrica converteu depósitos em dólares para pesos à taxa de 1,40 peso por dólar, enquanto muitas dívidas em dólares foram convertidas a um peso por dólar.
- O peso passou a flutuar e despencou: em meados de 2002, um dólar chegou a custar perto de 3,90 pesos.
- A inflação voltou, superando 40% em 2002.
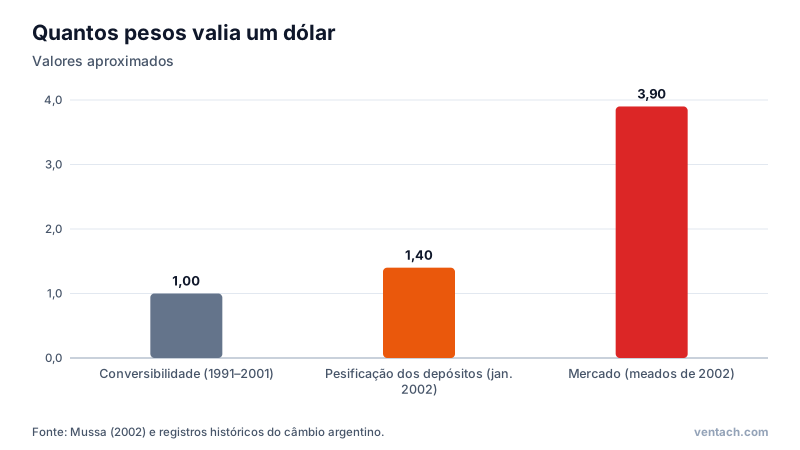
Quem tinha US$ 10 mil depositados em um banco argentino recebeu, na prática, 14 mil pesos, que meses depois compravam menos de US$ 4 mil no mercado. O dinheiro não foi confiscado no sentido literal, mas boa parte do seu valor desapareceu.
As consequências sociais
A crise teve um custo humano enorme. O PIB argentino caiu cerca de 11% em 2002, o desemprego passou de 20% e mais da metade da população ficou abaixo da linha da pobreza. Surgiram clubes de troca e moedas paralelas emitidas por províncias. A confiança nos bancos levou anos para ser parcialmente recuperada, e muitos argentinos passaram a guardar dólares em casa, fora do sistema financeiro, hábito que persiste até hoje.
A renegociação da dívida se estendeu por mais de uma década, com disputas judiciais com credores nos Estados Unidos que só foram encerradas em 2016.
Paralelos com o Brasil
O Brasil viveu seu próprio confisco em 1990, quando o Plano Collor bloqueou depósitos acima de um limite por 18 meses. As circunstâncias eram diferentes, mas o efeito sobre a confiança foi parecido. Desde então, o sistema brasileiro passou por mudanças relevantes: metas de inflação, câmbio flutuante, reservas internacionais elevadas e a criação do Fundo Garantidor de Créditos, em 1995. Essas mudanças reduzem, mas não eliminam, os riscos de crises extremas.
Lições para o investidor
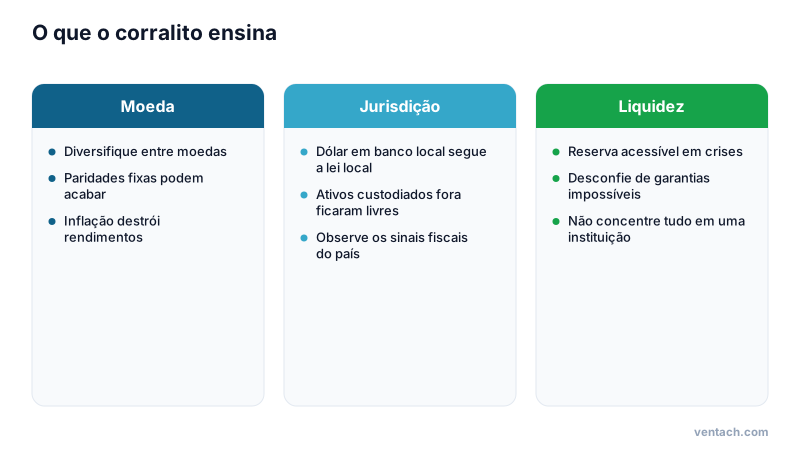
- 1Diversifique entre moedas. Ter parte do patrimônio em ativos dolarizados protege contra desvalorizações bruscas da moeda local. O artigo sobre investir no exterior mostra os caminhos.
- 2Diversifique entre jurisdições. Os argentinos tinham dólares, mas dentro dos bancos argentinos, sujeitos às leis argentinas. Ativos custodiados em outros países ficaram fora do alcance do corralito.
- 3Desconfie de garantias impossíveis. A promessa de um peso igual a um dólar para sempre dependia de condições que não se mantiveram.
- 4Observe os sinais fiscais. Dívida crescente, déficits persistentes e dependência de financiamento externo são sinais de alerta para qualquer país.
- 5Tenha uma parte da reserva acessível. Em crises extremas, liquidez imediata faz diferença.
- 6Inflação destrói rendimentos. Um rendimento nominal alto pode esconder uma perda real enorme.
Para ver o efeito de uma inflação de 40% ao ano sobre uma aplicação que rende 10%, use a calculadora:
Simule aqui: Rendimento real
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Por que a conversibilidade era tão difícil de abandonar
Em retrospecto, muitos economistas avaliam que a Argentina deveria ter flexibilizado o câmbio antes, de forma ordenada, quando a economia ainda crescia. Mas havia razões fortes para resistir:
- Memória da hiperinflação: a conversibilidade era vista pela população como a âncora que havia acabado com anos de inflação descontrolada. Abandoná-la parecia um retorno ao caos.
- Dívidas em dólar: empresas, famílias e o próprio governo tinham dívidas em dólares, enquanto suas receitas estavam em pesos. Uma desvalorização aumentaria de uma só vez o peso dessas dívidas, levando muitos à insolvência.
- Contratos e poupança: salários, aluguéis e depósitos estavam organizados em torno da paridade. Mexer nela significava redistribuir perdas de forma imprevisível.
- Custo político: nenhum governo queria ser responsável pelo fim do símbolo da estabilidade.
Esse conjunto de fatores fez com que a saída, quando finalmente aconteceu, fosse desordenada e muito mais custosa do que uma transição planejada. É um exemplo de como regimes que funcionam bem no início podem se tornar armadilhas quando as condições mudam.
O papel do FMI e dos credores
O Fundo Monetário Internacional apoiou a Argentina com empréstimos ao longo de 2000 e 2001, condicionados a metas de ajuste fiscal. Em dezembro de 2001, diante do descumprimento das metas, o Fundo suspendeu um desembolso previsto, o que acelerou a perda de confiança. Avaliações posteriores, inclusive do próprio escritório de avaliação independente do FMI, reconheceram que o apoio prolongado a um regime cambial insustentável adiou ajustes necessários e aumentou o custo final da crise.
A reestruturação da dívida foi longa. Em 2005 e em 2010, o governo argentino ofereceu trocas de títulos com perdas grandes para os credores, aceitas pela maioria. Uma minoria, incluindo fundos que haviam comprado títulos com desconto, recorreu à justiça americana e obteve decisões favoráveis, levando a um novo impasse que só foi resolvido em 2016.
Como se proteger do risco-país hoje
O investidor brasileiro não precisa esperar uma crise para se proteger. Algumas medidas práticas:
- 1Mantenha uma parcela do patrimônio em ativos internacionais, por meio de ETFs globais ou BDRs, ou em conta no exterior para valores maiores.
- 2Distribua a renda fixa entre instituições, respeitando os limites do FGC e usando títulos públicos para valores acima deles.
- 3Prefira ativos com liquidez para a reserva de emergência, como o Tesouro Selic e CDBs de liquidez diária.
- 4Acompanhe indicadores fiscais e de inflação, sem alarmismo, mas com atenção a tendências persistentes de piora.
- 5Evite concentrar todo o patrimônio em um único ativo, como um imóvel ou as ações da empresa em que trabalha.
Perguntas frequentes
Um corralito poderia acontecer no Brasil? Nenhum país está totalmente imune a crises extremas, mas o Brasil tem hoje câmbio flutuante, reservas internacionais elevadas, banco central com autonomia legal e um sistema de garantia de depósitos, fatores que reduzem a probabilidade de um episódio semelhante.
Ter dólar em espécie protege? Protege contra a desvalorização da moeda, mas traz riscos de roubo e perda, não rende juros e tem pouca praticidade. Investimentos regulados no exterior costumam ser uma alternativa melhor.
Resumo
O corralito foi o desfecho de uma década de conversibilidade que trouxe estabilidade, mas acumulou desequilíbrios. Quando a confiança acabou, os argentinos ficaram sem acesso ao próprio dinheiro, viram depósitos em dólar virarem pesos desvalorizados e enfrentaram uma das piores crises econômicas e sociais da história do país. A lição central para o investidor é que o risco-país existe e que a diversificação entre moedas, instituições e jurisdições é uma forma de se proteger. Para entender outra crise que marcou a região, leia o artigo sobre o Plano Real e o fim da hiperinflação.
Referências
- Wikipédia. Corralito.
- Wikipedia. 1998–2002 Argentine great depression (em inglês): cronologia da crise, dados de PIB, desemprego e pobreza.
- Mussa, Michael. Argentina and the Fund: From Triumph to Tragedy. Washington: Institute for International Economics, 2002.
- Fundo Monetário Internacional, Escritório de Avaliação Independente. The IMF and Argentina, 1991–2001. Washington: FMI, 2004.
- Reinhart, Carmen M.; Rogoff, Kenneth S. Oito Séculos de Delírios Financeiros: desta vez é diferente. Rio de Janeiro: Campus/Elsevier, 2010.
- Banco Central do Brasil. Calculadora do Cidadão: correção de valores pela inflação.
- Fundo Garantidor de Créditos. Site oficial do FGC.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento real com um exemplo ligado a este artigo e ajuste à sua realidade.
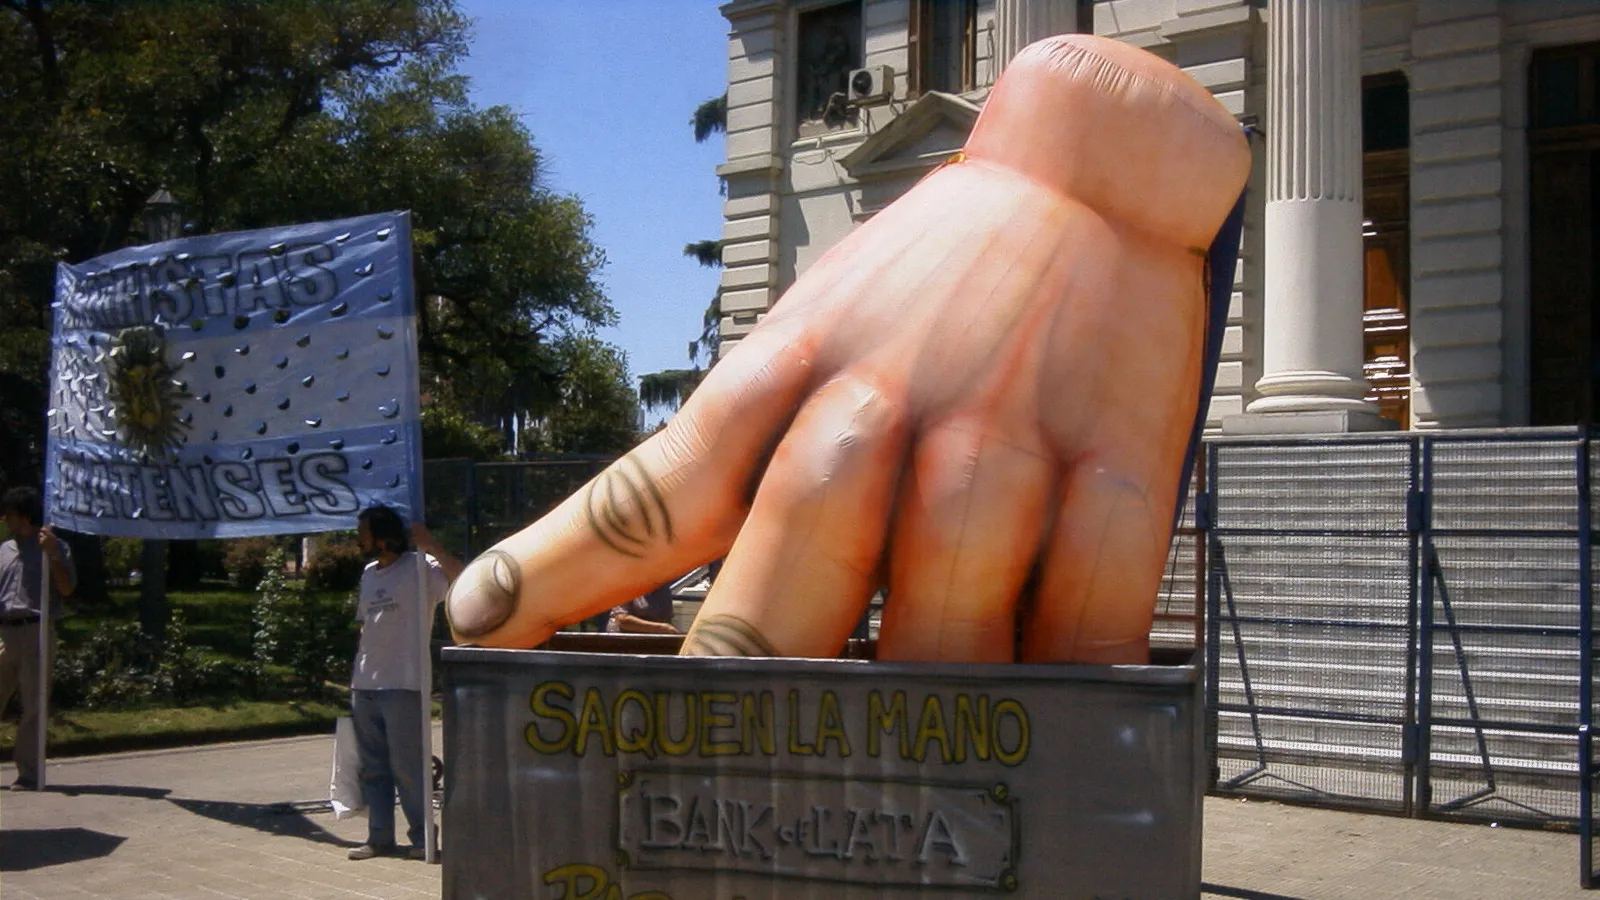
Imagem: Escultura de uma mão gigante em protesto contra o corralito, em La Plata, em 2002. Crédito: Barcex / Wikimedia Commons, licença CC BY-SA 3.0.