Resumo em 30 segundos
- Sentimos a dor de uma perda cerca de duas vezes mais que o prazer de um ganho equivalente.
- Vieses como efeito manada e excesso de confiança levam a comprar caro e vender barato.
- Saber que os vieses existem ajuda, mas regras e automação protegem muito mais.
- Investir com regularidade e rebalancear em datas fixas tira a emoção do processo.
Se investir fosse apenas uma questão de matemática, quase todo mundo seria bem-sucedido. Os princípios são conhecidos: gastar menos do que se ganha, diversificar, pagar pouco em taxas e manter os investimentos por muito tempo. O problema é que quem toma as decisões é um cérebro humano, moldado para sobreviver na savana, e não para lidar com a bolsa de valores.
A economia comportamental, área que rendeu o Prêmio Nobel a Daniel Kahneman, em 2002, e a Richard Thaler, em 2017, estuda justamente os atalhos mentais que nos levam a errar de forma previsível. Conhecê-los é o primeiro passo para não ser vítima deles.
1. Aversão à perda
Kahneman e Amos Tversky mostraram que a dor de perder R$ 100 é sentida aproximadamente duas vezes mais forte que o prazer de ganhar R$ 100. Por isso:
- Vendemos investimentos vencedores cedo demais, para "garantir o lucro".
- Seguramos perdedores por tempo demais, esperando "voltar ao preço que paguei".
- Deixamos de investir em ativos com oscilação, mesmo quando eles são adequados para o longo prazo.
Na prática: o preço que você pagou por um ativo é irrelevante para o mercado. A pergunta certa é sempre: "se eu tivesse esse dinheiro hoje, compraria este ativo?".
2. Efeito manada
Seguir o grupo foi útil para nossos ancestrais: se todos correm, provavelmente há um predador por perto. No mercado, o mesmo instinto leva a comprar quando todos estão comprando, ou seja, quando os preços já estão altos, e a vender no pânico coletivo, quando estão baixos.
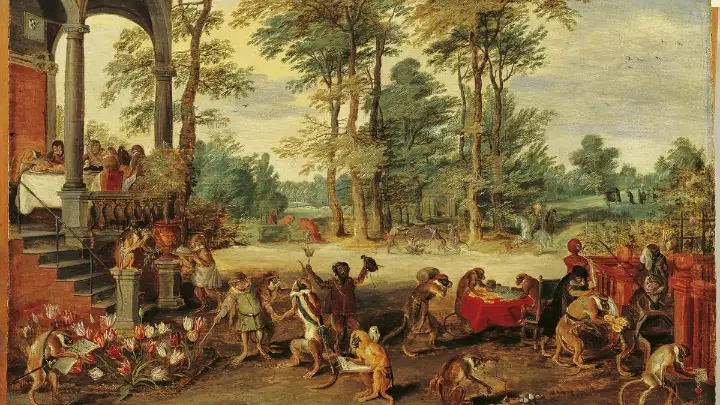
Todas as grandes bolhas da história, da tulipomania à bolha das ponto com, foram alimentadas por esse comportamento.
3. Excesso de confiança
A maioria das pessoas se considera um motorista acima da média, o que é estatisticamente impossível. No mercado, o excesso de confiança leva a operar demais, concentrar a carteira e subestimar riscos. Estudos com milhares de investidores mostram que quem mais compra e vende tende a ter os piores resultados, principalmente por causa de custos e de decisões apressadas.
4. Viés de confirmação
Quando gostamos de um investimento, buscamos informações que confirmem a nossa opinião e ignoramos as que a contradizem. Os algoritmos das redes sociais reforçam esse comportamento: quanto mais você assiste a vídeos otimistas sobre um ativo, mais vídeos parecidos aparecem.
Dica: antes de investir, procure ativamente os melhores argumentos *contra* a sua ideia. Se você não consegue rebatê-los, talvez seja melhor esperar.
5. Ancoragem
Uma ação que já valeu R$ 50 e hoje vale R$ 20 parece "barata". Mas o preço antigo não diz nada sobre o valor atual: a empresa pode ter perdido mercado, acumulado dívidas ou enfrentado um problema estrutural. Ficar preso a um número de referência, a âncora, distorce a avaliação.
6. Viés do presente
Preferimos uma recompensa pequena hoje a uma grande no futuro. É o mesmo mecanismo que faz alguém adiar a dieta ou a academia. Em finanças, aparece como a dificuldade de poupar para a aposentadoria e na tendência de deixar para "começar a investir no mês que vem".
O custo é enorme. Com 8% ao ano, quem investe R$ 500 por mês por 40 anos chega a cerca de R$ 1,6 milhão; quem adia dez anos termina com menos da metade. Veja outros exemplos em os 10 maiores erros de quem começa a investir.
7. Contabilidade mental
Tratamos o dinheiro de forma diferente dependendo da origem: o 13º salário ou a restituição do IR viram "dinheiro extra" para gastar, enquanto o salário é "sério". Também é comum manter dinheiro aplicado a 10% ao ano enquanto se paga uma dívida a 8% ao mês. Para o seu patrimônio, um real é sempre um real.
Como se proteger de si mesmo
Conhecer os vieses ajuda pouco no calor do momento. O que realmente funciona é criar regras antes de precisar delas:
- 1Automatize os aportes. Um investimento programado todo mês elimina a decisão de "quando entrar". Entenda por quê em aportes mensais e preço médio.
- 2Defina uma alocação-alvo. Por exemplo, 60% renda fixa e 40% renda variável, de acordo com seu perfil.
- 3Rebalanceie em datas fixas. Uma ou duas vezes por ano, volte aos percentuais definidos. Isso obriga você a vender o que subiu e comprar o que caiu: o contrário do que a emoção manda.
- 4Escreva suas razões. Antes de cada investimento, anote por que está comprando e em que situação venderia. Releia antes de agir no impulso.
- 5Olhe menos a carteira. Quem confere os investimentos todo dia sente cada oscilação. Para o longo prazo, uma revisão mensal é mais que suficiente.
- 6Espere 48 horas antes de qualquer decisão motivada por notícia, medo ou euforia.
A melhor estratégia é a que você consegue seguir
Uma estratégia mediana seguida com disciplina por 20 anos supera uma estratégia brilhante abandonada no primeiro susto. Por isso, a melhor carteira não é a que promete mais retorno, mas aquela com a qual você consegue dormir tranquilo, inclusive nas quedas. Estratégias como o buy and hold e a carteira permanente foram desenhadas justamente para isso.
Como resumiu Warren Buffett, investir com sucesso não exige um QI altíssimo, e sim o temperamento certo. Veja outras lições de Buffett.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Peças de xadrez de madeira em um tabuleiro, representando estratégia e decisão. Crédito: Unsplash, licença Licença Unsplash.