Resumo em 30 segundos
- Volatilidade mede o quanto um investimento oscila; drawdown mede a maior queda do pico ao fundo.
- Duas carteiras com o mesmo retorno médio podem terminar com valores muito diferentes por causa da volatilidade.
- O Ibovespa caiu cerca de 60% entre 2008 e o fundo da crise, e cerca de 47% no início da pandemia, em 2020.
- Além do risco de mercado, existem riscos de crédito, liquidez, inflação e concentração.
- O índice de Sharpe ajuda a comparar o retorno obtido por unidade de risco.
Todo investimento tem risco, inclusive os que parecem não ter. A poupança tem risco de perder para a inflação. Um CDB tem risco de crédito do banco. Ações têm risco de oscilação forte. O problema não é o risco em si, mas assumir riscos sem saber, ou riscos que não são recompensados.
Este artigo explica as principais formas de medir o risco, mostra exemplos históricos e apresenta ferramentas para avaliar se o retorno de um investimento compensa o risco que ele traz.
Volatilidade: o quanto o preço oscila
A volatilidade é a medida mais usada de risco de mercado. Tecnicamente, é o desvio-padrão dos retornos, em geral anualizado. Uma volatilidade de 25% ao ano significa, de forma simplificada, que em cerca de dois terços dos anos o retorno ficará entre o retorno médio menos 25 pontos e o retorno médio mais 25 pontos.
Ordens de grandeza típicas:
- Tesouro Selic e fundos DI: volatilidade próxima de zero.
- Títulos IPCA+ longos: volatilidade relevante, por causa da marcação a mercado.
- Índices de ações brasileiras: volatilidade frequentemente acima de 20% ao ano.
- Ações individuais: muito mais voláteis que o índice.
Harry Markowitz, ao propor a teoria moderna de carteiras em 1952, usou a variância dos retornos como medida de risco e mostrou que combinar ativos pouco correlacionados reduz a volatilidade da carteira.
Drawdown: a queda que você sente
A volatilidade é uma medida estatística. O drawdown é a experiência real: quanto o investimento caiu desde o pico anterior até o ponto mais baixo. É o número que aparece no extrato e testa os nervos do investidor.
Dois exemplos do Ibovespa:
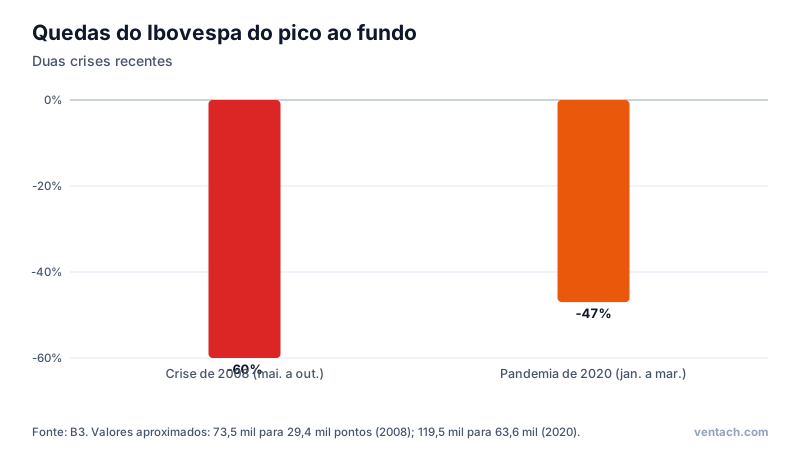
- Crise de 2008: de cerca de 73,5 mil pontos, em maio de 2008, para cerca de 29,4 mil, em outubro, uma queda próxima de 60%.
- Pandemia de 2020: de cerca de 119,5 mil pontos, em janeiro, para cerca de 63,6 mil, em março, uma queda próxima de 47%, em apenas dois meses.
Quem investiu no pico de 2008 levou anos para recuperar o valor nominal, e ainda mais para recuperar o poder de compra. O artigo sobre a crise de 2008 conta essa história. A recuperação depois de 2020 foi mais rápida, mas ninguém sabia disso no fundo do poço.
Na prática: antes de investir em renda variável, pergunte a si mesmo como reagiria a uma queda de 50%. Se a resposta honesta for "venderia tudo", a fatia em ações está grande demais para você.
O arrasto da volatilidade
Volatilidade não é só desconforto: ela reduz o crescimento composto. Compare duas carteiras com o mesmo retorno médio aritmético, de 10% ao ano:
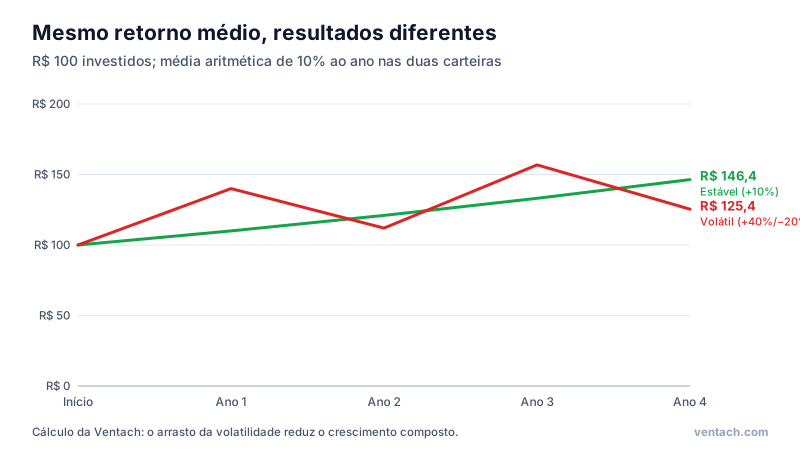
A carteira estável cresce para R$ 146,40. A volátil, que alterna +40% e −20%, termina em R$ 125,40. A média dos retornos é a mesma, mas a volátil perde porque uma queda de 20% exige uma alta de 25% para recuperar. Esse efeito, chamado de arrasto da volatilidade, explica por que reduzir oscilações desnecessárias melhora o resultado de longo prazo.
O prazo muda o risco
No curto prazo, o resultado das ações é dominado pelo acaso. No longo prazo, tende a refletir o crescimento dos lucros das empresas. Por isso, a chance de perder dinheiro em ações diminui à medida que o horizonte aumenta, embora nunca chegue a zero. O índice japonês Nikkei, por exemplo, levou cerca de 34 anos para voltar ao pico de 1989, alcançado novamente apenas em 2024.
A lição é dupla: ações combinam com prazos longos, mas o longo prazo não garante nada sem diversificação entre empresas, setores e países.
Outros tipos de risco
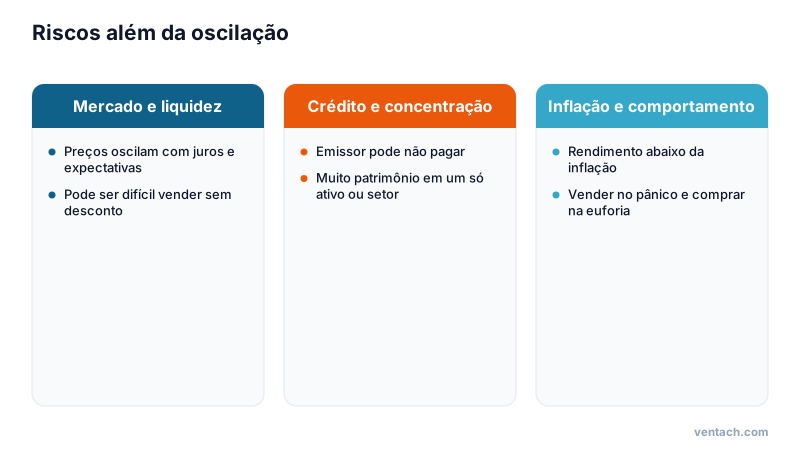
- Risco de crédito: o emissor não pagar. Relevante em CDBs acima do limite do FGC, debêntures, CRIs e CRAs.
- Risco de liquidez: não conseguir vender quando precisar, ou só vender com desconto.
- Risco de inflação: o rendimento não acompanhar o aumento dos preços. É o principal risco de quem fica só em aplicações muito conservadoras por décadas.
- Risco de concentração: ter uma parte grande do patrimônio em um único ativo, setor, emissor ou país.
- Risco comportamental: vender no pânico e comprar na euforia. Para muitos investidores, é o maior risco de todos.
Retorno ajustado ao risco: o índice de Sharpe
Retorno alto, isolado, não diz muito. Um fundo que rendeu 20% assumindo riscos enormes pode ser pior que outro que rendeu 15% com metade da oscilação. Para comparar, use o índice de Sharpe, proposto por William Sharpe em 1966:
Sharpe = (retorno do investimento − retorno sem risco) ÷ volatilidade
O retorno sem risco, no Brasil, costuma ser o CDI. Um fundo com retorno de 18%, CDI de 13% e volatilidade de 10% tem Sharpe de 0,5. Outro com retorno de 22% e volatilidade de 25% tem Sharpe de 0,36. O primeiro entregou mais retorno por unidade de risco.
O índice tem limitações: supõe que a volatilidade capta todo o risco e pode enganar em estratégias com perdas raras, mas extremas. Use-o como ferramenta de comparação, ao lado do drawdown máximo e do entendimento da estratégia.
Como administrar o risco
- 1Reserva de emergência em ativos de baixíssimo risco, para nunca precisar vender em queda.
- 2Alocação compatível com o prazo e a tolerância a perdas, como mostra o artigo sobre perfil de investidor.
- 3Diversificação entre classes, emissores, setores e países.
- 4Rebalanceamento periódico, para que o risco não cresça sem você perceber.
- 5Limites para ativos de risco alto, como ações individuais, crédito privado e criptoativos.
- 6Conhecimento: não invista no que não entende.
Simule com prudência
Simulações usam taxas constantes, mas o mundo real é volátil. Ao simular investimentos de renda variável, teste cenários mais pessimistas do que a média histórica. Compare R$ 10 mil por 20 anos a 10% e a 6% ao ano:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Como encontrar esses números na prática
Você não precisa calcular desvios-padrão à mão. As principais medidas de risco estão disponíveis em fontes públicas:
- Lâminas de fundos: trazem a rentabilidade mensal dos últimos anos, que permite observar os piores meses e a maior sequência de perdas. Muitas plataformas mostram também a volatilidade anualizada e o drawdown máximo.
- Plataformas das corretoras: costumam exibir gráficos históricos de ações, ETFs e fundos com a opção de ver a queda máxima em um período.
- Séries do Tesouro Direto: o histórico de preços e taxas permite ver quanto um título IPCA+ longo oscilou em períodos de alta de juros.
- Índices da B3: as séries históricas do Ibovespa mostram as quedas de cada crise.
Ao comparar, use o mesmo período para todos os investimentos. Um fundo que existe desde 2021 não passou pela crise de 2020 e pode parecer menos arriscado do que realmente é.
Um exercício de autoconhecimento
Antes de definir a parcela de renda variável, faça este exercício com papel e caneta:
- 1Escreva o valor total que pretende investir em ações e fundos imobiliários.
- 2Calcule uma queda de 40%, que é compatível com crises históricas do mercado brasileiro.
- 3Imagine esse valor menor no extrato por dois anos seguidos, enquanto as notícias falam em recessão.
- 4Pergunte-se: eu continuaria aportando? Eu dormiria bem? Eu precisaria desse dinheiro nesse período?
Se a resposta a alguma dessas perguntas for negativa, reduza a parcela de renda variável até que a queda hipotética pareça suportável. Uma carteira um pouco menos rentável que você consegue manter vale mais do que uma carteira teoricamente ótima que você abandona no pior momento.
Perguntas frequentes
Renda fixa não tem risco? Tem, mas de tipos diferentes. Títulos longos oscilam com a marcação a mercado, títulos privados têm risco de crédito e qualquer aplicação pode perder para a inflação. O Tesouro Selic e os CDBs de grandes bancos dentro do limite do FGC estão entre as opções de menor risco.
Diversificar elimina o risco? Não. Reduz o risco específico de cada empresa ou emissor, mas não o risco de mercado como um todo. Em pânicos, muitos ativos caem juntos.
Volatilidade baixa no passado garante segurança no futuro? Não. Estratégias que vendem proteção contra eventos raros podem ter anos de estabilidade e perdas enormes de uma vez.
Como saber se estou correndo risco demais? Se uma queda forte o levaria a vender tudo, ou se você precisaria do dinheiro em pouco tempo, o risco está acima do adequado.
Qual é a diferença entre risco e incerteza? Risco é aquilo que pode ser medido com base em dados históricos, como a volatilidade de um índice. Incerteza envolve eventos que não podem ser estimados com probabilidades confiáveis, como uma pandemia ou uma mudança radical de regras. Medidas de risco ajudam, mas nunca captam tudo, e por isso uma reserva de segurança e a diversificação continuam indispensáveis mesmo para quem domina as estatísticas.
Resumo
Risco tem várias faces: volatilidade, quedas profundas, crédito, liquidez, inflação, concentração e o próprio comportamento do investidor. Medir o risco ajuda a escolher investimentos adequados e a compará-los de forma justa, mas a melhor proteção continua sendo uma carteira diversificada, alinhada aos seus objetivos, com reserva de emergência e disciplina nos momentos difíceis. Para entender a base da redução de riscos, leia o artigo sobre diversificação.
Referências
- B3. Índice Bovespa (Ibovespa B3): metodologia e séries históricas.
- Markowitz, Harry. Portfolio Selection. The Journal of Finance, v. 7, n. 1, 1952.
- Sharpe, William F. Mutual Fund Performance. The Journal of Business, v. 39, n. 1, 1966.
- Comissão de Valores Mobiliários. Livros CVM: Análise de Investimentos.
- Comissão de Valores Mobiliários. Resolução CVM 30: adequação ao perfil do investidor.
- Wikipédia. Crise financeira de 2007–2008.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Ondas de um mar agitado batendo em um píer. Crédito: Dominic Alves from Brighton, England / Wikimedia Commons, licença CC BY 2.0.