Resumo em 30 segundos
- Em 16 de março de 1990, o governo bloqueou por 18 meses saldos de poupança, contas e aplicações acima de 50 mil cruzados novos.
- A medida tentava conter uma inflação que chegava a cerca de 80% ao mês.
- A inflação voltou em poucos meses, e o dinheiro foi devolvido em parcelas, já corroído.
- O episódio explica a desconfiança histórica do brasileiro e reforça a importância de conhecer as garantias de cada investimento.
Na manhã de 16 de março de 1990, um dia depois da posse do novo presidente, os brasileiros descobriram que não podiam mais sacar o próprio dinheiro. Contas correntes, cadernetas de poupança e aplicações financeiras foram bloqueadas acima de um limite. O episódio entrou para a história como o confisco do Plano Collor e marcou uma geração inteira.
Um país em hiperinflação
Para entender a medida, é preciso lembrar como era o Brasil no fim dos anos 1980. A inflação estava fora de controle: em março de 1990, os preços subiam cerca de 80% em um único mês. Na prática, um produto que custava 100 no começo do mês custava 180 no fim.
Nesse ambiente:
- Os supermercados remarcavam preços várias vezes ao dia.
- Quem recebia salário corria para gastar tudo no mesmo dia.
- Quem tinha um pouco mais deixava o dinheiro aplicado no *overnight*, aplicações de um dia que corrigiam o saldo diariamente.
Planos econômicos anteriores, como o Cruzado (1986), o Bresser (1987) e o Verão (1989), tinham fracassado. A sensação era de que algo drástico precisava ser feito.
O que o plano determinou
O Plano Brasil Novo, conhecido como Plano Collor, foi anunciado pela equipe da então ministra da Economia, Zélia Cardoso de Mello. Entre as medidas:
- 1Troca de moeda: o cruzado novo voltou a se chamar cruzeiro.
- 2Bloqueio de ativos financeiros: saldos acima de 50 mil cruzados novos em poupança, contas correntes e outras aplicações ficariam retidos no Banco Central por 18 meses.
- 3Congelamento de preços e salários, seguido de regras de reajuste.
- 4Corte de gastos públicos, fechamento de órgãos e abertura comercial.
A lógica econômica era retirar dinheiro de circulação de uma vez. Com menos dinheiro disponível para gastar, a pressão sobre os preços cairia. Estima-se que a maior parte dos recursos aplicados no sistema financeiro tenha ficado bloqueada.
Na prática: o limite de 50 mil cruzados novos equivalia a uma quantia modesta para a classe média. Famílias que tinham juntado dinheiro por anos para comprar uma casa, pagar uma cirurgia ou abrir um negócio ficaram sem acesso a ele de um dia para o outro.
O impacto na vida das pessoas
As histórias daquele período são dramáticas. Negócios fecharam por falta de capital de giro. Viagens, casamentos e tratamentos médicos foram cancelados. Empresas atrasaram salários porque o caixa estava bloqueado. Muita gente entrou na Justiça, e os processos sobre perdas na correção dos valores se arrastaram por décadas.
O comércio sentiu o golpe imediatamente. Com pouco dinheiro em circulação, a atividade econômica despencou. O PIB brasileiro caiu em 1990, um dos piores resultados da história do país.
Funcionou?
No curtíssimo prazo, a inflação caiu bastante. Mas o efeito durou pouco. Ao longo de 1990, várias exceções foram abertas para liberar recursos, e o dinheiro voltou a circular. Em poucos meses, a inflação retornou a dois dígitos por mês. Um segundo plano, o Collor II, em 1991, também não resolveu o problema.
O dinheiro bloqueado começou a ser devolvido após 18 meses, em 12 parcelas mensais, com correção que muitos consideraram insuficiente diante da inflação acumulada. O fim da hiperinflação só viria em 1994, com uma estratégia muito diferente: o Plano Real.
Por que o confisco ainda importa
O Plano Collor deixou uma cicatriz profunda na relação dos brasileiros com o sistema financeiro. A desconfiança explica, em parte, por que tanta gente ainda guarda dinheiro em casa, prefere imóveis a aplicações ou teme qualquer boato de "novo confisco".
Hoje o cenário institucional é bem diferente:
- O Banco Central tem autonomia formal desde 2021, com mandatos fixos para sua diretoria.
- A inflação é controlada por um regime de metas, em vigor desde 1999.
- A Lei de Responsabilidade Fiscal, de 2000, impõe limites aos gastos públicos.
- A Constituição passou a exigir lei complementar para empréstimos compulsórios, dificultando medidas por decreto.
Nenhuma dessas garantias é absoluta, mas um bloqueio como o de 1990 seria muito mais difícil de implementar.
Lições para o investidor
- Conheça as garantias de cada aplicação. CDBs, LCIs e LCAs têm cobertura do FGC até R$ 250 mil por CPF e por instituição. Títulos do Tesouro Direto são garantidos pelo próprio governo federal.
- Diversifique instituições e classes de ativos. Ter tudo em um único banco ou em um único tipo de investimento aumenta a vulnerabilidade.
- Considere ativos reais e internacionais. Ações, fundos imobiliários e investimentos no exterior ajudam a proteger o patrimônio de riscos específicos do país. Veja como em diversificação de investimentos.
- Inflação é o inimigo silencioso. O confisco foi uma resposta desesperada a ela. Entenda como proteger seu dinheiro em inflação: como proteger seu poder de compra.
Dica: use a calculadora de rendimento real para sentir o efeito de uma inflação alta. O exemplo abre com 80% ao ano, uma taxa muito menor que a de 1990, e mesmo assim o poder de compra encolhe rapidamente em 18 meses.
O confisco de 1990 é lembrado como um dos momentos mais traumáticos da economia brasileira. Conhecer essa história ajuda a entender o presente e a tomar decisões mais conscientes, sem paranoia, mas também sem ingenuidade.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento real com um exemplo ligado a este artigo e ajuste à sua realidade.
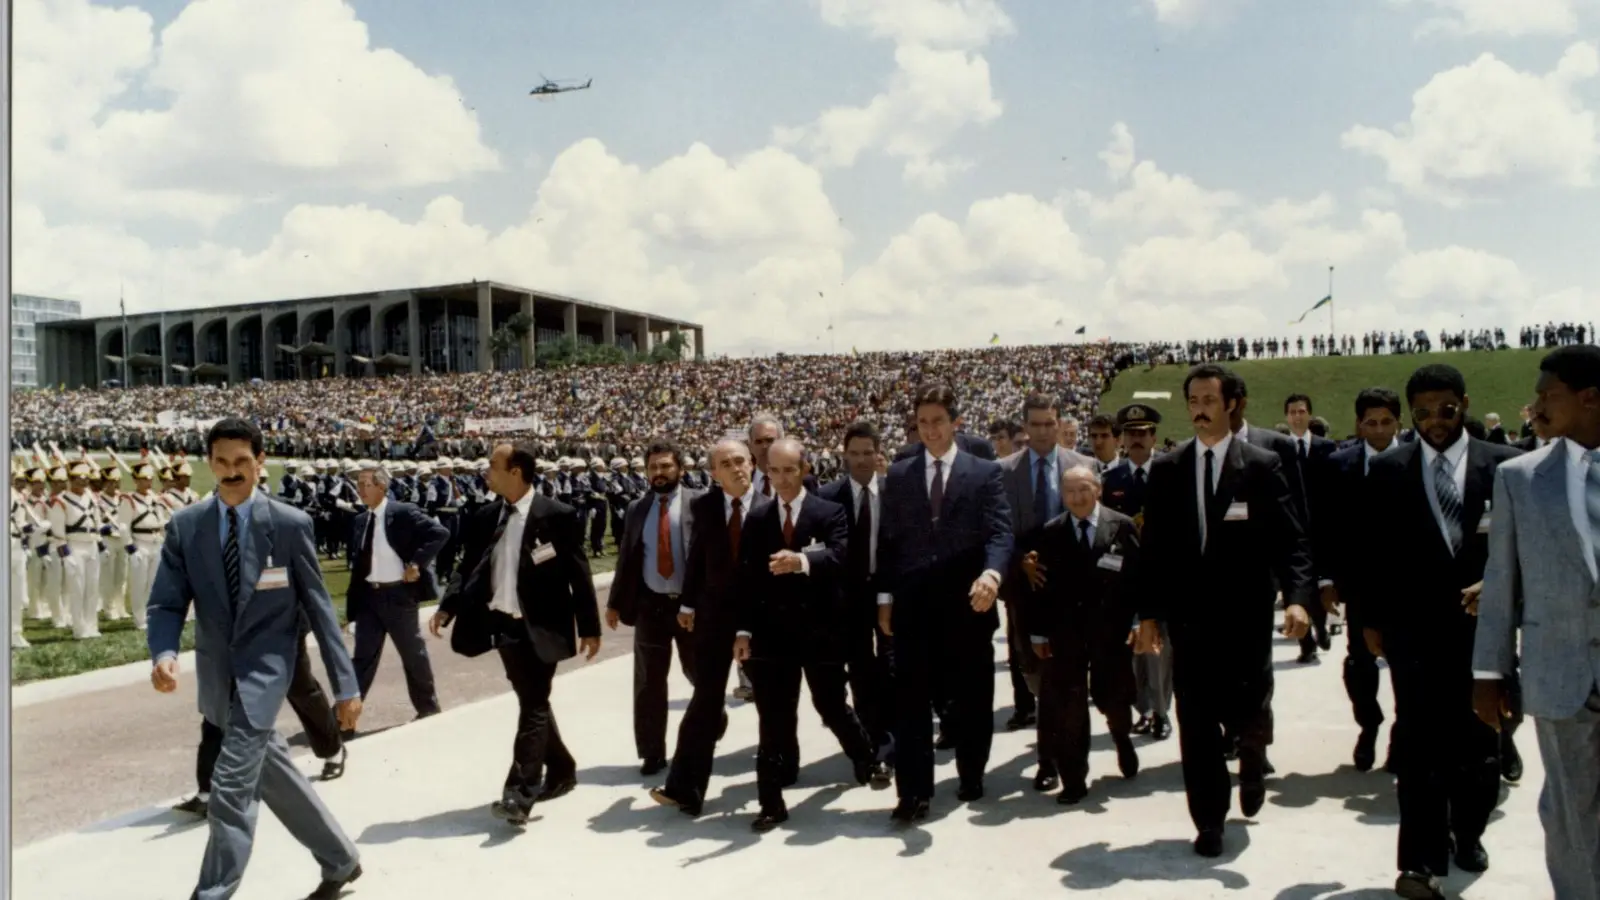
Imagem: Cerimônia de posse presidencial em Brasília, em março de 1990. Crédito: Senado Federal / Wikimedia Commons, licença CC BY 2.0.