Resumo em 30 segundos
- O PGBL permite deduzir até 12% da renda bruta tributável para quem faz a declaração completa e contribui para a previdência oficial.
- No PGBL, o imposto incide sobre todo o valor resgatado; no VGBL, só sobre o rendimento.
- A tabela regressiva vai de 35% a 10% depois de dez anos; a escolha pode ser feita até o primeiro resgate.
- Taxa de administração e de carregamento altas podem anular as vantagens fiscais.
- A portabilidade permite trocar de plano sem pagar imposto.
A previdência privada é um dos produtos financeiros mais vendidos e mais mal compreendidos do Brasil. Para algumas pessoas, é uma ferramenta excelente de planejamento tributário e sucessório. Para outras, é um investimento caro que rende menos do que um título público comprado diretamente. A diferença está em detalhes: o tipo de plano, a tabela de imposto, as taxas cobradas e o perfil de quem investe.
Este guia explica cada um desses detalhes e mostra como decidir se a previdência faz sentido para você.
O que é previdência privada
A previdência complementar aberta é um plano oferecido por seguradoras e entidades abertas, fiscalizadas pela Susep. O participante faz contribuições, mensais ou esporádicas, que são aplicadas em um fundo de investimento especialmente constituído, o FIE. O dinheiro pode ser resgatado ou transformado em renda no futuro.
Ela não substitui o INSS. É um complemento, pensado para quem quer manter o padrão de vida na aposentadoria além do teto pago pela previdência oficial. Também existe a previdência fechada, dos fundos de pensão ligados a empresas e categorias, que segue outras regras e muitas vezes conta com contribuição do empregador.
PGBL e VGBL: a diferença está no imposto
Os dois planos investem da mesma forma. O que muda é o tratamento no Imposto de Renda:
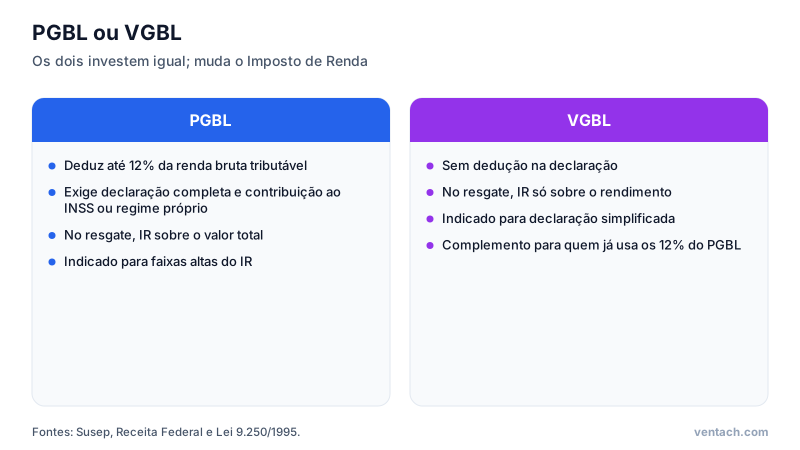
- PGBL (Plano Gerador de Benefício Livre): as contribuições podem ser deduzidas da base de cálculo do IR, até o limite de 12% da renda bruta tributável do ano, para quem faz a declaração no modelo completo e contribui para o INSS ou para um regime próprio. Em troca, no resgate, o imposto incide sobre todo o valor: contribuições mais rendimentos.
- VGBL (Vida Gerador de Benefício Livre): não há dedução. No resgate, o imposto incide só sobre o rendimento.
A lógica é coerente: no PGBL, você adia o imposto sobre a renda que aplicou; no VGBL, você já pagou o imposto sobre essa renda e só paga sobre o ganho.
Quem deve escolher o PGBL
O PGBL é indicado para quem faz a declaração completa, isto é, quem tem deduções como dependentes, despesas médicas e educação que superam o desconto simplificado, e está nas faixas mais altas da tabela do IR. Quem faz a declaração simplificada ou é isento não aproveita a dedução, e acabaria pagando imposto sobre o valor total no resgate sem ter tido benefício nenhum.
Quem deve escolher o VGBL
O VGBL serve para quem faz a declaração simplificada, para quem já atingiu os 12% no PGBL e quer aplicar mais, e para quem busca a previdência pelas vantagens sucessórias, e não pela dedução.
O benefício do PGBL em números
Imagine uma pessoa com renda bruta tributável de R$ 120 mil por ano, na alíquota marginal de 27,5%, que contribui com R$ 14.400 ao ano para um PGBL (12% da renda). Na declaração, essa contribuição reduz a base de cálculo, e o imposto do ano cai até R$ 3.960.
Se o dinheiro ficar mais de dez anos no plano e a tabela escolhida for a regressiva, o imposto no resgate sobre essa contribuição será de 10%, ou R$ 1.440, mais 10% sobre os rendimentos. A diferença entre os 27,5% economizados e os 10% pagos no futuro é o ganho fiscal do PGBL. Além disso, o imposto adiado continua rendendo dentro do plano durante todos esses anos.
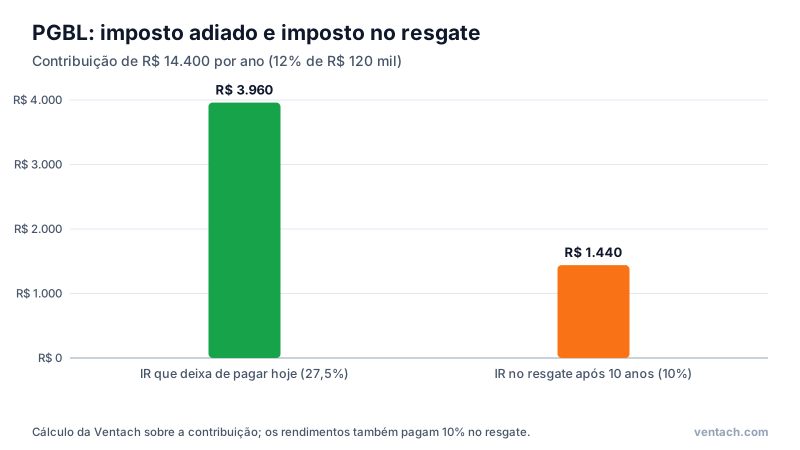
Na prática: o ganho só se realiza se você reinvestir a restituição ou o imposto que deixou de pagar. Se o valor for gasto, parte da vantagem se perde.
Tabela progressiva ou regressiva
Além do tipo de plano, o participante escolhe a tabela de tributação:
- Progressiva: a mesma tabela usada para salários, com alíquotas de 0% a 27,5%. No resgate, há retenção antecipada de 15% na fonte, com ajuste na declaração anual. É indicada para quem terá renda baixa na aposentadoria ou para quem pode precisar resgatar em pouco tempo.
- Regressiva: a alíquota depende do tempo que cada contribuição ficou no plano e é definitiva.
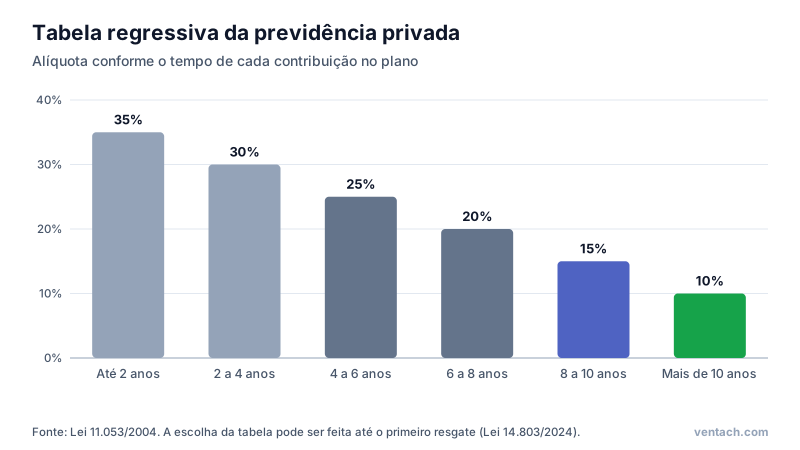
Até 2023, a escolha entre as tabelas tinha de ser feita na contratação e não podia ser revertida. A Lei 14.803/2024 mudou isso: agora o participante pode escolher a tabela até o primeiro resgate ou o recebimento do primeiro benefício. Na prática, ficou possível adiar a decisão para quando houver mais informação sobre a renda futura.
As taxas que corroem o resultado
A vantagem fiscal pode ser anulada por custos altos. Fique atento a:
- Taxa de administração: cobrada anualmente sobre o patrimônio do fundo. Planos de renda fixa conservadores com taxa acima de 1% ao ano dificilmente superam um Tesouro Selic comprado diretamente.
- Taxa de carregamento: percentual cobrado sobre cada contribuição, na entrada, ou sobre o resgate. Hoje muitos planos não cobram, mas ainda há produtos antigos e vendidos em agência com carregamento.
- Taxa de performance: em fundos multimercado, sobre o que exceder um índice de referência.
Para perceber o efeito, compare um plano com taxa de 2% ao ano e outro com 0,5%, ambos rendendo 10% brutos. Em 25 anos, o primeiro acumula cerca de 30% a menos de patrimônio. Taxas pequenas em aparência, aplicadas por décadas, viram diferenças grandes, como explica o artigo sobre taxas escondidas nos investimentos.
Portabilidade: trocar de plano sem imposto
Se o seu plano é caro ou rende mal, não é preciso resgatar e pagar imposto. A portabilidade permite transferir o saldo para outro plano, da mesma ou de outra seguradora, sem incidência de IR, desde que entre planos do mesmo tipo (PGBL para PGBL, VGBL para VGBL). Na portabilidade, o prazo acumulado para a tabela regressiva é mantido.
O pedido é feito na instituição de destino, que cuida da transferência. Antes de portar, compare taxas de administração, histórico de rentabilidade e o perfil de risco dos fundos disponíveis.
Previdência e sucessão
Uma vantagem frequentemente citada é a sucessória. Em caso de falecimento, o saldo é pago diretamente aos beneficiários indicados no plano, em geral em poucos dias, sem precisar esperar o inventário. Isso garante liquidez à família em um momento difícil. A cobrança do imposto estadual sobre heranças (ITCMD) sobre esses planos já foi objeto de disputas judiciais e de propostas de mudança legislativa, por isso convém confirmar a regra vigente no seu estado.
Previdência ou outros investimentos?
Compare a previdência com a alternativa de investir por conta própria, por exemplo no Tesouro IPCA+:
- 1Faz declaração completa e está na faixa de 27,5%? O PGBL até 12% da renda costuma valer a pena, desde que as taxas sejam baixas.
- 2Faz declaração simplificada? O VGBL perde a vantagem fiscal principal. A comparação passa a depender das taxas e do objetivo sucessório.
- 3Precisa de flexibilidade? Títulos públicos e CDBs não têm o compromisso de longo prazo da tabela regressiva.
- 4O plano tem taxa de administração alta? Prefira a portabilidade para um plano mais barato ou outro investimento.
Também vale lembrar que, desde 2025, aportes elevados em VGBL acima de limites anuais definidos em decreto passaram a pagar IOF, o que reduz a atratividade do produto para valores muito altos.
Simule aqui: Viver de renda
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Renda vitalícia ou resgate: as formas de receber
Na hora de usar o dinheiro, o participante pode escolher entre várias formas, conforme as opções do plano:
- Resgate total ou parcial: retirar o saldo de uma vez ou em partes, pagando o imposto correspondente a cada resgate.
- Renda por prazo certo: pagamentos mensais por um número definido de anos.
- Renda vitalícia: pagamentos mensais enquanto o participante viver, calculados pela seguradora com base em tábuas de expectativa de vida. Algumas versões preveem continuidade para um beneficiário.
- Renda temporária ou com reversão: variações que combinam prazo e beneficiários.
A renda vitalícia elimina o risco de o dinheiro acabar antes da vida, uma proteção relevante contra a longevidade. Em troca, o saldo deixa de pertencer ao participante, e as condições oferecidas dependem das premissas de juros e de expectativa de vida da seguradora. Compare as ofertas antes de converter o saldo em renda.
Um checklist para avaliar o seu plano
- 1Qual é a taxa de administração? Compare com planos semelhantes de outras instituições.
- 2Há taxa de carregamento? Se houver, quanto e sobre o quê.
- 3Em que fundos o dinheiro está aplicado? Renda fixa, multimercado ou com parcela em ações.
- 4Qual foi a rentabilidade em cinco anos, comparada com o CDI e com um Tesouro IPCA+?
- 5Qual tabela de tributação está registrada, e se a escolha ainda pode ser alterada.
- 6Quem são os beneficiários indicados e se a indicação está atualizada.
Se o plano não passar nessa avaliação, a portabilidade é o caminho para mudar sem perder os benefícios fiscais acumulados.
Perguntas frequentes
Posso ter PGBL e VGBL ao mesmo tempo? Pode. É comum usar o PGBL até o limite de 12% da renda tributável e o VGBL para os aportes acima disso.
Previdência de empresa é diferente? Planos empresariais costumam ter contrapartida do empregador, que deposita um valor adicional, o que pode torná-los muito vantajosos. Verifique as regras de resgate da parte da empresa em caso de desligamento.
Resumo
A previdência privada não é boa nem ruim por natureza. O PGBL é uma ferramenta poderosa para quem faz a declaração completa e está nas faixas mais altas do IR; o VGBL atende quem busca planejamento sucessório ou já esgotou o limite do PGBL. A tabela regressiva premia o longo prazo, e a escolha pode esperar até o primeiro resgate. Mas tudo isso depende de taxas baixas. Antes de contratar, compare custos e use a calculadora de viver de renda para estimar quanto precisa acumular. O artigo sobre planejamento da aposentadoria detalha esse cálculo.
Referências
- Superintendência de Seguros Privados. Previdência complementar aberta.
- Receita Federal. Perguntas e respostas do IRPF: dedução de contribuições ao PGBL e tributação de resgates.
- Instituto Nacional do Seguro Social. Aposentadorias do regime geral.
- Comissão de Valores Mobiliários. Livros CVM: Planejamento Financeiro Pessoal.
- Brasil. Lei 11.053, de 29 de dezembro de 2004: tabela regressiva dos planos de previdência complementar.
- Brasil. Lei 14.803, de 10 de janeiro de 2024: escolha do regime de tributação até o primeiro resgate ou benefício.
- Brasil. Lei 9.250, de 26 de dezembro de 1995: dedução das contribuições à previdência privada.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de viver de renda com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Duas senhoras idosas abraçadas, em foto em preto e branco. Crédito: eberhard grossgasteiger eberhardgross / Wikimedia Commons, licença CC0.