Resumo em 30 segundos
- Comprar tem um custo invisível: o rendimento que o dinheiro da entrada ou do imóvel deixaria de ter.
- Compare o aluguel anual com o juro real, mais IPTU e manutenção, menos a valorização real esperada.
- Quando o juro real está alto, alugar e investir a diferença costuma sair mais barato.
- O financiamento só faz sentido financeiro se o custo total couber no orçamento e o prazo de permanência for longo.
- Estabilidade, liberdade para mudar e segurança da família também contam, e não aparecem na planilha.
"Aluguel é dinheiro jogado fora." A frase é repetida há gerações, mas não resiste a uma conta honesta. Morar custa dinheiro de qualquer jeito: quem aluga paga aluguel; quem compra paga juros do financiamento, abre mão do rendimento do dinheiro aplicado no imóvel, paga IPTU, manutenção e custos de compra. A pergunta certa não é "aluguel ou parcela?", mas qual opção custa menos por ano, para o mesmo padrão de moradia.
Este artigo apresenta um método simples para fazer essa comparação, com um exemplo numérico, e discute os fatores que não cabem em uma planilha.
O custo invisível de ser dono
Quando você compra um imóvel à vista por R$ 500 mil, parece que morar passou a ser de graça. Não passou. Esses R$ 500 mil, se estivessem aplicados em um título que pague a inflação mais 5% ao ano, renderiam R$ 25 mil por ano acima da inflação. Ao comprar, você abre mão desse rendimento. Economistas chamam isso de custo de oportunidade.
No financiamento, o custo aparece de forma mais explícita: os juros pagos ao banco. Mas a entrada também tem custo de oportunidade. Em ambos os casos, o dinheiro investido no imóvel deixa de render em outro lugar.
Do outro lado, ser dono traz um ganho possível: a valorização do imóvel. No longo prazo, imóveis tendem a acompanhar a inflação, com ganhos reais modestos que variam muito por cidade, bairro e época. Índices como o FipeZap mostram períodos de forte alta e longos períodos de preços estagnados ou em queda real.
O método em quatro passos
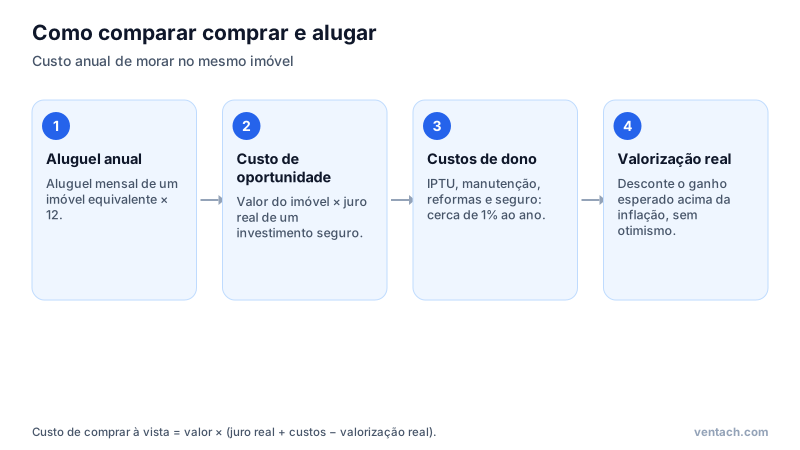
- 1Aluguel anual: quanto custaria alugar um imóvel equivalente, multiplicado por 12.
- 2Custo de oportunidade: valor do imóvel multiplicado pelo juro real que você conseguiria em um investimento seguro, como o Tesouro IPCA+.
- 3Custos de ser dono: IPTU, manutenção, reformas e seguro, que juntos costumam ficar em torno de 1% do valor do imóvel por ano. O condomínio é pago por quem mora, seja inquilino ou dono, então pode ficar fora da comparação.
- 4Valorização real esperada: quanto o imóvel deve subir acima da inflação por ano. Seja conservador.
O custo anual de comprar à vista é: valor × (juro real + custos − valorização real). Compare com o aluguel anual. O que for menor é, financeiramente, a melhor opção.
Um exemplo com números
Considere um apartamento de R$ 500 mil que poderia ser alugado por R$ 2.000 por mês, o equivalente a 0,4% do valor ao mês, ou R$ 24 mil por ano. Suponha custos de 1% ao ano e valorização real de 1% ao ano. O resultado depende do juro real:
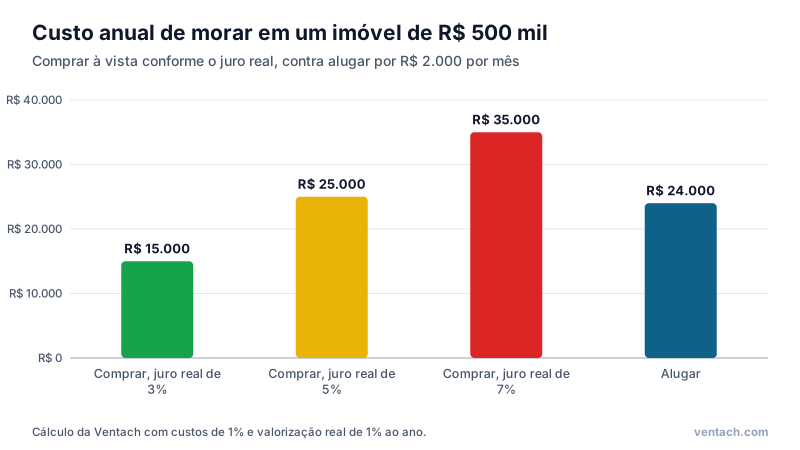
- Com juro real de 3%, comprar custa R$ 15 mil por ano, bem menos que o aluguel.
- Com juro real de 5%, comprar custa R$ 25 mil, praticamente empatado com o aluguel.
- Com juro real de 7%, comprar custa R$ 35 mil, muito mais que o aluguel.
A conclusão é que a resposta muda com os juros. No Brasil, onde o juro real costuma ser alto em comparação com outros países, alugar e investir a diferença frequentemente vence a compra, especialmente quando o aluguel equivale a menos de 0,5% do valor do imóvel por mês.
Na prática: a relação entre aluguel e valor do imóvel é o primeiro número a olhar. Se o aluguel mensal é de 0,3% a 0,4% do preço, e um título público paga a inflação mais 5% ou 6% ao ano, alugar tende a ser mais barato. Se o aluguel passa de 0,6%, a compra ganha força.
E quando o imóvel é financiado?
No financiamento, o raciocínio é parecido, mas a taxa relevante para a parte financiada passa a ser o juro do contrato, que costuma ser maior que o rendimento de um título público. Some:
- os juros anuais do financiamento sobre o saldo devedor;
- o custo de oportunidade da entrada;
- seguros obrigatórios, tarifas e a correção pela TR;
- IPTU e manutenção;
- e desconte a valorização real esperada.
Nos primeiros anos, quando o saldo devedor é alto, esse custo costuma superar com folga o aluguel de um imóvel equivalente. Ele cai à medida que a dívida é amortizada. O artigo sobre financiamento SAC ou Price mostra como o sistema de amortização muda o total de juros.
Há também os custos de transação, pagos uma única vez: ITBI, registro, avaliação e, na venda futura, a comissão do corretor e eventual imposto sobre ganho de capital. Esses valores, que somam vários por cento do preço, só são diluídos se você ficar muitos anos no imóvel. Quem pretende se mudar em três ou quatro anos dificilmente recupera esses custos.
Alugar e investir a diferença: a disciplina é tudo
A comparação favorável ao aluguel só se concretiza se a diferença for realmente investida. Se a parcela do financiamento seria de R$ 3.500 e o aluguel é de R$ 2.000, os R$ 1.500 mensais precisam ir para investimentos todo mês, por décadas. Muita gente não mantém essa disciplina, e o financiamento acaba funcionando como uma "poupança forçada".
Para ver o poder dessa diferença, simule R$ 100 mil iniciais, que seriam a entrada, mais R$ 1.500 por mês a 10% ao ano por 30 anos. O patrimônio acumulado pode superar o valor de um imóvel equivalente, dependendo das premissas de valorização.
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
O que a planilha não captura
A decisão de moradia não é só financeira. Pese também:
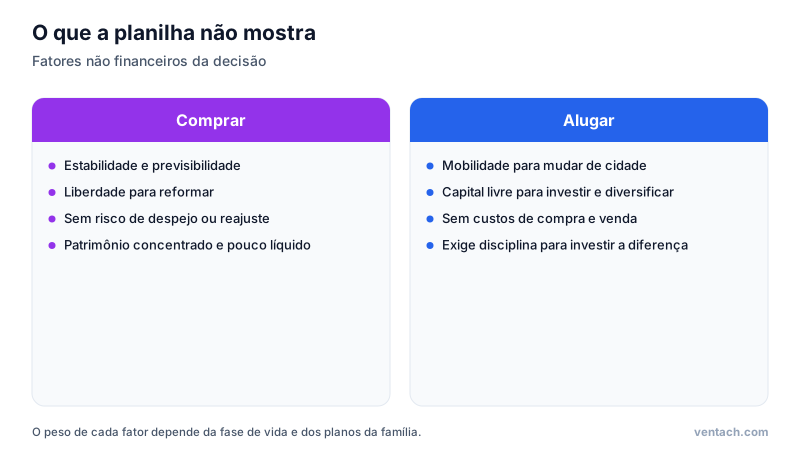
- Estabilidade: o dono não corre o risco de ter o contrato encerrado ou de enfrentar um reajuste alto. A Lei do Inquilinato dá alguma proteção ao inquilino, mas não elimina a incerteza.
- Liberdade de uso: reformar, ter animais, adaptar o imóvel à família.
- Mobilidade: quem aluga pode mudar de bairro ou de cidade por causa do trabalho, da escola dos filhos ou de uma oportunidade, sem os custos de vender um imóvel.
- Concentração de risco: um imóvel próprio pode representar quase todo o patrimônio de uma família, concentrado em um único ativo, em uma única cidade, com pouca liquidez.
- Segurança emocional: para muitas famílias, a casa própria tem um valor que vai além do dinheiro, e isso é legítimo.
Quando comprar costuma fazer sentido
- Você pretende ficar no mesmo lugar por muitos anos.
- O aluguel da região é alto em relação ao preço dos imóveis.
- Você já tem reserva de emergência e a parcela cabe com folga, mesmo em cenários de aperto.
- Há uma oportunidade de preço claramente abaixo do mercado.
- A estabilidade tem um valor importante para a família.
Quando alugar costuma fazer sentido
- A carreira ou a vida familiar ainda podem exigir mudanças.
- O aluguel equivale a uma fração pequena do valor do imóvel.
- O juro real disponível em investimentos seguros está alto.
- Você tem disciplina para investir a diferença todos os meses.
- Comprar consumiria toda a reserva e deixaria a família vulnerável.
Uma planilha simples para o seu caso
Para aplicar o método à sua realidade, preencha estes campos:
| Campo | Exemplo | Seu caso |
|---|---|---|
| Preço do imóvel | R$ 500.000 | |
| Aluguel mensal de um imóvel equivalente | R$ 2.000 | |
| Juro real de um investimento seguro (Tesouro IPCA+) | 5% ao ano | |
| IPTU, manutenção e seguro, por ano | 1% do preço | |
| Valorização real esperada, por ano | 1% | |
| Anos que pretende morar no imóvel | 10 |
Com esses números, o custo anual de comprar à vista é de R$ 25 mil (5% + 1% − 1% de R$ 500 mil), contra R$ 24 mil de aluguel. Some ainda os custos de compra, de 3% a 5% do preço, divididos pelos anos de permanência: em dez anos, eles acrescentam cerca de R$ 1.500 a R$ 2.500 por ano ao custo de comprar. No exemplo, alugar sai um pouco mais barato. Mude as premissas e veja como o resultado se inverte com um aluguel mais caro, um juro real menor ou uma permanência mais longa.
O papel do FGTS
O saldo do FGTS rende menos que a maioria dos investimentos: a remuneração é de 3% ao ano mais TR, com distribuição de parte dos lucros do fundo, e, desde uma decisão do Supremo Tribunal Federal de 2024, o rendimento total deve ao menos repor a inflação medida pelo IPCA. Por isso, para quem decide comprar, usar o FGTS na entrada ou na amortização costuma ser vantajoso, porque troca um dinheiro que rende pouco por uma redução de dívida que custa caro. Para quem decide alugar, o FGTS continua parado até ser liberado em outras situações previstas em lei. Esse fator pode inclinar a balança a favor da compra, especialmente para quem tem um saldo alto acumulado.
Perguntas frequentes
Imóvel é um bom investimento? Pode ser, mas tem baixa liquidez, custos altos de transação e manutenção, e concentra muito patrimônio em um único ativo. Para investir no setor imobiliário com mais diversificação e liquidez, os fundos imobiliários são uma alternativa.
E se os aluguéis subirem muito? O risco de reajustes é um dos argumentos a favor da compra. Contratos de aluguel costumam ser reajustados anualmente por um índice de preços, e a renovação pode trazer aumentos maiores.
Resumo
Comprar ou alugar não é uma questão de certo ou errado, mas de conta e de contexto. Compare o aluguel anual com o custo de ser dono, que inclui o custo de oportunidade, os custos de manutenção e a valorização esperada. Quando o juro real está alto e o aluguel é relativamente barato, alugar e investir a diferença tende a vencer. Quando os juros caem, o aluguel encarece ou a permanência é longa, a compra ganha força. Seja qual for a escolha, faça-a com os números na mesa e uma reserva de emergência no lugar, como explica o artigo sobre reserva de emergência.
Referências
- Fipe. Índice FipeZap de preços de imóveis anunciados: preços de venda e de locação e rentabilidade do aluguel.
- Tesouro Direto. Preços e taxas dos títulos públicos: referência de juro real do Tesouro IPCA+.
- Banco Central do Brasil. Estatísticas de taxas de juros: taxas do financiamento imobiliário.
- Banco Central do Brasil. Caderno de Educação Financeira: Gestão de Finanças Pessoais.
- Shiller, Robert J. Irrational Exuberance. 3ª ed. Princeton University Press, 2015. Capítulo sobre o mercado imobiliário e a valorização real de longo prazo.
- Brasil. Lei 8.245, de 18 de outubro de 1991: Lei do Inquilinato.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Sala vazia com mesa e cadeiras em um apartamento de piso de madeira. Crédito: Breather breather / Wikimedia Commons, licença CC0.