Resumo em 30 segundos
- Todo investimento aparece na declaração, inclusive os isentos e os que tiveram imposto retido na fonte.
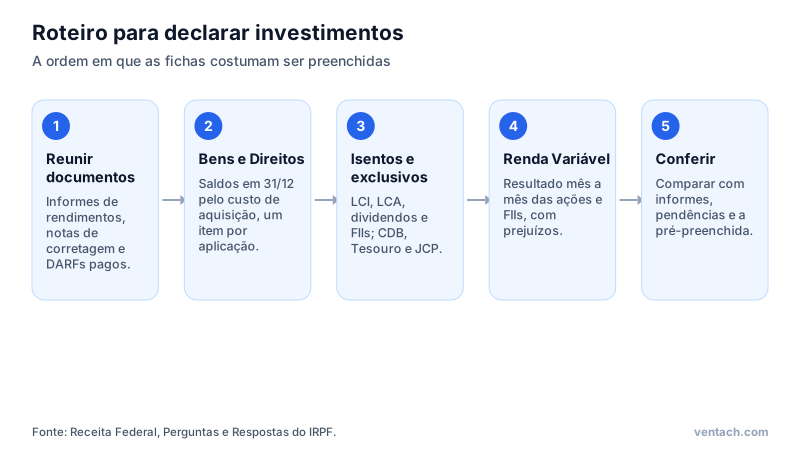
- Em Bens e Direitos, o valor informado é o custo de aquisição, não o valor de mercado.
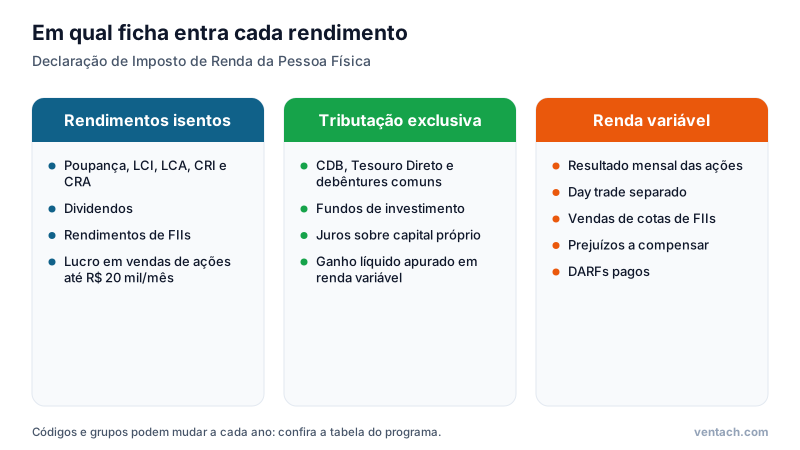
- Renda fixa tributada vai para Rendimentos Sujeitos à Tributação Exclusiva; LCI, LCA e dividendos, para Rendimentos Isentos.
- Operações com ações e FIIs são declaradas mês a mês na ficha de Renda Variável, com os prejuízos acumulados.
- Os informes de rendimentos e as notas de corretagem são os documentos-base de toda a declaração.
Declarar investimentos assusta muita gente, mas a lógica é sempre a mesma: a Receita quer saber o que você tem em 31 de dezembro, quanto rendeu durante o ano e se o imposto devido foi pago. Bancos, corretoras e a B3 enviam essas informações ao Fisco, que cruza tudo com a sua declaração. Uma diferença de valores é um dos motivos mais comuns para cair na malha fina.
Este roteiro explica onde cada tipo de investimento entra no programa da Declaração de Imposto de Renda da Pessoa Física (DIRPF) e quais cuidados tomar. As regras e os códigos citados seguem o manual de perguntas e respostas da Receita Federal. Antes de começar, confira se você é obrigado a declarar: a obrigação vale, entre outros casos, para quem fez operações em bolsa acima do limite anual definido pela Receita ou tinha bens acima do teto do ano.
Os documentos que você precisa reunir
Antes de abrir o programa, junte:
- Informes de rendimentos de cada banco e corretora. Eles trazem saldos em 31 de dezembro, rendimentos do ano e imposto retido na fonte. As instituições são obrigadas a disponibilizá-los até o fim de fevereiro.
- Notas de corretagem de todas as compras e vendas de ações, FIIs, ETFs e BDRs.
- Comprovantes de DARF pagos durante o ano, se houve lucro tributável em bolsa.
- Controle do preço médio de cada ativo de renda variável, atualizado a cada compra.
- A declaração do ano anterior, que serve de base para repetir os bens que você já tinha.
A declaração pré-preenchida, disponível para quem tem conta gov.br nível prata ou ouro, importa muitos desses dados automaticamente. Ela ajuda, mas não dispensa a conferência: a responsabilidade pelos valores continua sendo do contribuinte.
Bens e Direitos: o retrato do patrimônio
A ficha Bens e Direitos mostra o que você possuía em 31 de dezembro do ano anterior e do ano da declaração. Cada aplicação vira uma linha, com grupo e código próprios:
| Investimento | Grupo | Código |
|---|---|---|
| Ações | 03 – Participações societárias | 01 |
| Saldo em conta corrente | 06 – Depósitos à vista e numerário | 01 |
| Poupança | 04 – Aplicações e investimentos | 01 |
| CDB, LCI, LCA, Tesouro Direto, debêntures | 04 – Aplicações e investimentos | 02 (títulos públicos e privados sujeitos à tributação) ou 03 (isentos) |
| Cotas de fundos de investimento | 07 – Fundos | Código conforme o tipo do fundo |
| Fundos imobiliários (FIIs) | 07 – Fundos | 03 |
Os grupos e códigos mudam de tempos em tempos, por isso confira a tabela do programa do ano. O ponto mais importante, porém, não muda: o valor informado é o custo de aquisição, e não o valor de mercado. Se você comprou 100 ações a R$ 30, declara R$ 3.000, mesmo que em dezembro elas valham R$ 4.500. A valorização só aparece quando você vende.
Na renda fixa, o informe do banco traz o saldo em 31 de dezembro. A Receita aceita informar esse saldo, que inclui os rendimentos acumulados, porque eles já sofrem tributação própria. Na discriminação, escreva a instituição, o CNPJ dela, o tipo de aplicação e a quantidade. Isso facilita a conferência no futuro.
Dica: no campo de discriminação das ações, registre a quantidade e o preço médio, por exemplo: "300 ações PETR4, preço médio de R$ 28,40, custódia na corretora X". No ano seguinte, você só atualiza a quantidade e o custo total.
Rendimentos isentos e não tributáveis
Essa ficha recebe tudo o que rendeu sem imposto. Os códigos mais usados são:
- Rendimentos de poupança, LCI, LCA, CRI e CRA: informados com os valores do informe de rendimentos.
- Dividendos: valor total recebido no ano, por empresa pagadora, com o CNPJ. A partir de 2026, quem recebeu acima de R$ 50 mil por mês de uma mesma empresa terá retenção de 10%, e o valor retido aparece no informe. Para a grande maioria, o lançamento continua igual.
- Rendimentos de fundos imobiliários: os rendimentos mensais isentos vão em linha própria.
- Lucro em vendas de ações de até R$ 20 mil no mês: o ganho de meses isentos é informado aqui, somado no ano.
Lançar os isentos parece desnecessário, mas é ele que explica o crescimento do patrimônio. Se o seu patrimônio aumenta sem renda declarada que o justifique, a Receita pode questionar.
Rendimentos sujeitos à tributação exclusiva
Aqui ficam os rendimentos que já tiveram imposto retido na fonte de forma definitiva:
- Aplicações financeiras de renda fixa: CDB, Tesouro Direto, debêntures comuns e fundos. O valor é o rendimento líquido informado pela instituição.
- Juros sobre capital próprio (JCP): valor líquido recebido, com o CNPJ da empresa.
- Ganhos líquidos em renda variável: o programa transfere automaticamente para cá o total apurado na ficha de Renda Variável.
- Décimo terceiro salário, que também é tributação exclusiva, aparece na mesma ficha, embora não seja investimento.
Como o imposto desses rendimentos já foi pago, eles não aumentam o imposto a pagar na declaração. Ainda assim, precisam ser informados.
Renda variável: o mês a mês das ações e FIIs
A ficha Renda Variável é a mais trabalhosa. Ela tem duas partes: operações comuns e day trade, e operações com fundos imobiliários. Para cada mês do ano, você informa o resultado líquido das operações, o imposto retido na fonte (o "dedo-duro") e o imposto pago por DARF.
O programa calcula automaticamente:
- o imposto devido em cada mês;
- o prejuízo acumulado a compensar nos meses seguintes;
- a diferença entre o imposto devido e o pago, que indica se faltou algum DARF.
Meses com vendas de ações de até R$ 20 mil nas operações comuns não entram nessa ficha quando há lucro, porque o ganho é isento e vai para Rendimentos Isentos. Já um prejuízo em mês de vendas pequenas pode ser lançado na Renda Variável, para ficar registrado e compensar lucros futuros.
Exemplo: em março, você vendeu R$ 35.000 em ações e teve lucro de R$ 4.000; em abril, vendeu R$ 25.000 e teve prejuízo de R$ 1.500; em maio, vendeu R$ 40.000 com lucro de R$ 3.000. O imposto de março, R$ 600, deveria ter sido pago em abril. Em maio, o lucro tributável é de R$ 1.500 (R$ 3.000 menos o prejuízo de abril), com imposto de R$ 225. A ficha mostra exatamente essa sequência.
Atenção: se você esqueceu de pagar um DARF durante o ano, pague com multa e juros antes de enviar a declaração. A ficha de Renda Variável mostrará o imposto em aberto, e a Receita cruza esses dados com as informações enviadas pela B3.
Fundos imobiliários
Os FIIs aparecem em três lugares:
- 1Bens e Direitos: quantidade de cotas e custo de aquisição.
- 2Rendimentos Isentos: total de rendimentos mensais recebidos, por fundo.
- 3Renda Variável, parte de FIIs: resultado das vendas de cotas, mês a mês, com imposto de 20% sobre o lucro.
Previdência privada, poupança e conta corrente
- PGBL: as contribuições do ano vão para a ficha Pagamentos Efetuados, com o código de previdência complementar. Elas podem reduzir a base de cálculo em até 12% da renda tributável no modelo completo.
- VGBL: funciona como aplicação. O saldo vai em Bens e Direitos, e as contribuições não são dedutíveis.
- Poupança e conta corrente: saldos em Bens e Direitos. Contas com saldo de até R$ 140 em 31 de dezembro podem ser dispensadas, pela regra da Receita.
Erros que levam à malha fina
Os problemas mais comuns são previsíveis:
- 1Esquecer um informe de banco ou corretora pouco usado.
- 2Informar valor de mercado das ações em vez do custo de aquisição.
- 3Lançar renda fixa como isenta ou o contrário.
- 4Não declarar prejuízos em bolsa, perdendo o direito de compensá-los.
- 5Deixar de pagar DARF de meses com lucro tributável.
- 6Esquecer os rendimentos de dependentes, que também precisam ser declarados por quem os inclui.
Como conferir antes de enviar
Depois de preencher, compare o total de rendimentos de cada ficha com a soma dos informes. Verifique se a variação do patrimônio em Bens e Direitos é compatível com a renda declarada. Use a opção de verificar pendências do programa e, se possível, compare com a pré-preenchida.
Se perceber um erro depois de enviar, faça uma declaração retificadora enquanto não houver procedimento de fiscalização. É melhor corrigir por conta própria do que esperar a notificação.
Organização ao longo do ano
A declaração fica muito mais simples para quem se organiza todos os meses. Mantenha uma planilha com compras, vendas, preço médio e resultado mensal das operações em bolsa. Pague o DARF até o último dia útil do mês seguinte ao lucro. Salve os informes e as notas em uma pasta por ano. E, ao escolher um investimento, lembre que a tributação muda o resultado: o artigo sobre Imposto de Renda nos investimentos explica as alíquotas de cada produto.
Simule aqui: Rendimento de CDB, LCI e LCA
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Prazo, multa e restituição
O prazo de entrega costuma terminar no fim de maio. Quem é obrigado e atrasa paga multa de 1% ao mês sobre o imposto devido, com mínimo de R$ 165,74 e máximo de 20%. Já quem tem restituição recebe mais cedo quando envia a declaração no início do prazo, usa a pré-preenchida e escolhe receber por Pix. A restituição é corrigida pela Selic, mas, em geral, vale mais tê-la antes e investir por conta própria.
Guardar os comprovantes por pelo menos cinco anos é obrigatório: é o prazo que a Receita tem para revisar declarações. Com a documentação em ordem e as fichas certas, declarar investimentos deixa de ser um problema e vira uma revisão anual do seu patrimônio. Aproveite o momento para conferir se a sua carteira continua alinhada com os seus objetivos, como mostra o artigo sobre alocação de ativos e rebalanceamento.
Referências
- Receita Federal. Perguntas e respostas do Imposto sobre a Renda da Pessoa Física.
- Receita Federal. Meu Imposto de Renda: programa, pré-preenchida, prazos e restituição.
- Receita Federal. Carnê-leão e pagamentos mensais.
- B3. Ações: negociação, custódia e informações ao investidor.
- Comissão de Valores Mobiliários. Portal do Investidor.
- Brasil. Lei 9.250, de 26 de dezembro de 1995: legislação do Imposto de Renda da Pessoa Física e deduções.
- Brasil. Lei 15.270, de novembro de 2025: retenção sobre dividendos acima de R$ 50 mil mensais.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de rendimento de cdb, lci e lca com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Pessoa preenchendo documentos à mão sobre uma mesa. Crédito: rawpixel.com rawpixel / Wikimedia Commons, licença CC0.