Resumo em 30 segundos
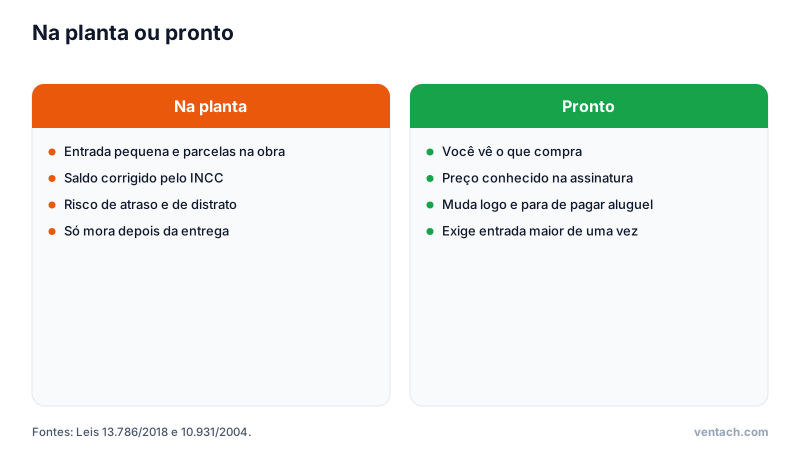
- Na planta, o saldo devedor é corrigido pelo INCC durante a obra, e a dívida cresce até a entrega das chaves.
- Com R$ 288 mil de saldo e INCC de 6% ao ano, a dívida passa de R$ 343 mil depois de três anos de obra.
- A lei permite atraso de até 180 dias sem multa, e o distrato pode reter até 25% ou 50% do que foi pago.
- O patrimônio de afetação protege o comprador se a incorporadora quebrar; verifique se o empreendimento tem.
- Eu só compraria na planta com desconto real sobre imóveis prontos, incorporadora sólida e folga no orçamento.
Coluna de opinião. Texto assinado por Clara Menezes, persona editorial da Ventach. As opiniões são da coluna; os casos são ilustrativos, os números são simulados e nada aqui é recomendação individual.
O estande de vendas é um lugar perigoso para o bolso. Apartamento decorado impecável, maquete iluminada, corretor simpático, tabela de lançamento "só para os primeiros compradores" e uma entrada que cabe no orçamento. Comprar imóvel na planta parece a forma mais fácil de realizar o sonho da casa própria ou de fazer um bom investimento.
A minha opinião é mais cética: imóvel na planta pode ser um bom negócio, mas tem riscos e custos que raramente aparecem no estande. Na maioria dos casos que vejo, eu pensaria duas vezes, e muitas vezes preferiria um imóvel pronto ou usado. Neste texto explico o porquê, com contas.
Como funciona a compra na planta
Na compra na planta, você assina um contrato com a incorporadora antes ou durante a construção. O pagamento costuma ser dividido em três partes:
- 1Entrada, em geral de 5% a 20% do valor.
- 2Parcelas durante a obra, mensais ou anuais, pagas diretamente à incorporadora.
- 3Saldo nas chaves, pago na entrega, quase sempre por meio de um financiamento bancário.
O detalhe que muda tudo: o saldo devedor e as parcelas são corrigidos durante a obra, normalmente pelo INCC, o índice de custo da construção calculado pela FGV. O preço que você assinou não é o preço que vai pagar.
A conta que o corretor não faz
Imagine um apartamento de R$ 400 mil na planta. Você dá R$ 40 mil de entrada e paga R$ 72 mil em parcelas ao longo de três anos de obra. Sobram R$ 288 mil para pagar nas chaves. Mas esse saldo é corrigido pelo INCC durante os três anos:
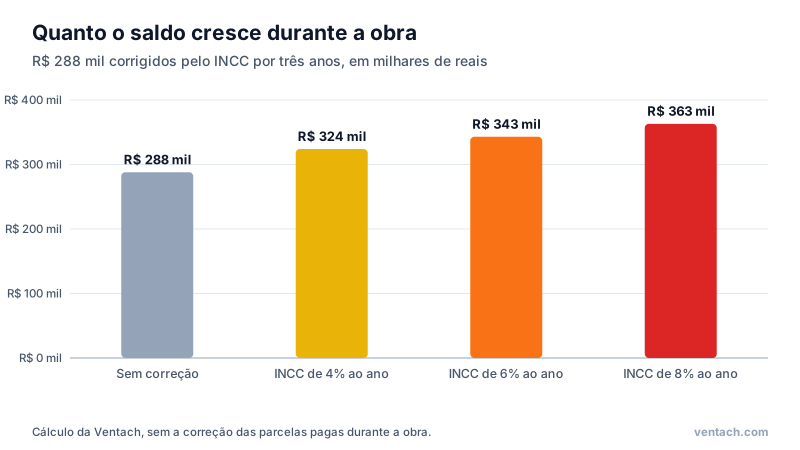
Com INCC de 6% ao ano, os R$ 288 mil viram cerca de R$ 343 mil na entrega. São R$ 55 mil a mais do que o número que estava na tabela, e isso sem contar a correção das parcelas pagas durante a obra. Esse valor maior é o que você vai financiar no banco, com os juros do financiamento por mais 20 ou 30 anos.
Não estou dizendo que a correção é injusta: ela reflete o aumento real do custo de construir. Estou dizendo que o preço de lançamento não é comparável ao preço de um imóvel pronto. Para comparar, você precisa projetar o valor corrigido na entrega e trazer tudo para valores de hoje.
Na prática: antes de comparar o imóvel na planta com um pronto, estime o saldo nas chaves corrigido pelo INCC dos últimos anos e some os juros cobrados durante a obra, se houver. Só então compare.
Os riscos que mais me preocupam
Atraso na entrega
Atrasos são comuns em obras. A Lei 13.786/2018 permite que o contrato preveja uma tolerância de até 180 dias além da data prometida, sem multa para a incorporadora. Depois disso, o comprador tem direito a indenização ou a desistir com devolução integral, mas receber pode exigir negociação ou processo. Enquanto isso, quem esperava se mudar continua pagando aluguel, e o saldo continua sendo corrigido.
Distrato caro
Se você precisar desistir, por perda de renda ou mudança de planos, a mesma Lei 13.786/2018 permite que a incorporadora retenha até 25% do valor pago, ou até 50% quando o empreendimento tem patrimônio de afetação, além da comissão de corretagem. É muito dinheiro perdido para quem desiste no meio do caminho.
Crédito negado nas chaves
Na entrega, você precisa conseguir o financiamento do saldo. Se a sua renda caiu, se os juros subiram muito ou se o banco avaliar o imóvel abaixo do esperado, o crédito pode ser menor ou negado. Aí a conta não fecha.
Quebra da incorporadora
O pior cenário é a incorporadora quebrar com a obra pela metade. A principal proteção é o patrimônio de afetação, regulado pela Lei 10.931/2004: o empreendimento fica separado do patrimônio da empresa, e os compradores podem assumir a obra se a incorporadora falir. Sempre verifique se o empreendimento tem patrimônio de afetação registrado.
E a valorização prometida?
O argumento mais usado nas vendas é que o imóvel "vai valorizar até a entrega". Às vezes valoriza, principalmente em regiões em transformação e em ciclos de mercado aquecido. Mas também há longos períodos de preços estagnados ou em queda real, como mostram índices de preços de imóveis como o FipeZap. E, quando o mercado esfria, os lançamentos em estoque costumam ser vendidos com desconto, o que derruba o argumento da valorização para quem comprou antes.
Para quem compra como investimento, há ainda a concorrência das outras unidades: quando o prédio fica pronto, dezenas de investidores tentam vender ou alugar ao mesmo tempo, o que pressiona preços e aluguéis.
Quando eu toparia comprar na planta
Não sou contra por princípio. Eu toparia se estas condições estivessem presentes:
- 1Desconto real: o preço corrigido estimado na entrega precisa ser menor que o de imóveis prontos semelhantes na mesma região.
- 2Incorporadora sólida, com histórico de entregas no prazo e situação financeira saudável.
- 3Patrimônio de afetação registrado.
- 4Folga no orçamento: parcelas da obra confortáveis e uma reserva para eventuais atrasos e aumentos.
- 5Prazo flexível: não depender da data de entrega para sair de um aluguel ou para outro compromisso.
- 6Simulação do financiamento do saldo corrigido, com taxas realistas, antes de assinar.
Se todas essas condições estiverem presentes, a compra na planta pode ser uma boa forma de pagar a entrada aos poucos. Se não, eu prefiro o imóvel pronto, em que você vê exatamente o que compra, sabe o preço e pode se mudar logo.
Simule o financiamento do saldo
Use o simulador para ver quanto custaria financiar o saldo nas chaves. Experimente com o valor corrigido, e não com o valor da tabela:
Simule aqui: Financiamento SAC e Price
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
O artigo sobre financiamento SAC ou Price explica como escolher o sistema de amortização, e o de comprar ou alugar ajuda a decidir se a compra faz sentido.
Um cenário que vejo se repetir
Pense em um casal que compra na planta contando com o aumento de renda nos próximos anos e com a valorização prometida. A obra atrasa seis meses, o INCC sobe mais que o esperado e os juros do financiamento aumentam no período. Na entrega, o saldo é bem maior, a parcela do banco não cabe e a única saída é o distrato, com perda de uma parte grande do que foi pago. Não é uma história real, é um cenário possível que a lei e a matemática tornam plausível, e que vale considerar antes de assinar.
Checklist antes de assinar
Se, mesmo com todos esses cuidados, você decidir comprar na planta, eu faria estas verificações antes de assinar:
- 1Registro da incorporação no cartório de imóveis, com o memorial de incorporação. Sem ele, o empreendimento não pode ser vendido legalmente.
- 2Patrimônio de afetação averbado na matrícula.
- 3Histórico da incorporadora: obras entregues, atrasos, processos de consumidores e reclamações em órgãos de defesa do consumidor.
- 4Índice de correção e quando ele muda: em geral, INCC durante a obra e outro índice, com juros, depois das chaves, se o saldo for parcelado com a própria incorporadora.
- 5Juros cobrados durante a obra, os chamados "juros no pé", se houver.
- 6Quadro-resumo do contrato, exigido pela Lei 13.786/2018, com preço, forma de pagamento, índice de correção, prazo de entrega e as regras de distrato.
- 7Simulação do financiamento do saldo corrigido em pelo menos dois bancos.
- 8Custos de ITBI, registro e mudança, que precisam ser pagos na entrega.
Perguntas que costumo receber
"Comprar na planta para revender antes da entrega é um bom negócio?" Pode ser, em mercados muito aquecidos. Mas a revenda depende de encontrar comprador, de autorização da incorporadora e, muitas vezes, de uma taxa de cessão. Se o mercado esfriar, você pode ficar com um contrato que não consegue vender e parcelas que não planejava pagar.
"E se eu já assinei e me arrependi?" Leia o quadro-resumo e as cláusulas de distrato. Em compras feitas fora da sede da incorporadora, como em estandes, há direito de arrependimento em sete dias, conforme a lei. Depois disso, valem as regras de retenção. Antes de desistir, avalie se a cessão do contrato a outro comprador não sai mais barata.
O que me faria mudar de opinião
Eu seria mais favorável à compra na planta em um cenário de juros em queda, com INCC controlado, desconto real em relação a imóveis prontos e incorporadoras com histórico sólido. Nessas condições, travar um preço de lançamento pode, sim, ser uma boa decisão para quem planeja morar no imóvel e tem folga no orçamento.
Resumo
Imóvel na planta pode ser um bom negócio, mas o preço de lançamento engana: o saldo é corrigido pelo INCC, atrasos de até 180 dias são permitidos e desistir pode custar até 25% ou 50% do que foi pago. Eu só compraria com desconto real sobre imóveis prontos, incorporadora sólida, patrimônio de afetação e folga no orçamento. Faça as contas com o saldo corrigido, simule o financiamento e não se deixe levar pela urgência do estande.
Referências
- FGV IBRE. Instituto Brasileiro de Economia: Índice Nacional de Custo da Construção (INCC).
- Fipe. Índice FipeZap de preços de imóveis anunciados.
- Banco Central do Brasil. Estatísticas de taxas de juros: taxas do financiamento imobiliário.
- Banco Central do Brasil. Cidadania Financeira: crédito imobiliário e custo efetivo total.
- Banco Central do Brasil. Registrato: relatório de operações de crédito.
- Brasil. Lei 13.786, de 27 de dezembro de 2018: distrato e atraso na entrega de imóveis na planta.
- Brasil. Lei 10.931, de 2 de agosto de 2004: patrimônio de afetação das incorporações imobiliárias.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de financiamento sac e price com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Prédio sendo construído, com um guindaste no topo. Crédito: Gaf.arq / Wikimedia Commons, licença CC BY-SA 3.0.