Resumo em 30 segundos
- O consórcio é uma compra coletiva programada: não tem juros, mas cobra taxa de administração e fundo de reserva.
- Você só recebe a carta de crédito quando é contemplado, por sorteio ou lance, o que pode levar anos.
- Para quem precisa do bem agora, o financiamento entrega na hora, mas a um custo de juros muito maior.
- Juntar o dinheiro em um investimento e comprar à vista costuma ser a opção mais barata de todas.
- Leia o contrato: taxa total, índice de correção, regras de lance e de desistência.
Quem quer comprar um carro, uma moto ou um imóvel sem ter todo o dinheiro costuma ouvir duas ofertas: o financiamento, que entrega o bem na hora com juros, e o consórcio, apresentado como uma forma de comprar "sem juros". As duas propostas podem fazer sentido, mas nenhuma é gratuita. A decisão certa depende de quanto cada uma custa de verdade e de quando você precisa do bem.
Este artigo explica como o consórcio funciona, compara seu custo com o do financiamento e o de juntar dinheiro para comprar à vista, e lista os cuidados antes de assinar.
Como funciona o consórcio
O consórcio é um grupo de pessoas que se juntam para formar uma poupança coletiva, administrada por uma empresa autorizada e fiscalizada pelo Banco Central. Todos pagam parcelas mensais, e o dinheiro arrecadado é usado para entregar cartas de crédito a alguns participantes a cada mês, até que todos sejam contemplados.
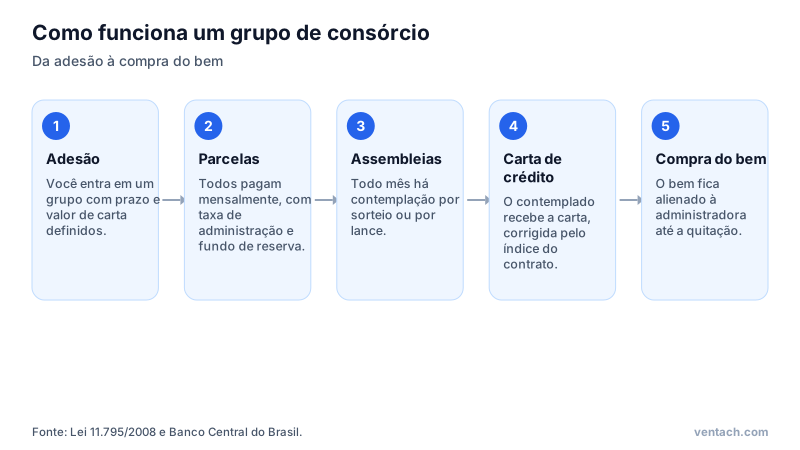
A contemplação acontece de duas formas:
- Sorteio: em cada assembleia mensal, um ou mais participantes são sorteados.
- Lance: quem oferece antecipar o maior número de parcelas é contemplado. Existe também o lance embutido, em que parte da própria carta de crédito é usada como lance, reduzindo o valor recebido.
Depois de contemplado, o participante usa a carta para comprar o bem, que fica alienado à administradora como garantia até a quitação. As parcelas continuam até o fim do grupo.
Os custos do consórcio
O consórcio não tem juros, mas tem custos:
- Taxa de administração: a remuneração da administradora, cobrada como percentual total sobre a carta de crédito, diluído nas parcelas. Em consórcios de veículos e imóveis, costuma ficar entre 10% e 25% do valor da carta, dependendo do prazo.
- Fundo de reserva: percentual destinado a cobrir inadimplência no grupo. O que sobrar é devolvido ao fim.
- Seguro: muitos grupos incluem seguro prestamista na parcela.
- Correção da carta: o valor da carta e das parcelas é corrigido periodicamente por um índice, como o INCC nos imóveis ou a tabela de preços dos veículos, para acompanhar o preço do bem.
A correção não é um custo extra em termos reais, porque mantém o poder de compra da carta. Mas faz a parcela subir ao longo do tempo, o que precisa estar no orçamento.
Comparando os custos
Considere a compra de um carro de R$ 60 mil, com três alternativas em 60 meses, ignorando a correção do preço do bem para simplificar:
- 1Consórcio com taxa de administração e fundo de reserva somando 18%: parcelas de R$ 1.180, total de R$ 70.800.
- 2Financiamento pela Tabela Price, a 1,8% ao mês: parcelas de cerca de R$ 1.643,51, total de R$ 98.611.
- 3Juntar e comprar à vista, investindo todo mês em uma aplicação que renda 0,8% ao mês: depósitos de cerca de R$ 783, total depositado de R$ 46.984, e o restante vem dos rendimentos.
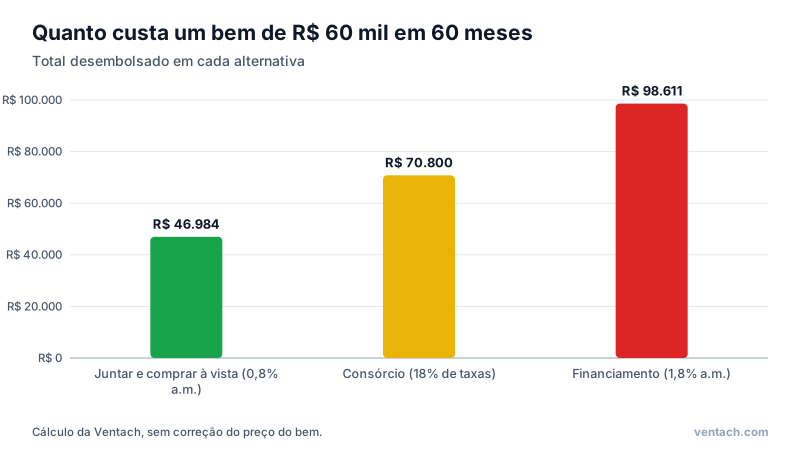
A diferença entre os extremos passa de R$ 50 mil. Juntar dinheiro é a opção mais barata porque, em vez de pagar juros ou taxas, você recebe juros. O financiamento é a mais cara, e o consórcio fica no meio.
O fator tempo
A comparação de custo esconde uma diferença fundamental: quando você recebe o bem.
- No financiamento, o carro sai no primeiro mês.
- Ao juntar dinheiro, o carro só vem no fim do prazo.
- No consórcio, o carro vem quando você for contemplado, o que pode ser no primeiro mês ou no último.
Para quem é contemplado logo no começo, o consórcio funciona como um empréstimo barato: no exemplo, o custo equivale a cerca de 0,56% ao mês, muito menos que o financiamento. Para quem é contemplado só no fim, funciona como uma poupança com rendimento negativo: você pagou R$ 70.800 para receber uma carta de R$ 60 mil, corrigida apenas pelo preço do bem.
Em média, o participante fica entre esses extremos. Por isso o consórcio faz mais sentido para quem não tem pressa e valoriza a disciplina de pagar uma parcela fixa, mas não consegue juntar dinheiro por conta própria.
Atenção: desconfie de vendedores que garantem a contemplação em determinado mês. A contemplação depende de sorteio ou de lance, e promessas de data são uma prática enganosa, sujeita a reclamação no Banco Central.
Quando cada opção faz sentido
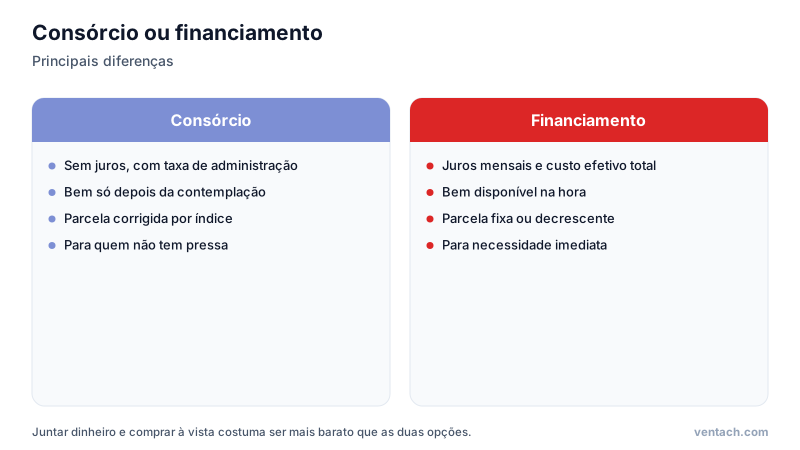
Consórcio:
- você não precisa do bem agora;
- não consegue manter a disciplina de investir sozinho;
- tem dinheiro para lances, o que aumenta a chance de contemplação rápida;
- o plano é de longo prazo, como trocar de carro em alguns anos ou comprar um imóvel.
Financiamento:
- você precisa do bem com urgência, por exemplo um carro para trabalhar;
- a parcela cabe com folga no orçamento;
- a taxa é competitiva, e você compara o custo efetivo total entre bancos.
Juntar e comprar à vista:
- você pode esperar;
- tem disciplina para investir todo mês;
- quer pagar o menor preço possível e ainda pode negociar desconto à vista.
Cuidados antes de assinar um consórcio
- 1Verifique se a administradora é autorizada pelo Banco Central.
- 2Calcule a taxa de administração total e divida pelo prazo para entender o custo anual.
- 3Confira o índice de correção e a frequência dos reajustes.
- 4Leia as regras de lance, inclusive o lance embutido e o lance fixo.
- 5Entenda a desistência: pela Lei 11.795/2008, quem sai do grupo não recebe o dinheiro na hora. A devolução ocorre quando a cota do desistente é sorteada entre os excluídos ou ao fim do grupo, descontadas a taxa de administração proporcional e eventuais multas previstas no contrato.
- 6Avalie a saúde financeira da administradora e o histórico de reclamações.
Cuidados antes de assinar um financiamento
- 1Compare o custo efetivo total (CET) de vários bancos, e não só a taxa de juros.
- 2Dê a maior entrada possível, para reduzir o valor financiado.
- 3Prefira prazos curtos, se a parcela couber: o total de juros cai muito.
- 4Evite seguros e serviços embutidos que você não pediu. A venda casada é proibida pelo Código de Defesa do Consumidor.
- 5Planeje amortizações extras, que reduzem os juros.
Simule aqui: Financiamento SAC e Price
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
A pergunta de fundo
Antes de escolher entre consórcio e financiamento, vale perguntar se o bem cabe no seu momento financeiro. Um carro, por exemplo, perde valor todos os anos e gera custos de seguro, IPVA, manutenção e combustível. Comprometer uma parte grande da renda com um bem que se deprecia pode atrasar objetivos mais importantes, como a reserva de emergência e a aposentadoria. O simulador de financiamento de veículos ajuda a ver o custo completo.
Lance: como funciona e quanto vale a pena oferecer
O lance é a forma de antecipar a contemplação. Ele é expresso em percentual da carta de crédito ou em número de parcelas, e quem oferece o maior lance na assembleia é contemplado, conforme as regras do grupo. Há três modalidades comuns:
- Lance livre: você oferece o percentual que quiser, pago com recursos próprios.
- Lance fixo: o percentual é definido pelo regulamento, e o desempate costuma ser por sorteio entre os interessados.
- Lance embutido: parte da própria carta é usada como lance. Você é contemplado mais cedo, mas recebe um valor menor para comprar o bem.
Um lance alto transforma o consórcio, na prática, em uma compra com entrada grande. Se você tem esse dinheiro, compare: usar o valor como entrada em um financiamento curto, ou juntar um pouco mais e comprar à vista com desconto, pode sair mais barato do que pagar a taxa de administração do consórcio sobre a carta inteira.
O consórcio de imóveis
No consórcio imobiliário, os prazos costumam ser longos, de 10 a 20 anos, e a carta é corrigida por um índice da construção civil, como o INCC. A carta pode ser usada para comprar imóvel pronto, na planta, terreno, construção ou até para quitar um financiamento, conforme o contrato. O FGTS também pode ser usado, dentro das regras do fundo, para dar lance ou complementar a carta.
Para quem não tem pressa e quer evitar os juros de um financiamento imobiliário de 30 anos, o consórcio pode ser uma alternativa razoável, desde que a taxa de administração total seja moderada e que o aluguel pago enquanto espera a contemplação esteja incluído na conta.
Perguntas frequentes
Posso vender uma cota de consórcio? Sim, a transferência da cota para outra pessoa é permitida, com anuência da administradora. Há um mercado de cotas contempladas e não contempladas, com preços negociados entre as partes.
O que acontece se eu atrasar as parcelas? Há multa e juros previstos no contrato e, se o atraso se prolongar, a exclusão do grupo. Se você já tiver recebido o bem, ele pode ser retomado, porque fica alienado à administradora.
A taxa de administração é cobrada mesmo se eu desistir? Sim, de forma proporcional ao período em que você participou do grupo, conforme o contrato.
Consórcio rende juros enquanto espero? Não. O que existe é a correção da carta pelo índice do contrato, que acompanha o preço do bem, mas não remunera o dinheiro como uma aplicação.
Resumo
Consórcio não é financiamento sem juros, e financiamento não é a única forma de comprar a prazo. O consórcio cobra taxas e exige paciência; o financiamento entrega rápido, mas cobra juros altos; juntar dinheiro é o caminho mais barato para quem pode esperar. Compare o custo total, considere quando você precisa do bem e leia o contrato com atenção. Para entender como o tempo trabalha a seu favor quando você investe em vez de pagar juros, leia o artigo sobre quanto tempo leva para juntar dinheiro.
Referências
- Banco Central do Brasil. Cidadania Financeira: consórcios, crédito e custo efetivo total.
- Banco Central do Brasil. Estatísticas de taxas de juros: taxas médias do financiamento de veículos.
- Banco Central do Brasil. Caderno de Educação Financeira: Gestão de Finanças Pessoais.
- Comissão de Valores Mobiliários. Livros CVM: Planejamento Financeiro Pessoal.
- Brasil. Lei 11.795, de 8 de outubro de 2008: Sistema de Consórcio.
- Brasil. Lei 8.078, de 11 de setembro de 1990: Código de Defesa do Consumidor.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de financiamento sac e price com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Pátio de uma concessionária com carros estacionados. Crédito: David Smith / Wikimedia Commons, licença CC BY-SA 2.0.