Resumo em 30 segundos
- "A Suprema Corte dos EUA derrubou, em fevereiro de 2026, as tarifas que Trump havia imposto com base em uma lei de emergência, incluindo a sobretaxa sobre o Brasil."
- "Desde 22 de julho de 2026, vale uma nova tarifa de 25% sobre parte dos produtos brasileiros, com base na Seção 301, com exceções importantes como petróleo e café."
- "As exportações para os EUA caíram 6,5% de janeiro a setembro, mas o agro e a indústria extrativa venderam mais para o resto do mundo."
- "Os mais prejudicados são os fabricantes de produtos industriais sem exceção, como madeira compensada, granito e sebo, com queda de 25,4% nas vendas aos EUA."
- "Para o investidor, a lição é diversificar mercados e moedas, e não escolher ações com base em manchetes de guerra comercial."
Coluna de opinião. Texto assinado por Clara Menezes, persona editorial da Ventach. As opiniões são da coluna; os fatos citados têm fonte nas referências ao final, os exemplos são simulações e nada aqui é recomendação individual.
Se você tentou acompanhar as tarifas dos Estados Unidos contra o Brasil desde 2025, provavelmente se perdeu em algum momento. Eu entendo. Em pouco mais de um ano, tivemos uma tarifa de 10%, uma sobretaxa que levou alguns produtos a 50%, uma decisão da Suprema Corte americana derrubando quase tudo, uma tarifa global temporária e, desde julho, uma nova tarifa de 25% sobre parte das exportações brasileiras.
Neste texto, eu organizo essa história, mostro com números quem está perdendo e quem está se adaptando, e digo o que eu faria com o meu dinheiro. Adianto a minha opinião: as tarifas são um problema real para alguns setores, mas são um péssimo motivo para mudar uma carteira de investimentos bem montada.
A linha do tempo, em fatos
Primeiro, os fatos, com as fontes indicadas nas referências.
Abril de 2025. O Brasil entrou na faixa de 10% das tarifas "recíprocas" que o governo Trump aplicou a praticamente todos os parceiros comerciais.
Julho e agosto de 2025. A tarifa sobre produtos brasileiros subiu para até 50%, com efeito a partir de agosto. Na mesma época, o escritório de comércio dos Estados Unidos, o USTR, abriu uma investigação contra práticas comerciais brasileiras com base na Seção 301 da Lei de Comércio de 1974.
Novembro de 2025. A tarifa geral de 10% foi retirada e as alíquotas foram reduzidas para alguns produtos, como café, carne e frutas, mas alíquotas maiores continuaram valendo para outros, segundo a InfoMoney.
20 de fevereiro de 2026. A Suprema Corte dos Estados Unidos decidiu, por 6 votos a 3, que a lei de poderes econômicos de emergência usada por Trump, conhecida pela sigla IEEPA, não autoriza a imposição de tarifas amplas. As tarifas baseadas nessa lei caíram.
Fevereiro a julho de 2026. O governo americano adotou uma sobretaxa global temporária com base em outro dispositivo, a Seção 122, que pela lei tem duração máxima de 150 dias. Segundo a Global Trade Alert, ela expirou em 24 de julho.
15 de julho de 2026. O USTR anunciou a conclusão da investigação da Seção 301: uma tarifa de 25% sobre "certos produtos do Brasil", em vigor desde 22 de julho. Entre as práticas citadas estão regras sobre comércio digital e serviços de pagamento eletrônico, tarifas preferenciais, o combate à corrupção, a proteção à propriedade intelectual, o acesso ao mercado de etanol e o desmatamento ilegal. O representante comercial Jamieson Greer disse que os Estados Unidos continuam "abertos a negociar" com o Brasil.
O que vale hoje
A tarifa de 25% parece enorme, mas as exceções são grandes. Segundo a análise da Global Trade Alert, dos US$ 39,6 bilhões que os Estados Unidos importaram do Brasil em 2024, apenas US$ 8,5 bilhões pagam a tarifa cheia de 25%. Produtos que somam US$ 20,1 bilhões estão isentos, com destaque para o petróleo bruto e o café. Outros US$ 7,3 bilhões estão sujeitos a tarifas setoriais próprias, como as do aço e do alumínio. As aeronaves civis, que somam US$ 3,2 bilhões, pagam uma alíquota efetiva de 2,5%.

Somando tudo, inclusive outra medida da Seção 301 ligada a trabalho forçado, a Global Trade Alert estimou que a tarifa média efetiva sobre os produtos brasileiros ficou perto de 17,7% a partir de 24 de julho. É muito mais do que antes de 2025, mas bem menos do que os 50% das manchetes do ano passado.
Quem perde
Os números de comércio mostram com clareza onde está a dor. Segundo o monitor da Amcham Brasil, com dados oficiais do Comex Stat, as exportações brasileiras para os Estados Unidos somaram US$ 27,46 bilhões de janeiro a setembro de 2026, uma queda de 6,5% em relação ao mesmo período de 2025, ou cerca de US$ 1,9 bilhão a menos.
A queda não é igual para todos. Os produtos que enfrentam as sobretaxas mais altas, entre 25% e 37,5%, foram os que mais sofreram: as vendas caíram 25,4%, de cerca de US$ 5,5 bilhões para US$ 4,1 bilhões. São produtos como sebo bovino, madeira compensada, portas e granito. Para os fabricantes desses itens, muitas vezes empresas médias que dependem do mercado americano, o impacto é direto: menos pedidos, margens menores e, em alguns casos, empregos em risco.
Quem se adapta
O outro lado da história é menos comentado. Muitos exportadores encontraram outros compradores. Segundo o mesmo levantamento da Amcham, de janeiro a setembro de 2026, as exportações do setor agropecuário para os Estados Unidos caíram 17,8%, mas as vendas para o resto do mundo subiram 8,9%. Na indústria extrativa, as vendas para os Estados Unidos caíram 32%, enquanto as vendas para os demais países subiram 21,2%.

Há também produtos que voltaram a crescer depois do alívio tarifário. As exportações de carne bovina para os Estados Unidos somaram US$ 1,72 bilhão de janeiro a setembro, uma alta de 82,9%. Em setembro, as vendas totais para os Estados Unidos subiram 31,9% sobre setembro de 2025. A própria Amcham ressalva que a base de comparação é fraca, porque em setembro de 2025 as tarifas mais altas já estavam em vigor, mas o dado mostra que o comércio não parou.
O melhor argumento contrário
Quero apresentar o argumento mais forte contra a minha posição de que as tarifas não deveriam mexer na sua carteira.
Ele é assim: as tarifas são o começo de uma guerra comercial longa, e o Brasil está do lado mais fraco. Os Estados Unidos são um dos maiores compradores de produtos industrializados brasileiros, com mais valor agregado e mais empregos qualificados do que as commodities. Perder esse mercado empurraria o país ainda mais para a dependência da exportação de matérias-primas. Além disso, a investigação da Seção 301 cita temas que vão muito além do comércio, como os pagamentos digitais e o combate à corrupção, o que sugere uma disputa política difícil de resolver. Nessa visão, o investidor deveria fugir de empresas brasileiras expostas ao mercado americano e talvez do Brasil como um todo.
Eu acho que esse argumento acerta no diagnóstico de risco e erra na conclusão para o investidor comum. É verdade que a indústria exportadora sofre, e é verdade que a disputa pode durar. Mas o comércio exterior brasileiro é muito diversificado, e os dados de 2026 mostram exportadores redirecionando vendas com rapidez. E, principalmente, os preços das ações já refletem as tarifas conhecidas. Vender uma empresa depois que a notícia saiu é apostar que a situação vai piorar mais do que o mercado já espera, e essa é uma aposta que eu não sei fazer melhor do que os profissionais que acompanham o setor o dia inteiro.
E o consumidor brasileiro?
As tarifas americanas incidem sobre produtos que o Brasil vende, e não sobre o que você compra no supermercado. O efeito no seu dia a dia é indireto e, em alguns casos, até no sentido oposto ao que se imagina. Quando um exportador perde vendas para fora, parte da produção pode ficar no mercado interno, o que tende a segurar os preços daquele produto aqui. Por outro lado, se a disputa comercial aumentar a incerteza sobre o Brasil e pressionar o dólar para cima, os produtos importados e os que dependem de insumos importados ficam mais caros.
Ou seja: para o consumidor, o canal mais importante das tarifas é o câmbio, e o câmbio depende de muitas outras coisas, como os juros e a política fiscal. Neste ano, por exemplo, o dólar se mexeu muito mais por causa da eleição do que por causa das tarifas, como contei no texto sobre a reação do mercado à reeleição de Lula.
O que eu faria no seu lugar
Não é recomendação individual, mas é o que eu faria com o meu dinheiro diante de uma guerra comercial que pode durar:
- 1Não escolheria nem venderia ações por causa de tarifas. Se você tem ações de uma exportadora, a pergunta certa é se a empresa continua sólida no longo prazo, com vários mercados e boa gestão, e não qual foi a manchete da semana. Se você não sabe responder, um fundo de índice amplo resolve o problema melhor do que tentar adivinhar vencedores.
- 2Manteria uma parte do patrimônio em dólar. Guerras comerciais aumentam a incerteza, e a incerteza costuma pressionar o real. Uma fatia em ativos dolarizados protege contra esse cenário, sem precisar prever nada. Expliquei como fazer isso aos poucos no texto sobre dolarizar o patrimônio.
- 3Diversificaria entre países. A melhor proteção contra o risco de um país, seja o Brasil, sejam os Estados Unidos, é não depender só dele. ETFs globais e BDRs negociados na B3 permitem isso com valores pequenos, como mostro no guia sobre investir no exterior.
- 4Se o meu emprego depende de exportação, reforçaria a reserva de emergência. Esse é o ponto que mais importa para muita gente. Quem trabalha em uma indústria que vende para os Estados Unidos tem o risco concentrado no próprio salário. Nesse caso, eu teria uma reserva maior, de nove a doze meses de gastos, em vez dos seis meses habituais.
- 5Acompanharia as negociações, mas sem ansiedade. O USTR disse que segue aberto a negociar, e o governo brasileiro tem interesse em reduzir as tarifas. Um acordo pode aliviar parte das sobretaxas, mas o momento é imprevisível. Um plano de longo prazo funciona com ou sem acordo.
No fim, o que constrói patrimônio é a constância. Veja o efeito de aportes regulares ao longo de dez anos, em qualquer cenário comercial:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
O que me faria mudar de opinião
Eu reveria a minha posição se as tarifas se ampliassem para os produtos hoje isentos, como o petróleo e o café, ou se outros grandes compradores, como a China e a União Europeia, adotassem medidas semelhantes. Nesse caso, o problema deixaria de ser setorial e passaria a afetar a economia brasileira como um todo, e eu aumentaria a parte da carteira fora do país. Por enquanto, os dados mostram um choque concentrado em alguns setores e um comércio exterior que se adapta.
Resumo
Depois de mais de um ano de idas e vindas, a situação em novembro de 2026 é esta: a Suprema Corte americana derrubou as tarifas de emergência, e desde 22 de julho vale uma tarifa de 25% da Seção 301 sobre parte dos produtos brasileiros, com exceções que cobrem a maior parte das vendas, como petróleo, café e aeronaves. As exportações para os Estados Unidos caíram 6,5% no ano, com perdas concentradas em produtos industriais sem exceção, enquanto o agro e a indústria extrativa venderam mais para outros países. A minha opinião é que as tarifas não justificam mudar uma carteira bem montada: diversificação entre países e moedas e uma reserva de emergência adequada protegem mais do que qualquer aposta em manchetes. Para pensar a carteira como um todo, leia o guia de alocação de ativos.
Referências
- Office of the United States Trade Representative (USTR). USTR Section 301 Action on Brazil's Unreasonable Acts, Policies, and Practices, 15 de julho de 2026.
- Global Trade Alert. The Final Brazil Section 301 Tariff Takes Effect on 22 July with Wider Exemptions, por Johannes Fritz, 16 de julho de 2026.
- InfoMoney. Tarifaço derrubado: Trump vai insistir? Como afeta o Brasil? Veja tudo sobre a medida, 20 de fevereiro de 2026.
- Portal do Agronegócio. Exportações do Brasil aos EUA sobem 31,9% em setembro, mas acumulam perda de US$ 1,9 bilhão no ano, 14 de outubro de 2026, com dados do Monitor do Comércio Brasil–EUA da Amcham Brasil.
- Ministério do Desenvolvimento, Indústria, Comércio e Serviços. Comex Stat: estatísticas de comércio exterior.
- Estados Unidos. Trade Act of 1974, Section 122 e Section 301, texto da lei no Legal Information Institute da Universidade Cornell.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
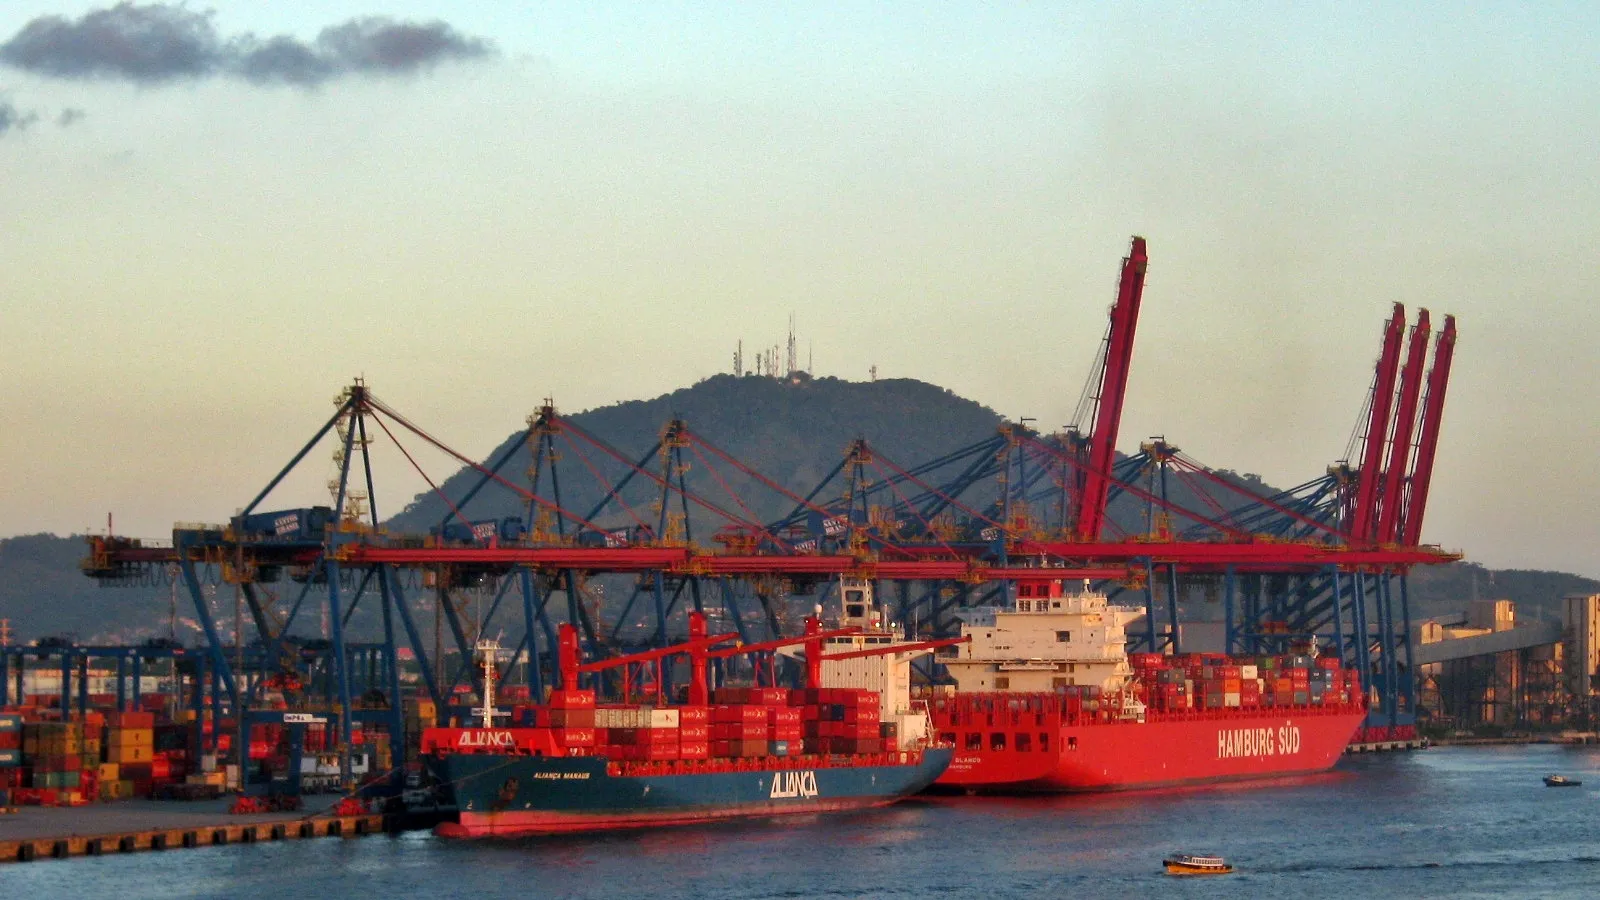
Imagem: Navios e contêineres no Porto de Santos, em São Paulo. Crédito: JorgeRioBRAZIL / Jorge Andrade / Wikimedia Commons, licença CC BY 2.0.