Resumo em 30 segundos
- O CET reúne juros, IOF, tarifas e seguros em uma única taxa e é a forma correta de comparar empréstimos.
- Os bancos são obrigados a informar o CET antes da contratação, em percentual ao mês e ao ano.
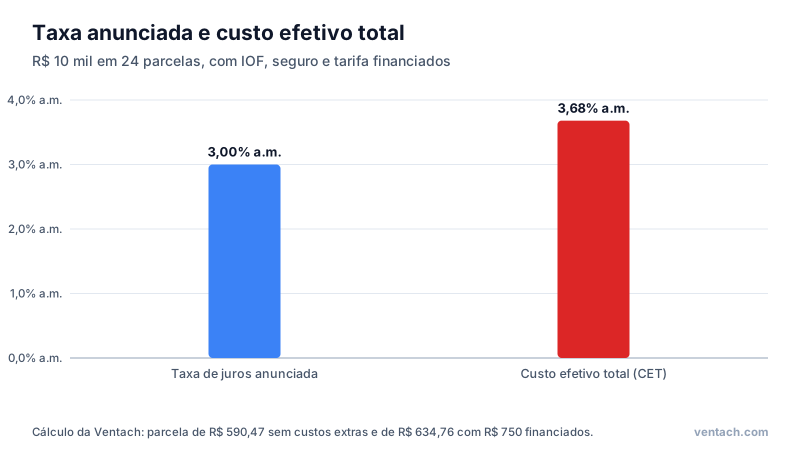
- Em R$ 10 mil por 24 meses, custos embutidos podem levar uma taxa de 3% ao mês a um CET de cerca de 3,68%.
- Consignado e crédito com garantia costumam ser os mais baratos; cheque especial e rotativo, os mais caros.
- Quitar antecipadamente dá direito a desconto dos juros futuros, e a portabilidade permite levar a dívida para outro banco.
Quem precisa de um empréstimo costuma comparar as ofertas pela taxa de juros: "1,99% ao mês", "a partir de 2,5%". Mas a taxa anunciada é só uma parte do custo. Impostos, tarifas e seguros embutidos no contrato podem aumentar bastante o valor das parcelas. O número que mostra o custo real é o custo efetivo total, o CET.
Este artigo explica o que entra no CET, mostra um exemplo numérico, ordena as modalidades de crédito da mais barata à mais cara e lista os direitos de quem toma dinheiro emprestado.
O que é o CET
O custo efetivo total é a taxa que iguala o valor que você efetivamente recebe ao valor de todas as parcelas que vai pagar. Ele inclui:
- juros do contrato;
- IOF, o imposto sobre operações de crédito, com uma alíquota fixa mais uma alíquota diária para pessoa física;
- tarifas, como a de cadastro;
- seguros, como o prestamista, que quita a dívida em caso de morte ou invalidez;
- outros encargos cobrados na operação.
Desde 2007, por regra do Conselho Monetário Nacional, as instituições financeiras são obrigadas a informar o CET antes da contratação, em percentual ao mês e ao ano, em uma planilha que detalha cada componente. Se o banco não mostrar, peça.
Um exemplo com números
Imagine um empréstimo pessoal de R$ 10 mil, em 24 parcelas, com juros de 3% ao mês pela Tabela Price. Sem nenhum custo adicional, a parcela seria de cerca de R$ 590,47.
Agora suponha que o banco inclua no valor financiado R$ 250 de IOF, R$ 300 de seguro prestamista e R$ 200 de tarifa de cadastro. Você recebe os mesmos R$ 10 mil, mas passa a dever R$ 10.750, e a parcela sobe para cerca de R$ 634,76. O CET dessa operação fica em torno de 3,68% ao mês, ou cerca de 54% ao ano, contra 42,6% ao ano da taxa anunciada.
Dois empréstimos com a mesma taxa de juros podem ter CETs muito diferentes. Por isso, compare sempre o CET, de preferência anual, e não a taxa de juros.
O peso da taxa no custo total
A taxa mensal faz uma diferença enorme no total pago. Veja os juros pagos em um empréstimo de R$ 10 mil em 24 parcelas, sem considerar outros custos:
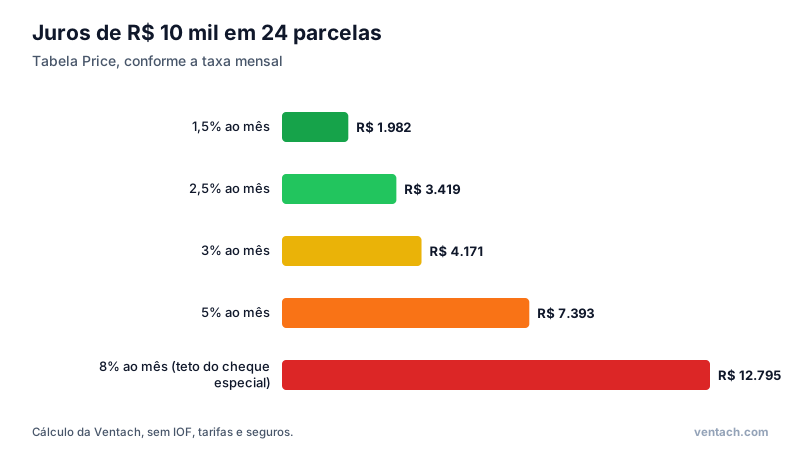
A 8% ao mês, o limite do cheque especial, os juros passam do valor emprestado. A 1,5%, ficam abaixo de R$ 2 mil. Escolher a modalidade certa vale mais do que qualquer negociação de detalhes.
As modalidades, da mais barata à mais cara
As taxas variam com o cenário econômico e com o perfil de cada cliente, mas a ordem relativa costuma se manter. As estatísticas do Banco Central, publicadas por modalidade e por instituição, confirmam esse padrão:
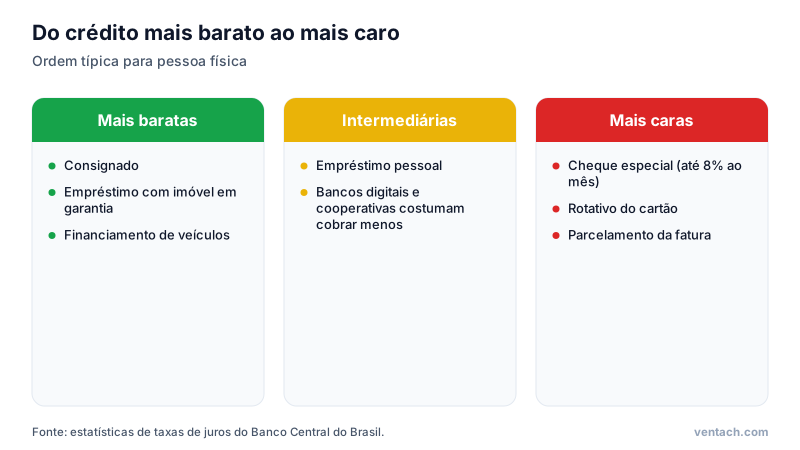
- Mais baratas: crédito consignado, descontado da folha de pagamento ou do benefício do INSS, e créditos com garantia, como o empréstimo com imóvel em garantia e o financiamento de veículos. A garantia reduz o risco do banco e, portanto, os juros.
- Intermediárias: empréstimo pessoal sem garantia, especialmente em bancos digitais e cooperativas de crédito, que costumam ter taxas menores que os bancos tradicionais.
- Mais caras: cheque especial, limitado por regra a 8% ao mês, e o crédito rotativo do cartão, além do parcelamento da fatura. Essas linhas devem ser usadas apenas em emergências e pelo menor tempo possível. O artigo sobre o rotativo do cartão explica por quê.
Atenção: crédito com garantia é mais barato, mas o risco é maior para você. No empréstimo com imóvel em garantia, a inadimplência pode levar à perda do imóvel. Só use essa modalidade com uma parcela que caiba com folga no orçamento.
Os seus direitos
Quem toma crédito tem direitos garantidos pelo Código de Defesa do Consumidor e pela regulação bancária:
- 1Informação clara: o CET, o valor total a pagar, o número e o valor das parcelas devem ser informados antes da assinatura.
- 2Proibição de venda casada: o banco não pode condicionar o empréstimo à contratação de seguro, título de capitalização ou outro produto. Se o seguro for oferecido, você pode recusar ou escolher outra seguradora.
- 3Liquidação antecipada com desconto: ao quitar a dívida antes do prazo, total ou parcialmente, você tem direito à redução proporcional dos juros e encargos futuros.
- 4Portabilidade de crédito: você pode transferir a dívida para outra instituição que ofereça condições melhores. O banco original não pode impedir, mas pode fazer uma contraproposta.
- 5Direito de arrependimento: em contratações feitas fora do estabelecimento, como pela internet ou pelo telefone, o consumidor pode desistir em até sete dias.
- 6Proteção contra o superendividamento: a Lei 14.181/2021 criou regras para prevenir o superendividamento e permite a renegociação conjunta das dívidas, preservando um mínimo existencial.
Como escolher um empréstimo
- 1Pergunte se precisa mesmo. Um empréstimo antecipa consumo e cobra por isso. Para desejos, juntar dinheiro antes é quase sempre melhor.
- 2Defina o valor e o prazo mínimos necessários. Prazos longos reduzem a parcela, mas aumentam o total de juros.
- 3Peça a planilha do CET em pelo menos três instituições, incluindo bancos digitais e cooperativas.
- 4Compare o CET anual, e não a taxa de juros nem o valor da parcela.
- 5Recuse produtos embutidos que você não pediu.
- 6Confira se a parcela cabe no orçamento mesmo em um mês difícil, sem comprometer a reserva.
- 7Planeje amortizações antecipadas sempre que sobrar dinheiro.
Simule o seu caso no simulador de financiamento SAC e Price. Ele mostra a parcela e o total de juros para qualquer taxa e prazo:
Simule aqui: Financiamento SAC e Price
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Quando trocar uma dívida por outra
Trocar uma dívida cara por uma barata é uma das decisões financeiras mais rentáveis possíveis. Quem tem dívidas no rotativo ou no cheque especial e consegue um consignado ou um empréstimo pessoal com CET menor reduz drasticamente o custo total. Mas a troca só funciona com uma condição: não voltar a usar a linha cara. Sem mudar o orçamento, a pessoa termina com as duas dívidas. O artigo sobre como sair das dívidas mostra como organizar esse processo.
O Registrato, serviço gratuito do Banco Central, permite consultar todas as operações de crédito em seu nome, o que ajuda a montar a lista de dívidas e a conferir se não há contratos desconhecidos.
Como ler a planilha do CET
A planilha que o banco entrega antes da contratação segue um formato parecido entre as instituições. Os campos mais importantes:
| Campo | O que significa |
|---|---|
| Valor liberado | Quanto efetivamente cai na sua conta |
| Valor financiado | Valor liberado mais os custos incluídos no contrato |
| Taxa de juros ao mês e ao ano | O preço do dinheiro, sem outros custos |
| IOF | Imposto cobrado na operação, em reais |
| Tarifas | Cadastro, avaliação de bens e outras cobranças permitidas |
| Seguros | Valor do seguro prestamista ou de outros seguros incluídos |
| CET ao mês e ao ano | O custo total, considerando tudo acima |
| Valor total a pagar | Soma de todas as parcelas |
A diferença entre o valor liberado e o valor financiado mostra quanto dos custos foi embutido no contrato e, portanto, também vai render juros contra você. Sempre que possível, pague tarifas e seguros à vista ou recuse os itens opcionais, para não pagar juros sobre eles.
Prazo: o custo escondido das parcelas pequenas
Ofertas de crédito costumam destacar o valor da parcela, e não o total pago. Alongar o prazo reduz a parcela, mas aumenta muito os juros. Em um empréstimo de R$ 10 mil a 3% ao mês pela Tabela Price:
| Prazo | Parcela | Total pago | Juros |
|---|---|---|---|
| 12 meses | R$ 1.004,62 | R$ 12.055 | R$ 2.055 |
| 24 meses | R$ 590,47 | R$ 14.171 | R$ 4.171 |
| 48 meses | R$ 395,79 | R$ 18.998 | R$ 8.998 |
Dobrar o prazo de 24 para 48 meses reduz a parcela em um terço, mas mais que dobra os juros. Escolha o menor prazo cuja parcela caiba com segurança no orçamento.
Crédito consignado: cuidados específicos
O consignado é, em geral, a modalidade sem garantia real mais barata para quem tem acesso a ela, porque a parcela é descontada diretamente do salário ou do benefício. Mas exige atenção:
- Margem consignável: existe um limite para o percentual da renda que pode ser comprometido com descontos em folha. Usar toda a margem deixa pouco espaço para imprevistos.
- Ofertas não solicitadas: aposentados e pensionistas recebem muitas ligações e mensagens com ofertas, algumas fraudulentas. Nunca forneça dados pessoais ou códigos de confirmação por telefone.
- Refinanciamento constante: renovar o consignado a cada poucos meses para liberar "troco" pode manter a pessoa endividada por anos.
Perguntas frequentes
O banco pode cobrar tarifa para quitar antecipadamente? Não pode cobrar tarifa pela liquidação antecipada em contratos com pessoa física, e você tem direito à redução proporcional dos juros.
Posso pedir a planilha do CET antes de decidir? Sim. A instituição deve fornecê-la antes da contratação, inclusive em canais digitais.
Resumo
A taxa de juros anunciada não conta toda a história: o custo efetivo total inclui IOF, tarifas e seguros e é a única base justa para comparar empréstimos. Prefira modalidades com garantia ou consignadas quando fizer sentido, evite cheque especial e rotativo, recuse produtos embutidos, use o direito à quitação antecipada e à portabilidade e só contrate o que couber no orçamento. Para entender como a taxa de juros da economia influencia o custo do crédito, leia o artigo sobre Selic e Copom.
Referências
- Banco Central do Brasil. Estatísticas de taxas de juros: taxas médias por modalidade e por instituição.
- Banco Central do Brasil. Registrato: relatório gratuito de empréstimos e financiamentos.
- Banco Central do Brasil. Cidadania Financeira: crédito responsável, CET e portabilidade.
- Banco Central do Brasil. Caderno de Educação Financeira: Gestão de Finanças Pessoais.
- Serasa. Limpa Nome: renegociação de dívidas.
- Conselho Monetário Nacional. Resolução 3.517, de 6 de dezembro de 2007: divulgação do custo efetivo total nas operações de crédito.
- Brasil. Lei 8.078, de 11 de setembro de 1990: Código de Defesa do Consumidor.
- Brasil. Lei 14.181, de 1º de julho de 2021: prevenção e tratamento do superendividamento.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de financiamento sac e price com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Pessoas reunidas em torno de uma mesa durante a assinatura de um contrato. Crédito: U.S. Environmental Protection Agency / Wikimedia Commons, licença Public domain.