Resumo em 30 segundos
- Desde 2017, a lei permite que o lojista cobre preços diferentes à vista e a prazo; peça sempre o desconto.
- Um desconto de 5% à vista contra 10 parcelas equivale a um juro de quase 1% ao mês; um de 10%, a quase 2% ao mês.
- Sem desconto à vista, parcelar e deixar o dinheiro rendendo pode, de fato, ser vantajoso.
- O maior risco é a soma das parcelas: compras pequenas todo mês acabam comprometendo boa parte da renda.
- Uma regra simples: parcelas somadas não devem passar de uma fatia pequena e fixa da sua renda.
Coluna de opinião. Texto assinado por Clara Menezes, persona editorial da Ventach. As opiniões são da coluna; os casos são ilustrativos, os números são simulados e nada aqui é recomendação individual.
Poucas expressões são tão brasileiras quanto "dá para fazer em 10x sem juros?". O parcelamento no cartão de crédito é usado para comprar desde geladeiras até roupas, ingressos e passagens. Ele tem méritos: permite organizar o orçamento e antecipar compras importantes sem pagar juros explícitos. Mas, na minha opinião, o "sem juros" é uma das ilusões financeiras mais caras do país.
Não estou dizendo que parcelar é sempre errado. Estou dizendo que o parcelamento esconde dois custos que quase ninguém calcula: o desconto à vista que você deixa de receber e a renda futura que fica comprometida. Vou mostrar os dois.
Quem paga o "sem juros"
Quando você parcela sem juros no cartão, a loja recebe o dinheiro aos poucos, ou antecipa os valores com a credenciadora pagando uma taxa. Em ambos os casos, há um custo financeiro, e alguém precisa pagá-lo. Na maior parte das vezes, esse custo já está embutido no preço de todo mundo, inclusive de quem paga à vista.
Desde 2017, a Lei 13.455 autoriza expressamente que os comerciantes cobrem preços diferentes conforme a forma e o prazo de pagamento. Ou seja, a loja pode dar desconto para pagamento à vista, no Pix ou no débito. Muitas dão, se você pedir. E é aí que o "sem juros" mostra o custo verdadeiro.
Calculando o juro embutido
Imagine um produto de R$ 1.000 em 10 parcelas de R$ 100 sem juros, ou R$ 950 à vista. Qual é o juro implícito do parcelamento? É a taxa que faz R$ 950 hoje equivalerem a dez parcelas de R$ 100. A conta resulta em cerca de 0,94% ao mês, ou quase 12% ao ano.
Com desconto de 10% à vista, R$ 900, o juro embutido sobe para cerca de 1,93% ao mês, quase 26% ao ano. Não é o rotativo do cartão, mas está longe de ser "sem juros":
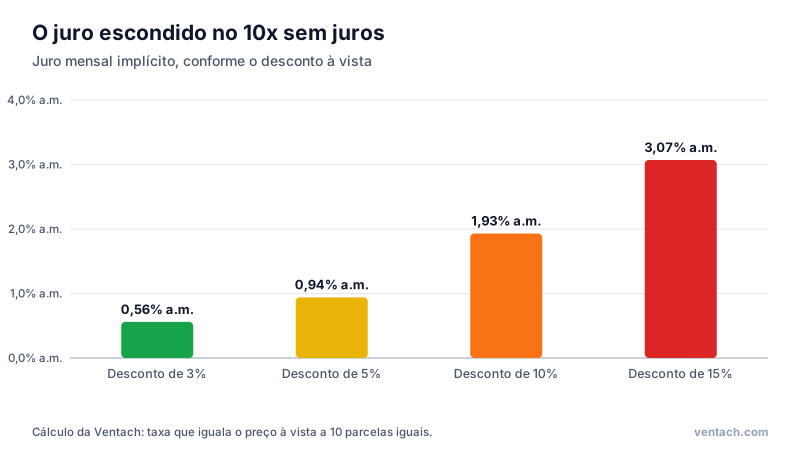
A regra prática que eu uso: compare o juro embutido com o rendimento líquido do seu dinheiro aplicado. Se o seu dinheiro rende cerca de 1% ao mês e o juro embutido é de 1,93%, pagar à vista é muito melhor. Se o desconto à vista é pequeno, de 2% ou 3%, o juro embutido fica abaixo do rendimento, e parcelar mantendo o dinheiro investido pode compensar.
Quando parcelar sem juros realmente compensa
Para ser justa, há casos em que o parcelamento é vantajoso:
- 1Não há desconto à vista, nem mesmo depois de pedir. Nesse caso, o juro embutido é zero para você, e o dinheiro pode render enquanto as parcelas são pagas.
- 2Você tem o dinheiro guardado e pode pagar à vista, mas escolhe parcelar para manter a liquidez e o rendimento.
- 3A compra é planejada e cabe no orçamento, sem comprometer outras metas.
A condição mais importante é a segunda: parcelar só é uma boa estratégia financeira para quem poderia pagar à vista. Quem parcela porque não tem o dinheiro está, na prática, antecipando consumo com a renda dos próximos meses.
Na prática: antes de parcelar, pergunte "qual é o preço no Pix?". Se o desconto for maior do que o rendimento do seu dinheiro no período, pague à vista. Se for menor, parcele e deixe o dinheiro aplicado.
O segundo custo: a bola de neve das parcelas
O custo que mais me preocupa não é o juro embutido, é o efeito acumulado. Cada compra parcelada parece pequena isoladamente. O problema é que elas se somam.
Imagine uma pessoa que, todo mês, faz uma nova compra de R$ 600 em 10 parcelas de R$ 60. No primeiro mês, ela paga R$ 60. No segundo, R$ 120. No décimo, R$ 600, e daí em diante o valor se estabiliza, porque as parcelas antigas terminam enquanto as novas começam:
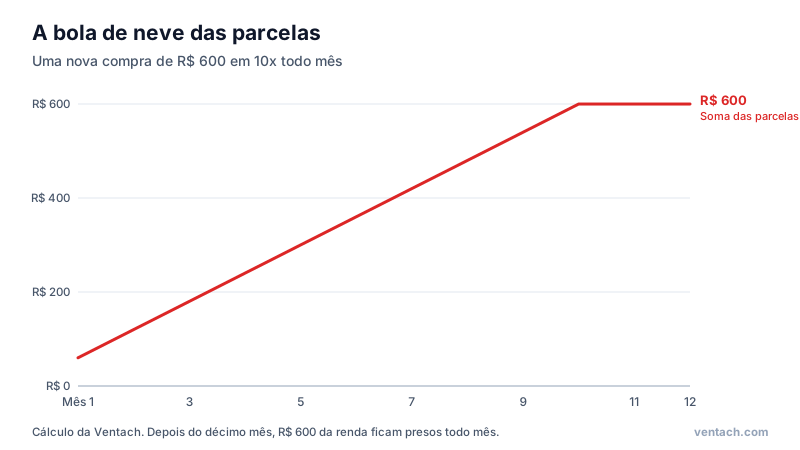
Depois de dez meses, R$ 600 da renda mensal estão comprometidos permanentemente com compras passadas. Para alguém que ganha R$ 4.000, são 15% da renda presos antes mesmo de o mês começar. E, se a pessoa parar de comprar, ainda terá dez meses de parcelas pela frente.
Essa é a armadilha: o parcelamento cria uma sensação de folga no presente e um aperto permanente no futuro. Quando surge um imprevisto, como um conserto do carro ou uma despesa médica, não há espaço no orçamento, e a saída costuma ser o rotativo do cartão ou o cheque especial, os créditos mais caros do país.
Minha regra pessoal
Para não cair nessa armadilha, eu sigo três regras:
- 1Peço sempre o preço à vista e faço a conta do juro embutido.
- 2Só parcelo o que eu poderia pagar à vista hoje, mantendo o dinheiro aplicado durante as parcelas.
- 3A soma das parcelas nunca passa de 10% da minha renda líquida. Se uma compra nova ultrapassar esse limite, ela espera.
A terceira regra é a mais importante. Ela transforma um hábito difuso em um limite claro, fácil de acompanhar pelo aplicativo do cartão, que mostra as parcelas futuras.
E o Pix parcelado, os "compre agora, pague depois"?
Nos últimos anos surgiram novas formas de parcelamento: ofertas de pagamento parcelado com Pix, crediários digitais e serviços de "compre agora, pague depois" integrados às lojas online. Algumas não cobram juros explícitos; outras cobram, e às vezes caro. O raciocínio é o mesmo: compare o custo total com o preço à vista, leia o custo efetivo total quando houver juros e some essas parcelas às do cartão para respeitar o seu limite. O artigo sobre custo efetivo total mostra como comparar ofertas de crédito.
O que fazer se as parcelas já estão pesadas
Se você percebeu que as parcelas somadas já comprometem uma parte grande da renda:
- Pare de fazer novas compras parceladas até a soma cair abaixo do seu limite.
- Liste todas as parcelas futuras, com valores e meses de término, para enxergar quando o orçamento vai aliviar.
- Evite o rotativo a qualquer custo. Se a fatura não couber, compare o parcelamento da fatura com um empréstimo pessoal mais barato.
- Monte uma reserva assim que as parcelas diminuírem, para que o próximo imprevisto não vire dívida.
O poder do dinheiro que não vai para parcelas
Liberar R$ 300 por mês que hoje vão para parcelas e investir esse valor muda muita coisa em poucos anos:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Em cinco anos, com uma hipótese de 10% ao ano, são quase R$ 23 mil. É a diferença entre viver pagando o passado e começar a construir o futuro.
Perguntas que costumo receber
"Se eu parcelar e deixar o dinheiro rendendo, não estou ganhando?" Só se não houver desconto à vista, ou se o desconto for menor que o rendimento do seu dinheiro no período. E só se o dinheiro realmente ficar aplicado. Na prática, muita gente parcela "para render" e acaba gastando o dinheiro em outra coisa.
"E os pontos e o cashback do cartão?" São uma vantagem real, mas pequena, em geral de 1% a 2% do valor gasto. Um desconto de 5% ou 10% à vista vale muito mais do que os pontos que você ganharia parcelando.
"Parcelar compras grandes, como uma geladeira, não é melhor do que tirar da reserva?" Se a geladeira quebrou e você precisa de outra, é exatamente para isso que existe a reserva de emergência. Usar a reserva e repô-la nos meses seguintes costuma ser melhor do que comprometer a renda futura, especialmente se houver desconto à vista.
"Como saber quanto já tenho comprometido?" O aplicativo do cartão mostra as faturas futuras. Some os valores dos próximos meses e compare com a sua renda. Esse número, que muita gente nunca olhou, é o melhor termômetro da saúde do seu orçamento.
Um exercício de um mês
Se você quer testar a sua relação com o parcelamento, proponho um exercício simples: durante um mês, não faça nenhuma compra parcelada nova. Pague à vista, no débito ou no Pix, pedindo desconto sempre. No fim do mês, compare quanto você gastou com a média dos meses anteriores e anote quantas compras deixou de fazer por não poder parcelar.
Muita gente descobre que boa parte das compras parceladas não era necessária, e que a possibilidade de dividir em dez vezes era justamente o que tornava a compra irresistível. O parcelamento não é só uma forma de pagamento: é um gatilho de consumo.
O que me faria mudar de opinião
Se o comércio deixasse de oferecer desconto à vista e o rendimento da renda fixa fosse alto, parcelar sem juros mantendo o dinheiro aplicado seria, de fato, a melhor escolha matemática para quem tem disciplina. Em parte, isso já acontece em algumas lojas. Mas a minha preocupação principal continuaria sendo a mesma: a soma das parcelas e o compromisso com a renda futura.
Resumo
O parcelamento sem juros raramente é gratuito: o custo costuma estar no desconto à vista que você deixa de pedir. Calcule o juro embutido e compare com o rendimento do seu dinheiro; parcele apenas o que poderia pagar à vista e limite a soma das parcelas a uma fatia pequena da renda. Para quem já está apertado, o artigo sobre o rotativo do cartão e o guia de orçamento pessoal ajudam a reorganizar as contas.
Referências
- Banco Central do Brasil. Estatísticas de taxas de juros: taxas do cartão de crédito parcelado e rotativo.
- Banco Central do Brasil. Cidadania Financeira: uso consciente do cartão de crédito.
- Banco Central do Brasil. Caderno de Educação Financeira: Gestão de Finanças Pessoais.
- Banco Central do Brasil. Registrato: consulta gratuita de operações de crédito.
- Serasa. Limpa Nome: renegociação de dívidas.
- Brasil. Lei 13.455, de 26 de junho de 2017: diferenciação de preços conforme o prazo e o instrumento de pagamento.
- Brasil. Lei 8.078, de 11 de setembro de 1990: Código de Defesa do Consumidor.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Bolsas expostas na vitrine de uma loja de shopping. Crédito: TAOKWNANM 2260 / Wikimedia Commons, licença CC BY-SA 4.0.