Resumo em 30 segundos
- Philip Fisher publicou Ações Comuns, Lucros Extraordinários em 1958 e é um dos pais do investimento em empresas de crescimento.
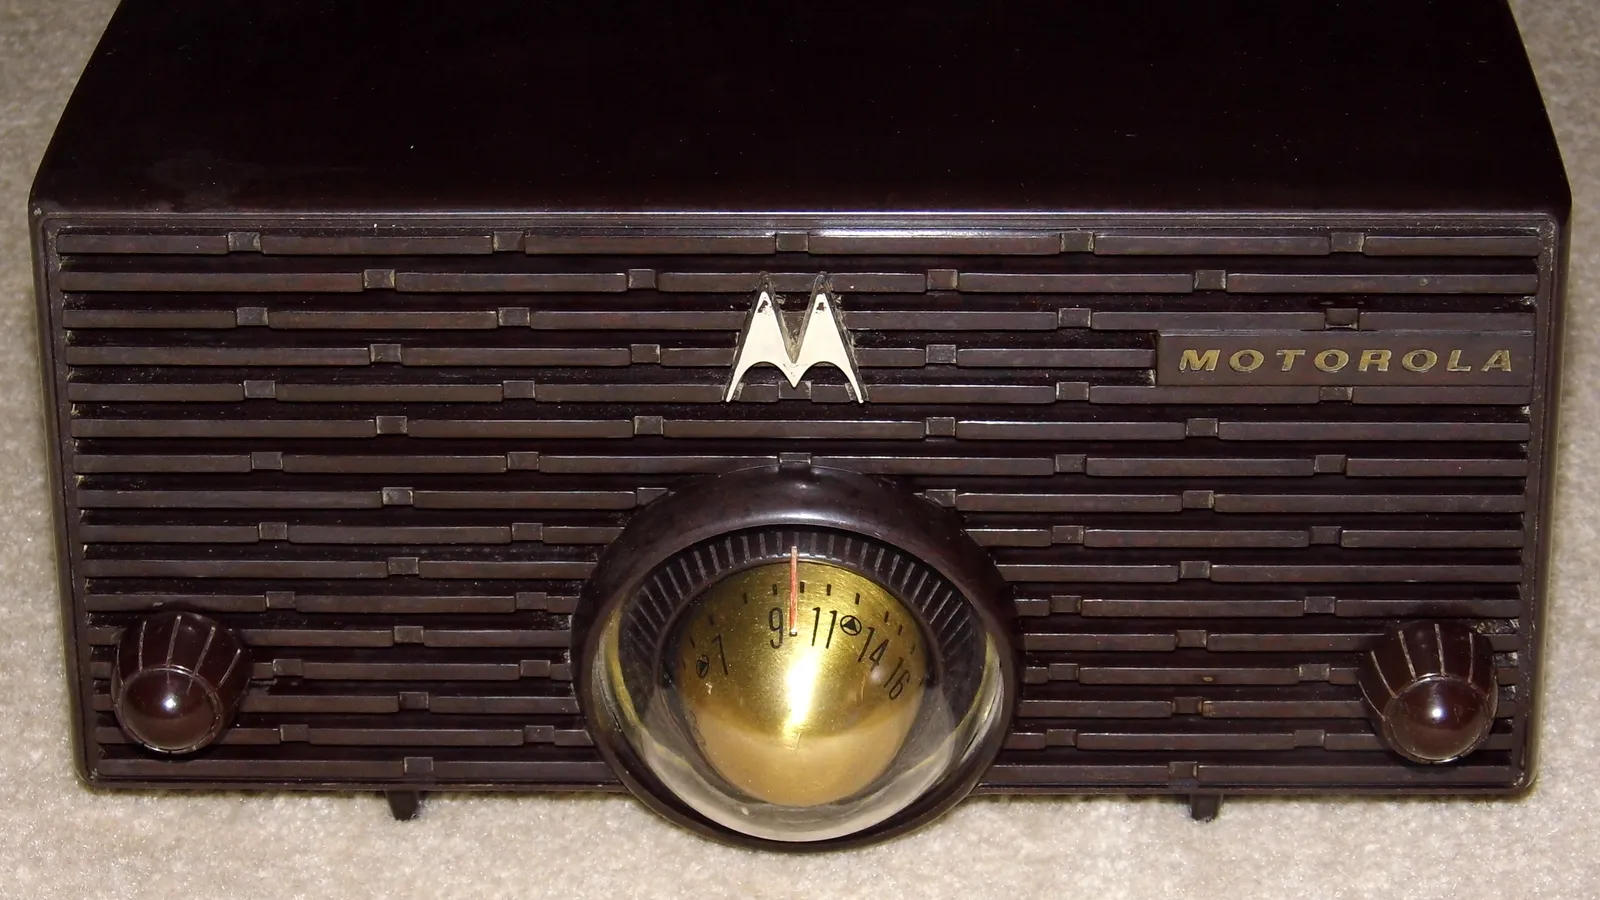
- Seu investimento mais famoso foi a Motorola, comprada em 1955, quando era fabricante de rádios, e mantida até o fim da vida dele.
- O escritor John Train descreveu Warren Buffett como 85% influenciado por Benjamin Graham e 15% por Philip Fisher.
- Um lucro que cresce 15% ao ano por dez anos fica cerca de 4 vezes maior; a 5% ao ano, só 1,6 vez: é a diferença que o investidor de crescimento procura.
- O maior risco é pagar caro demais: uma ótima empresa pode ser um mau investimento se o preço já embutir todo o crescimento futuro.
Encontrar empresas de crescimento na bolsa brasileira é o sonho de muito investidor: companhias que vendem mais a cada ano, aumentam o lucro e fazem o valor das ações se multiplicar ao longo de uma década. O problema é separar o crescimento sustentável da empolgação passageira, e pagar um preço razoável por ele. Poucos pensaram tanto nesse problema quanto o investidor americano Philip Fisher.
No blog, já falamos de Benjamin Graham, o pai do investimento em valor, e de Warren Buffett, que combinou as duas escolas. Este artigo completa a série com Fisher: quem ele foi, o que procurava numa empresa, como funciona o método do "scuttlebutt" e como adaptar as ideias dele à bolsa brasileira, com os cuidados que o próprio método exige.
Quem foi Philip Fisher
Philip Fisher começou a carreira em 1928, quando deixou a recém-criada escola de negócios da Universidade Stanford para trabalhar como analista num banco de San Francisco. Em 1931, em plena Grande Depressão, fundou a própria gestora, a Fisher & Co. Era uma pessoa reservada, que dava poucas entrevistas e escolhia os clientes a dedo, e só se tornou conhecido do público em 1958, quando publicou o primeiro livro.
O investimento mais famoso dele foi a Motorola, comprada em 1955, quando a empresa ainda era uma fabricante de rádios, e mantida até o fim da vida. É o exemplo perfeito do que Fisher defendia: encontrar uma empresa excepcional cedo e ficar com ela por décadas, enquanto o negócio cresce.
O livro e os 15 pontos
O livro em que Fisher reuniu o seu método é Ações Comuns, Lucros ExtraordináriosParceiro, publicado originalmente em 1958. A parte mais conhecida é uma lista de 15 pontos que ele usava para avaliar uma empresa. Em vez de procurar ações baratas, como Graham, Fisher procurava negócios excepcionais. Entre os critérios, em nossa paráfrase:
- Mercado para crescer por anos. A empresa tem produtos ou serviços com potencial de aumentar as vendas de forma relevante por vários anos, e não só no próximo trimestre?
- Gestão que pensa no futuro. A administração está decidida a desenvolver novos produtos quando os atuais pararem de crescer?
- Pesquisa e desenvolvimento eficazes. O investimento em inovação vira, de fato, produtos que vendem?
- Margens de lucro boas e em melhora. Crescer vendendo com margem cada vez menor não é crescimento de qualidade.
- Boas relações com funcionários e uma equipe de gestão sólida.
- Integridade e transparência. A gestão fala abertamente com os acionistas também quando as coisas vão mal?
- Crescimento sem diluir demais os acionistas. A empresa consegue crescer sem emitir ações novas o tempo todo?
É um livro mais leve que O Investidor Inteligente, de Graham, e muito útil para quem quer aprender a olhar para a qualidade de um negócio, não só para os números do balanço.
O método do "scuttlebutt"
A ferramenta que tornou Fisher famoso tem um nome curioso: scuttlebutt, gíria para "boato" ou "conversa de corredor". A ideia é conversar com quem conhece a empresa por fora: clientes, fornecedores, concorrentes, ex-funcionários e especialistas do setor. Juntas, essas conversas revelam coisas que os relatórios oficiais não mostram, como a qualidade dos produtos, a reputação da gestão e a força da empresa diante dos concorrentes.
Na bolsa brasileira, o investidor pessoa física pode adaptar o método:
- Use os produtos e serviços da empresa e preste atenção nos concorrentes.
- Leia os relatórios de relações com investidores e ouça as teleconferências de resultados, que ficam disponíveis nos sites das empresas.
- Consulte os documentos oficiais entregues à CVM, como o formulário de referência, que descreve o negócio, os riscos e a remuneração da gestão.
- Veja o que dizem clientes e ex-funcionários em sites de reclamações e avaliações, sempre com senso crítico.
Por que o crescimento importa tanto
O raciocínio de Fisher é matemático. Uma empresa cujo lucro cresce 15% ao ano por dez anos termina a década com um lucro cerca de 4 vezes maior. A 5% ao ano, o lucro cresce só 1,6 vez. Se o mercado continuar pagando o mesmo múltiplo pelo lucro, o valor da empresa acompanha esse crescimento.

Graham, Fisher e Buffett olham para esse mesmo problema de jeitos diferentes:

O escritor John Train descreveu Warren Buffett como 85% influenciado por Graham e 15% por Fisher. A parte de Fisher aparece na preferência de Buffett por empresas excelentes, com vantagens duradouras, mantidas por muito tempo.
O que olhar nos resultados trimestrais
Os critérios de Fisher são qualitativos, mas os números ajudam a testá-los. A cada trimestre, as empresas abertas divulgam os resultados e os entregam à CVM. Alguns indicadores dizem muito sobre a qualidade do crescimento:
- Receita líquida: cresce de forma consistente há vários anos, e não só num trimestre bom?
- Margens: a margem bruta e a margem líquida se mantêm ou melhoram enquanto a empresa cresce?
- Retorno sobre o patrimônio (ROE): a empresa gera um retorno alto sobre o capital dos acionistas?
- Endividamento: a dívida líquida cresce mais rápido que o lucro? Crescer com dívida demais é arriscado, sobretudo com juros altos como os de hoje.
- Geração de caixa: o lucro vira dinheiro no caixa, ou fica preso em estoques e contas a receber?
- Emissão de ações: a empresa precisa emitir ações novas com frequência para financiar o crescimento?
Nenhum número sozinho responde à pergunta. Uma empresa pode ter um trimestre ruim e continuar excelente, e outra pode mostrar números bonitos por pouco tempo. O valor está em acompanhar a tendência de vários anos, como Fisher fazia.
Os riscos do investimento em crescimento
O método de Fisher tem armadilhas, e vale conhecê-las:
- Pagar caro demais. Uma empresa excelente pode ser um mau investimento se o preço já embutir todo o crescimento dos próximos anos. Indicadores como o preço sobre o lucro ajudam a medir isso, como explicamos em análise fundamentalista: os indicadores.
- Crescimento que não vira lucro. Vender mais com prejuízo, ou com dívida crescente, não cria valor.
- Excesso de confiança. O scuttlebutt dá a sensação de saber mais que o mercado, o que pode levar a concentrar demais em poucas ações.
- Ficar tempo demais. Fisher defendia vender raramente, mas empresas mudam. Revise periodicamente se os motivos da compra continuam valendo.
Quando vender, segundo Fisher
Fisher era conhecido por vender pouco, mas não defendia ficar com uma ação para sempre em qualquer situação. Ele apontava basicamente três motivos para vender:
- 1A análise inicial estava errada. Se a empresa não era o que parecia, o melhor é admitir o erro e sair, em vez de esperar o preço voltar.
- 2A empresa deixou de cumprir os critérios. Uma gestão que mudou para pior ou um mercado que parou de crescer tiram o motivo da compra.
- 3Surgiu uma oportunidade claramente melhor, e não apenas uma ação que subiu menos no último mês.
Repare no que não está na lista: o preço ter subido muito, ou o medo de uma queda passageira do mercado. Para Fisher, vender uma empresa excelente só porque ela se valorizou era um dos erros mais caros que um investidor podia cometer.
Como aplicar as ideias de Fisher
- 1Comece pelo negócio, não pela cotação. Entenda como a empresa ganha dinheiro e por que ela pode continuar crescendo.
- 2Use os 15 pontos como roteiro de perguntas, não como uma fórmula.
- 3Faça o seu scuttlebutt com os produtos, os relatórios e os documentos da CVM.
- 4Verifique o preço. Compare o múltiplo atual com o crescimento esperado e com o histórico.
- 5Diversifique. Mesmo com convicção, distribua o risco entre várias empresas e setores. Para quem não quer escolher ações uma a uma, os ETFs são uma alternativa.
- 6Pense em décadas. O método de Fisher só funciona com tempo, como o próprio exemplo da Motorola mostra. Para conhecer os 15 pontos em detalhe, com os exemplos do autor, vale ler Ações Comuns, Lucros ExtraordináriosParceiro.
O tempo é o que faz o crescimento valer a pena, nas ações e em qualquer investimento. Veja o que R$ 10 mil iniciais e R$ 500 por mês fazem em 20 anos a 12% ao ano:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Este conteúdo é informativo e não constitui recomendação de compra de nenhuma ação.
Perguntas frequentes
O que é uma empresa de crescimento? É uma empresa cujas vendas e lucros crescem mais rápido que a média do mercado por vários anos, geralmente porque atua num mercado em expansão ou tem vantagens competitivas fortes.
Quem foi Philip Fisher? Um investidor americano que fundou a gestora Fisher & Co. em 1931 e publicou Ações Comuns, Lucros Extraordinários em 1958. É considerado um dos pais do investimento em empresas de crescimento.
O que é o método scuttlebutt? É a técnica de Fisher de coletar informações sobre uma empresa conversando com clientes, fornecedores, concorrentes e ex-funcionários, além de ler os relatórios oficiais.
Qual a diferença entre investir em valor e em crescimento? O investidor em valor procura ações baratas em relação ao que valem; o investidor em crescimento procura empresas excepcionais que vão aumentar muito o lucro, aceitando pagar mais por elas.
Como encontrar empresas de crescimento na bolsa brasileira? Procure empresas com receita e lucro crescendo de forma consistente, margens estáveis ou em alta, endividamento controlado e gestão transparente, e verifique se o preço não embute crescimento demais.
Resumo
Philip Fisher, autor de Ações Comuns, Lucros Extraordinários, ensinou a procurar empresas excepcionais com espaço para crescer por anos, a investigar o negócio com o método do scuttlebutt e a ficar com elas por muito tempo, como fez com a Motorola. Na bolsa brasileira, o método funciona com relatórios de RI, documentos da CVM e atenção ao preço pago. O maior risco é pagar caro demais pelo crescimento. Para conhecer a outra metade da influência de Buffett, leia o que O Investidor Inteligente ensina.
Referências
- Wikipedia. Philip Arthur Fisher, carreira, Motorola e a influência sobre Warren Buffett.
- Wikipedia. Growth investing.
- Comissão de Valores Mobiliários. Consulta a documentos de companhias abertas (RAD).
- Wikipedia. Common Stocks and Uncommon Profits.
- Wikipedia. Motorola.
Transparência: os links de livros e produtos deste artigo levam à Amazon. Como associada da Amazon, a Ventach recebe por compras qualificadas, sem custo adicional para você. A escolha dos livros e produtos e as opiniões do texto são independentes.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Trânsito e prédios comerciais na Avenida Faria Lima, em São Paulo. Crédito: Wilfredor / Wikimedia Commons, licença CC0.