Resumo em 30 segundos
- O bitcoin já caiu mais de 75% em pelo menos três ciclos, e não há garantia de que vá se recuperar no seu prazo.
- Uma fatia pequena, de até 5%, limita o estrago de uma queda forte e ainda deixa você participar de uma alta.
- Aposentadoria e reserva de emergência pedem previsibilidade, que é justamente o que cripto não oferece.
- ETFs de cripto na B3 resolvem a custódia e o imposto de forma mais simples para a maioria das pessoas.
- Alavancagem e "rendimentos garantidos" em cripto são o caminho mais curto para perder tudo.
Coluna de opinião. Texto assinado por Clara Menezes, persona editorial da Ventach. As opiniões são da coluna; os casos são ilustrativos, os números são simulados e nada aqui é recomendação individual.
Toda vez que o bitcoin bate um recorde, alguém me pergunta se não está na hora de colocar uma parte da previdência ou do Tesouro IPCA+ em criptomoedas. A pergunta é legítima. Quem viu o bitcoin sair de poucos dólares para dezenas de milhares sente que ficou de fora de uma das maiores valorizações da história. E ninguém gosta de se sentir o último a chegar.
A minha resposta, porém, não muda com o preço: criptomoeda não entra no dinheiro da aposentadoria. Não porque eu ache que cripto é golpe, nem porque eu tenha certeza de que vai cair. É porque o papel do dinheiro da aposentadoria é ser previsível, e cripto é a definição de imprevisível. Neste texto explico a minha regra, os números que me convencem e como eu acho que dá para participar sem colocar o futuro em risco.
O que eu acho de cripto, para começo de conversa
Não sou daquelas pessoas que ridicularizam o bitcoin. Acho a ideia original, descrita por Satoshi Nakamoto em 2008, engenhosa: um sistema de pagamentos sem intermediário central, com oferta limitada e regras previsíveis. Também reconheço que, depois de mais de quinze anos, o bitcoin sobreviveu a várias "mortes" anunciadas, ganhou ETFs em bolsas reguladas e passou a ser tratado por grandes gestoras como uma classe de ativo.
O Brasil também amadureceu. A Lei 14.478/2022, o marco legal dos criptoativos, criou regras para as prestadoras de serviços com ativos virtuais, e o Banco Central foi designado como o órgão regulador do setor. A CVM, por sua vez, publicou o Parecer de Orientação 40, que explica quando um criptoativo é considerado valor mobiliário e passa a ser fiscalizado por ela.
Então, sim: cripto tem um lugar no mundo dos investimentos. A minha discussão é sobre que lugar é esse.
Os números que me convencem
O argumento a favor de cripto costuma vir com o gráfico de longo prazo, que realmente impressiona. O argumento contra aparece quando olhamos o caminho:
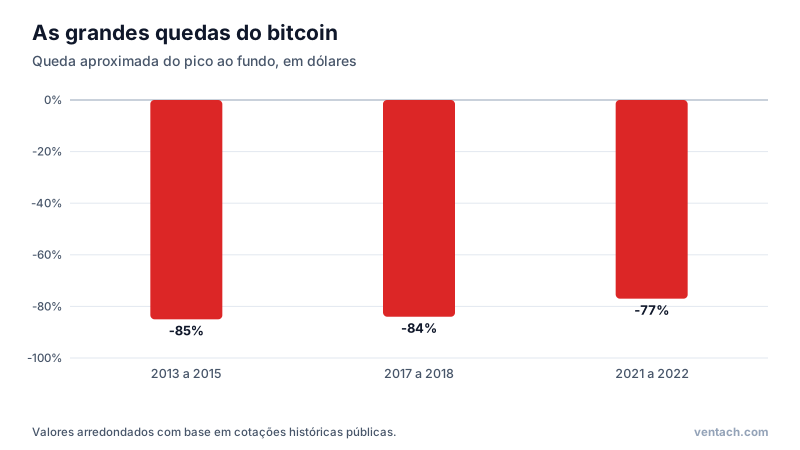
Em pelo menos três ciclos, o bitcoin perdeu mais de três quartos do valor. Quem comprou perto do pico de 2021 viu o investimento cair para menos de um quarto no fim de 2022, no ano do colapso da corretora FTX. Outras criptomoedas, menos conhecidas, simplesmente desapareceram.
Agora imagine essa queda em cima do dinheiro da aposentadoria. Pense em uma pessoa de 58 anos que, empolgada com a alta, coloca 40% da previdência em cripto. Se vier uma queda de 77%, a carteira inteira encolhe cerca de 31%, a poucos anos de começar a usar o dinheiro. Talvez o preço se recupere em três anos, talvez em oito. Ela não tem oito anos. É esse descompasso entre a volatilidade do ativo e o prazo do objetivo que me faz dizer não.
A minha regra: até 5%, com dinheiro que posso perder
Eu não sou contra ter cripto. Sou contra ter cripto no lugar errado e na dose errada. Minha regra pessoal tem três partes:
- 1Até 5% do patrimônio investido, nunca mais que isso.
- 2Só depois de ter reserva de emergência completa e a aposentadoria caminhando com ativos previsíveis.
- 3Dinheiro que eu aceito ver cair 80% sem mudar nenhum plano da minha vida.
Por que 5%? Porque nessa dose o pior cenário é desconfortável, mas não destrutivo, e o melhor cenário ainda faz diferença:
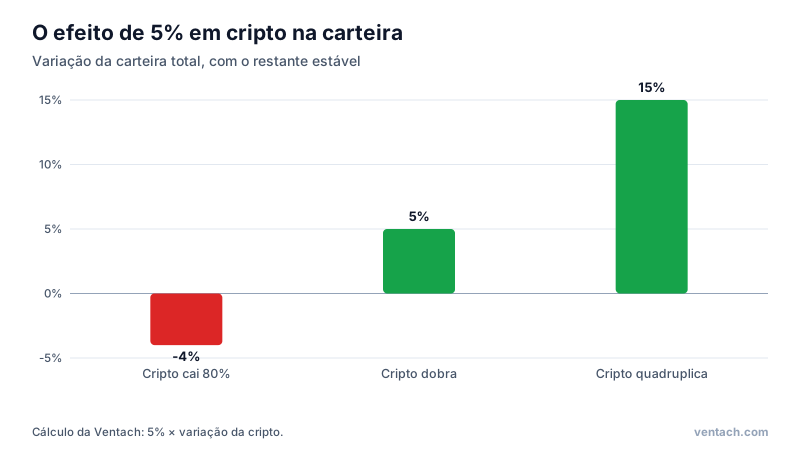
Se cripto cair 80%, a carteira perde 4%. Se quadruplicar, ganha 15%. Essa assimetria é, para mim, o único jeito saudável de participar: o erro custa pouco e o acerto ainda vale a pena. Se a fatia em cripto subir muito e passar de 10% da carteira, eu realizo parte do lucro e volto aos 5%, exatamente como faria com qualquer outra classe no rebalanceamento.
Por que não a aposentadoria, especificamente
Já ouvi o argumento de que justamente a aposentadoria, por ser de longo prazo, combinaria com ativos voláteis. Em parte é verdade: quem tem 25 anos e trinta anos pela frente pode tolerar mais oscilação do que quem tem 60. É por isso que eu aceito ações na carteira de longo prazo.
A diferença é que ações representam empresas que geram lucro, e o longo prazo das ações tem, por trás, o crescimento desses lucros. O bitcoin não gera fluxo de caixa. Seu preço depende inteiramente de quanto as pessoas estarão dispostas a pagar por ele no futuro. Pode ser muito, pode ser pouco. Não existe um "valor justo" para ancorar a expectativa, e por isso eu não consigo planejar uma renda de aposentadoria em cima dele.
O dinheiro da aposentadoria, para mim, precisa de um mínimo de previsibilidade: títulos atrelados à inflação, ações diversificadas, fundos imobiliários, investimentos no exterior. Cada um oscila, mas todos têm alguma âncora econômica. Cripto entra, se entrar, na fatia de "apostas conscientes".
O jeito que eu considero mais simples de ter cripto
Para quem decide ter uma fatia pequena, eu prefiro o caminho mais simples:
- ETFs de criptoativos negociados na B3: você compra pelo home broker, como uma ação, sem se preocupar com carteiras digitais, senhas e corretoras estrangeiras. O imposto segue a regra dos ETFs: 15% sobre o lucro, recolhido por DARF.
- Corretoras de cripto autorizadas, para quem quer ter as moedas diretamente. Aqui é preciso cuidar da segurança da conta e, se optar por guardar em carteira própria, das chaves privadas. Perdeu a chave, perdeu o dinheiro.
- Nada de alavancagem. Operar cripto com dinheiro emprestado ou derivativos alavancados transforma uma queda de 20%, comum em uma semana ruim, em perda total.
- Nada de "rendimento garantido". Plataformas que prometem pagar juros altos sobre cripto depositada já quebraram aos montes no mundo. Se rende muito e "não tem risco", desconfie.
Sobre impostos: pelas regras atuais, quem tem criptoativos diretamente tem isenção de Imposto de Renda sobre o ganho em vendas de até R$ 35 mil por mês. Acima disso, o lucro é tributado e precisa ser declarado. Em ETFs, vale a regra própria dos fundos de índice, sem essa isenção. Todos os ativos precisam aparecer na declaração anual.
Atenção: pirâmides financeiras adoram usar cripto como fachada. Promessas de rendimento fixo diário, bônus por indicar amigos e saques que "demoram" são sinais clássicos de golpe. O artigo sobre golpes financeiros e pirâmides mostra os padrões.
E se eu estiver errada?
É uma pergunta que eu me faço. Se o bitcoin virar, de fato, uma reserva de valor global e multiplicar o preço por dez na próxima década, a minha regra vai ter custado alguma coisa: os 5% terão crescido muito, mas eu teria ganhado mais com 20% ou 30%.
Aceito esse custo de bom grado. O objetivo do meu plano não é maximizar o retorno em todos os cenários, é garantir que eu me aposente bem em quase todos os cenários. Uma carteira que dá muito certo em um cenário e muito errado em outros não serve para quem depende dela. O investidor que perde metade da aposentadoria não ganha uma segunda chance; o que deixa de ganhar um pouco em uma alta, sim.
O que eu faria no lugar de quem está começando
Se você tem 25 anos e está empolgado com cripto, eu diria o seguinte: monte primeiro a reserva de emergência, comece a investir todo mês em ativos sólidos para o longo prazo e, se quiser, separe uma fatia pequena para cripto, estudando bem o que está comprando. Com aportes regulares em uma carteira diversificada, o tempo faz a maior parte do trabalho:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
O resultado de R$ 500 por mês durante 25 anos, com uma hipótese de 8% ao ano, mostra que dá para construir um patrimônio relevante sem depender de nenhuma aposta dar certo.
O ponto que mais me incomoda no discurso de cripto
O que mais me incomoda não é o ativo, é a narrativa de urgência. "Quem não comprar agora vai ficar para trás." "Esta é a última chance." Essa linguagem é a mesma de toda bolha da história, da tulipomania às empresas de internet. Decisões financeiras tomadas com medo de ficar de fora quase sempre são ruins, porque levam a comprar caro e a concentrar demais.
O dinheiro da aposentadoria merece o contrário da urgência: calma, método e diversificação. Se cripto estiver na sua carteira, que seja como tempero, não como prato principal.
O que me faria mudar de opinião
Eu revisaria a minha regra se as criptomoedas passassem a ter volatilidade parecida com a de outros ativos de longo prazo por muitos anos seguidos, ou se surgissem formas confiáveis de estimar o seu valor com base em fluxos econômicos. Até lá, mantenho o limite de 5% e a separação clara entre o dinheiro das apostas conscientes e o dinheiro do futuro.
Resumo
Criptomoedas têm um lugar possível na carteira, mas não no dinheiro da aposentadoria nem na reserva de emergência. A volatilidade histórica, com quedas de mais de 75%, é incompatível com objetivos que têm data marcada. A minha regra é simples: até 5% do patrimônio, com dinheiro que eu aceito perder, sem alavancagem, de preferência por ETFs na B3, e com rebalanceamento quando a fatia crescer demais. Para entender como montar o restante da carteira, leia o artigo sobre alocação de ativos e rebalanceamento.
Referências
- Nakamoto, Satoshi. Bitcoin: A Peer-to-Peer Electronic Cash System, 2008.
- Comissão de Valores Mobiliários. Parecer de Orientação CVM 40: criptoativos e o mercado de valores mobiliários.
- B3. ETFs listados, incluindo fundos de índice de criptoativos.
- Receita Federal. Perguntas e respostas do IRPF: declaração e tributação de criptoativos.
- Comissão de Valores Mobiliários. Portal do Investidor: alertas sobre ofertas irregulares.
- Brasil. Lei 14.478, de 21 de dezembro de 2022: diretrizes para a prestação de serviços de ativos virtuais.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Moeda de bitcoin sobre o teclado de um notebook. Crédito: Satheesh Sankaran / Wikimedia Commons, licença CC BY 2.0.