Resumo em 30 segundos
- Em setembro de 2026, 84,2 milhões de brasileiros estavam inadimplentes, segundo a Serasa; boa parte dos hábitos que levam às dívidas começa a se formar na infância.
- A educação financeira é tema da Base Nacional Comum Curricular, e o programa Aprender Valor, do Banco Central, leva projetos sobre dinheiro a escolas públicas de ensino fundamental.
- Para crianças pequenas, o cofrinho torna a poupança concreta; a partir dos 6 ou 7 anos, uma mesada ou semanada fixa ensina a fazer escolhas.
- R$ 20 por mês guardados dos 6 aos 18 anos somam R$ 2.880; na poupança, viram cerca de R$ 4.203, e a 10% ao ano, cerca de R$ 5.363, pelas nossas contas.
- Natal e férias são ótimos momentos para praticar: dar à criança um orçamento para presentes e passeios ensina mais do que qualquer explicação.
Saber como ensinar seu filho a lidar com dinheiro é uma das dúvidas mais comuns de pais e mães, e o fim do ano torna a pergunta ainda mais urgente. Entre a lista de presentes de Natal, os pedidos nas lojas e os passeios das férias escolares, as crianças passam semanas expostas a decisões de consumo. É também o momento em que muitos pais pensam em começar a dar mesada ou em comprar o primeiro cofrinho.
A boa notícia é que educação financeira infantil não exige planilhas nem aulas de economia. Ela acontece nas pequenas escolhas do dia a dia, quando a criança aprende que o dinheiro é limitado, que esperar pode valer a pena e que guardar hoje permite comprar algo maior depois. Neste guia, mostramos o que funciona em cada idade, como montar uma mesada, como usar o Natal e as férias para praticar e quanto o dinheiro guardado pode crescer até a maioridade.
Por que começar cedo
Os números das famílias brasileiras mostram o custo de não aprender a lidar com dinheiro. Em setembro de 2026, o país tinha 84,2 milhões de pessoas inadimplentes, um recorde, com dívidas que somavam R$ 597,4 bilhões, segundo o Mapa da Inadimplência da Serasa. Bancos e cartões de crédito eram os principais credores, com 27,16% das pendências.
Ninguém se endivida só por falta de educação financeira: renda baixa, desemprego e imprevistos pesam muito. Mas hábitos como comprar por impulso, não acompanhar os gastos e não ter reserva começam a se formar cedo, e é muito mais fácil construir bons hábitos do que desfazer os ruins na vida adulta. Por isso, a educação financeira passou a fazer parte do currículo escolar. A Base Nacional Comum Curricular (BNCC) inclui o tema entre os assuntos que as escolas devem tratar, e o Banco Central mantém o programa Aprender Valor, que leva projetos de educação financeira a escolas públicas de ensino fundamental, de forma integrada às disciplinas. Desde 2020, o país também tem a nova Estratégia Nacional de Educação Financeira, criada por decreto federal.
A escola ajuda, mas o exemplo de casa continua sendo a principal referência da criança. É em casa que ela vê como os pais pagam as contas, como reagem a um pedido de presente e como falam sobre dinheiro.
O que ensinar em cada idade
Não existe uma idade certa para cada etapa, e cada criança tem o seu ritmo. O roteiro abaixo é uma sugestão que reúne práticas recomendadas por educadores financeiros:

De 3 a 5 anos: o dinheiro existe e acaba
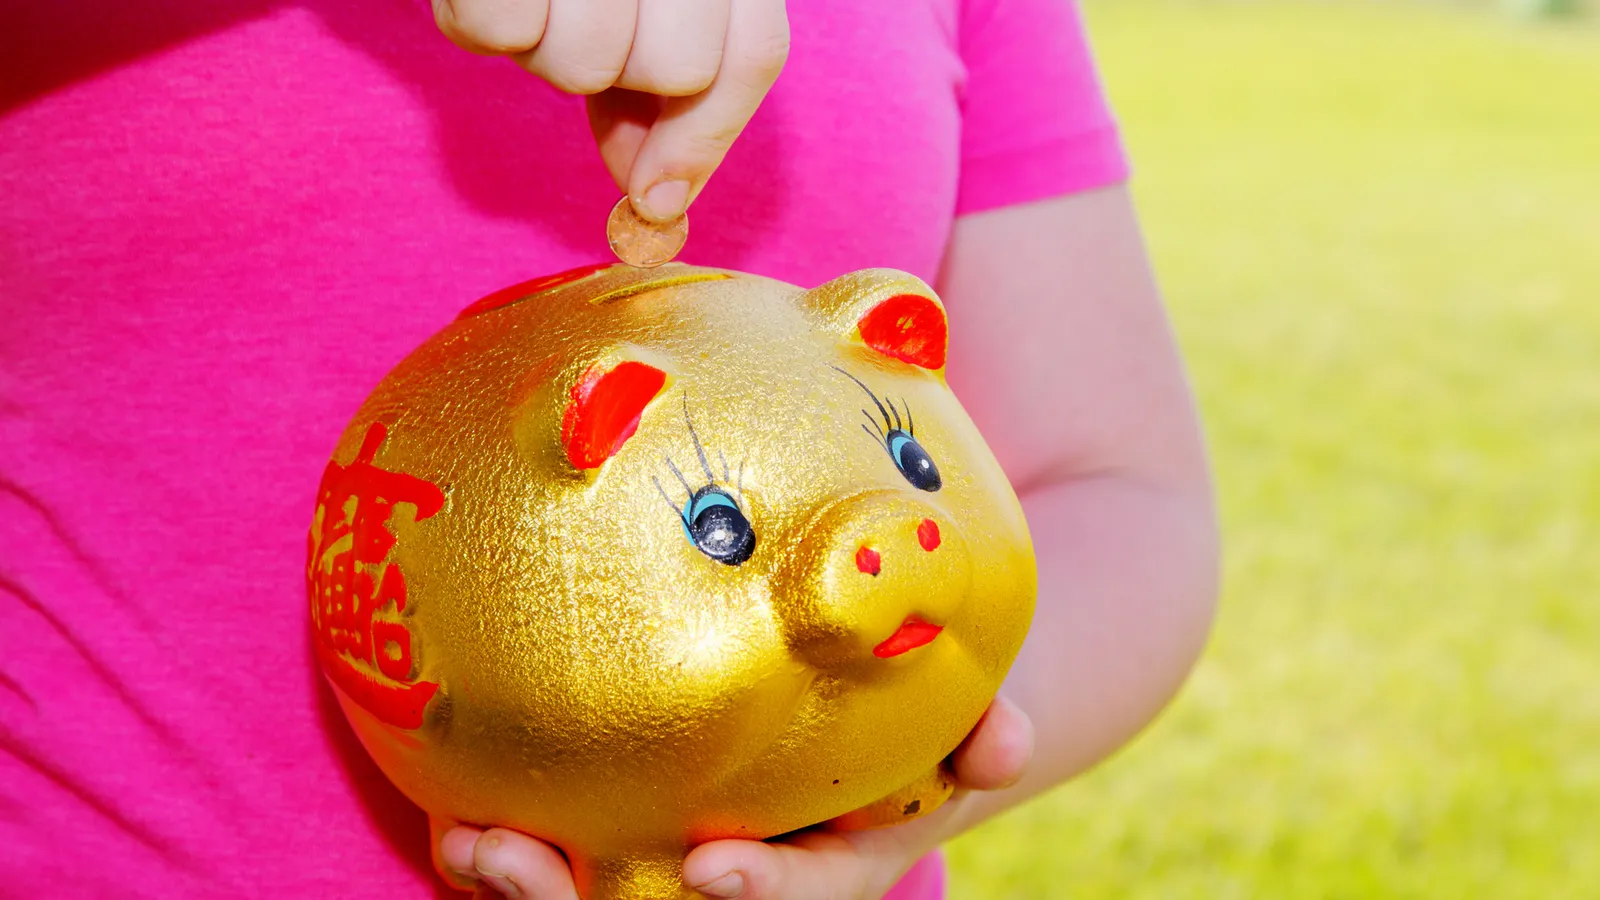
Nessa fase, a criança ainda não entende o valor das notas, mas já percebe que é preciso pagar pelas coisas. Brincar de lojinha, contar moedas e deixá-la entregar o dinheiro no caixa são formas de mostrar que o dinheiro sai de algum lugar e acaba. Um cofrinho infantilParceiro é o primeiro instrumento financeiro de muita gente. Sentir o cofrinho ficar mais pesado e, no dia combinado para abri-lo, contar as moedas junto com um adulto ensina, sem nenhuma palavra, que pequenas quantias somadas viram algo grande.
De 6 a 8 anos: escolher é abrir mão
Com a alfabetização e as primeiras contas na escola, a criança já pode receber uma semanada, uma quantia pequena e fixa toda semana. A ideia não é que ela compre o que precisa, e sim que aprenda a escolher: se gastar tudo no doce de hoje, não terá para o brinquedo do fim de semana. Muitas famílias usam três potes ou envelopes, um para gastar, outro para guardar e outro para doar ou presentear alguém.
De 9 a 12 anos: metas e planejamento
Nessa idade, a mesada pode passar a ser mensal, o que exige mais planejamento. É o momento de criar metas: juntar para um jogo, uma bicicleta ou um passeio. Vale incluir a criança em decisões da família, como comparar preços no supermercado ou escolher entre duas opções de passeio nas férias.
De 13 a 17 anos: orçamento e juros
Adolescentes podem administrar um orçamento maior, que inclua lanches, transporte ou celular. Uma conta digital para menores, aberta pelos responsáveis, ajuda a acompanhar os gastos. É também a hora de apresentar os juros, tanto os que fazem o dinheiro crescer quanto os que fazem uma dívida explodir. O artigo sobre o poder dos juros compostos traz exemplos que funcionam bem para essa conversa.
Como montar uma mesada que ensina
A mesada funciona quando tem regras claras e é mantida com constância. Algumas recomendações:
- Valor fixo e data certa. A criança precisa saber quanto vai receber e quando. Atrasos e adiantamentos frequentes tiram o efeito pedagógico.
- Valor compatível com o orçamento da família e com a idade. Não há um número certo. O importante é que a quantia permita escolhas reais, mas pequenas.
- Combine o que a mesada cobre. Se ela serve para lanches e brinquedos pequenos, os pais não devem complementar a cada pedido.
- Deixe a criança errar. Se ela gastar tudo no primeiro dia, a frustração de esperar até o próximo pagamento é a lição. Socorrer sempre ensina o contrário.
- Evite vincular a mesada a tarefas domésticas básicas. Arrumar o quarto é parte da vida em família. Tarefas extras, combinadas, podem render um valor adicional.
- Incentive a poupança com um "rendimento". Algumas famílias oferecem um pequeno bônus para o que a criança guardar por um mês inteiro. É uma forma concreta de explicar juros.
Dica: anote, junto com a criança, as entradas e saídas em um caderno. O registro torna visível para onde o dinheiro foi, a mesma lógica do orçamento pessoal 50-30-20 que usamos na vida adulta.
Natal e férias: oportunidades para praticar
O fim do ano oferece situações reais que ensinam mais do que qualquer explicação.
- 1Lista de presentes com orçamento. Em vez de dizer "não" a cada pedido, defina um valor para os presentes e deixe a criança escolher dentro dele. Ela vai precisar priorizar, e isso é educação financeira.
- 2Presentes para os outros. Se a criança quer presentear avós ou amigos, ela pode usar parte do que guardou. Aprender que dar também custa é valioso.
- 3Orçamento das férias. Para um passeio ou uma viagem, mostre quanto a família pode gastar e peça ajuda para escolher entre as opções.
- 4O dinheiro que a criança ganha. É comum receber dinheiro de parentes no Natal. Combine antes qual parte vai para o cofrinho e qual pode ser gasta.
- 5Compras do supermercado e da Black Friday. Mostre como vocês comparam preços e por que nem todo "desconto" vale a pena.
Os pais também precisam aprender
É difícil ensinar o que não praticamos. Se o orçamento da família vive no limite, se o cartão de crédito é usado como extensão do salário ou se dinheiro é assunto proibido em casa, a criança vai aprender exatamente isso. Muitos pais começam a educação financeira dos filhos e acabam reorganizando a própria vida no caminho.
Para quem quer começar por si, recomendamos Me Poupe!Parceiro, de Nathalia Arcuri, lançado em 2018 pela Sextante. É um livro para adultos, com linguagem direta e passos práticos para organizar o orçamento, criar o hábito de poupar e começar a investir. Pais que leem e aplicam essas ideias têm muito mais facilidade para explicar o assunto aos filhos, porque falam a partir da própria experiência. Se a família tem dívidas, o primeiro passo está em como sair das dívidas.
Quanto o dinheiro do cofrinho pode render
Mostrar o crescimento do dinheiro ao longo do tempo é uma das lições mais marcantes para crianças maiores e adolescentes. Fizemos as contas para uma criança que guarda R$ 20 por mês dos 6 aos 18 anos, ou seja, durante 12 anos:
- No cofrinho, sem rendimento, o total chega a R$ 2.880.
- Na poupança, com 0,5% ao mês, sem contar a TR, chega a cerca de R$ 4.203.
- Em uma aplicação de 10% ao ano, chega a cerca de R$ 5.363.

O cofrinho é ótimo para ensinar o hábito, mas, a partir de certa quantia, vale levar o dinheiro para uma aplicação em nome da criança, aberta pelos responsáveis, e mostrar o rendimento a cada mês. Simule outros valores, inclusive a comparação com a poupança:
Simule aqui: Juros compostos
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Se a ideia é guardar para um objetivo de longo prazo da criança, como a faculdade, o guia de metas financeiras de curto, médio e longo prazo ajuda a escolher a aplicação certa para cada prazo.
O passo a passo que recomendamos
- 1Comece pela conversa. Fale sobre dinheiro em casa com naturalidade: de onde ele vem, para que serve e por que não dá para comprar tudo.
- 2Dê um cofrinho e marque o dia de abri-lo. Para os pequenos, contar as moedas juntadas é a melhor aula de poupança.
- 3Defina uma semanada ou mesada. Valor fixo, data certa e regras claras sobre o que ela cobre.
- 4Use os três potes. Gastar, guardar e doar, com a divisão decidida junto com a criança.
- 5Pratique no Natal e nas férias. Orçamento para presentes, para passeios e destino combinado para o dinheiro que a criança ganhar.
- 6Leve o dinheiro guardado para uma aplicação. Quando o cofrinho encher, mostre como o dinheiro rende.
- 7Cuide do próprio exemplo. Organize as finanças da família. As crianças aprendem mais com o que veem do que com o que ouvem.
Perguntas frequentes
Com que idade começar a dar mesada? Muitas famílias começam entre 6 e 7 anos, quando a criança já reconhece números e faz contas simples. Antes disso, o cofrinho e as brincadeiras com moedas funcionam melhor.
Qual o valor ideal da mesada? Não existe um valor certo. Ele deve caber no orçamento da família e permitir pequenas escolhas reais. O mais importante é que seja fixo e pago sempre na data combinada.
Mesada deve ser trocada por tarefas domésticas? O mais recomendado é não vincular a mesada às tarefas básicas, que fazem parte da vida em família. Tarefas extras combinadas podem render um valor adicional.
Onde guardar o dinheiro do filho? Para crianças pequenas, o cofrinho ensina o hábito. Quando o valor cresce, uma aplicação em nome da criança, aberta pelos responsáveis, permite mostrar como os juros fazem o dinheiro render.
Como ensinar educação financeira no Natal? Dê à criança um orçamento para escolher os presentes, incentive-a a usar parte do que guardou para presentear outras pessoas e combine antes o destino do dinheiro que ela ganhar de parentes.
Resumo
Ensinar seu filho a lidar com dinheiro começa com pequenas escolhas: um cofrinho para os pequenos, uma mesada fixa a partir dos 6 ou 7 anos, metas para os maiores e orçamento próprio para os adolescentes. Natal e férias são ótimas oportunidades para praticar. Com 84,2 milhões de brasileiros inadimplentes, criar bons hábitos cedo faz diferença, e o exemplo dos pais pesa mais que qualquer explicação. Para dar o próximo passo com as finanças da família, leia como montar a reserva de emergência.
Referências
- Mercado&Consumo. Inadimplência atinge recorde de 84,2 milhões de brasileiros, 2 de novembro de 2026, com dados do Mapa da Inadimplência da Serasa.
- Banco Central do Brasil. Aprender Valor, programa de educação financeira nas escolas.
- Poder360. BC registra mais de 1 milhão de estudantes no Aprender Valor.
- Ministério da Educação. Base Nacional Comum Curricular.
- Planalto. Decreto nº 10.393, de 9 de junho de 2020, institui a nova Estratégia Nacional de Educação Financeira.
- Wikipédia. Nathalia Arcuri.
Transparência: os links de livros e produtos deste artigo levam à Amazon. Como associada da Amazon, a Ventach recebe por compras qualificadas, sem custo adicional para você. A escolha dos livros e produtos e as opiniões do texto são independentes.
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros compostos com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Criança colocando uma moeda em um cofrinho dourado em forma de porquinho. Crédito: Poppy Thomas-Hill / Wikimedia Commons, licença CC BY 2.0.