Resumo em 30 segundos
- O Feirão Limpa Nome da Serasa vai de 3 de novembro a 6 de dezembro de 2026, com descontos de até 99% e parcelas a partir de R$ 9,90.
- Em setembro, 84,2 milhões de brasileiros estavam inadimplentes, com R$ 597,4 bilhões em dívidas, o que dá uma média de cerca de R$ 7,1 mil por pessoa.
- Parcelar pode sair muito mais caro que pagar à vista: no nosso exemplo, 12 parcelas de R$ 60 contra R$ 450 à vista equivalem a juros de 8,1% ao mês.
- Depois do pagamento, o credor tem 5 dias úteis para tirar o seu nome do cadastro de inadimplentes, pela Súmula 548 do STJ.
- Dívidas de até R$ 10 mil atrasadas há mais de dois anos podem entrar no Desenrola 3.0, mas o programa só deve começar em fevereiro de 2027 e o desconto não é garantido.
O Feirão Limpa Nome da Serasa começou em 3 de novembro e vai até 6 de dezembro de 2026. A campanha reúne mais de 3,3 mil empresas parceiras, entre bancos, lojas, operadoras de telefone e empresas de luz e água, com ofertas de desconto de até 99% e parcelas a partir de R$ 9,90. Para quem está com o nome negativado, e em setembro eram 84,2 milhões de brasileiros, é uma das melhores janelas do ano para negociar.
Mas desconto alto não é sinônimo de bom acordo. Uma parcela que não cabe no orçamento vira um novo atraso, e o parcelamento pode embutir juros pesados. Neste guia, mostramos como funciona o feirão, como avaliar uma oferta em reais, quanto tempo leva para o nome ficar limpo, como evitar golpes e quando pode valer a pena esperar o Desenrola 3.0, o programa federal que deve começar em 2027.
Como funciona o Feirão Limpa Nome 2026
Segundo a Serasa, esta edição tem estas características:
- Período: de 3 de novembro a 6 de dezembro de 2026, até as 23h59 do último dia, segundo a imprensa;
- Descontos de até 99%, com o valor final definido por cada credor;
- Parcelas a partir de R$ 9,90;
- Mais de 3,3 mil parceiros, e cerca de 750 milhões de ofertas, segundo reportagem da Mixvale, 14% a mais que no mesmo período do ano passado;
- Cupons de desconto extra em algumas ofertas à vista, que precisam ser aplicados pelo consumidor;
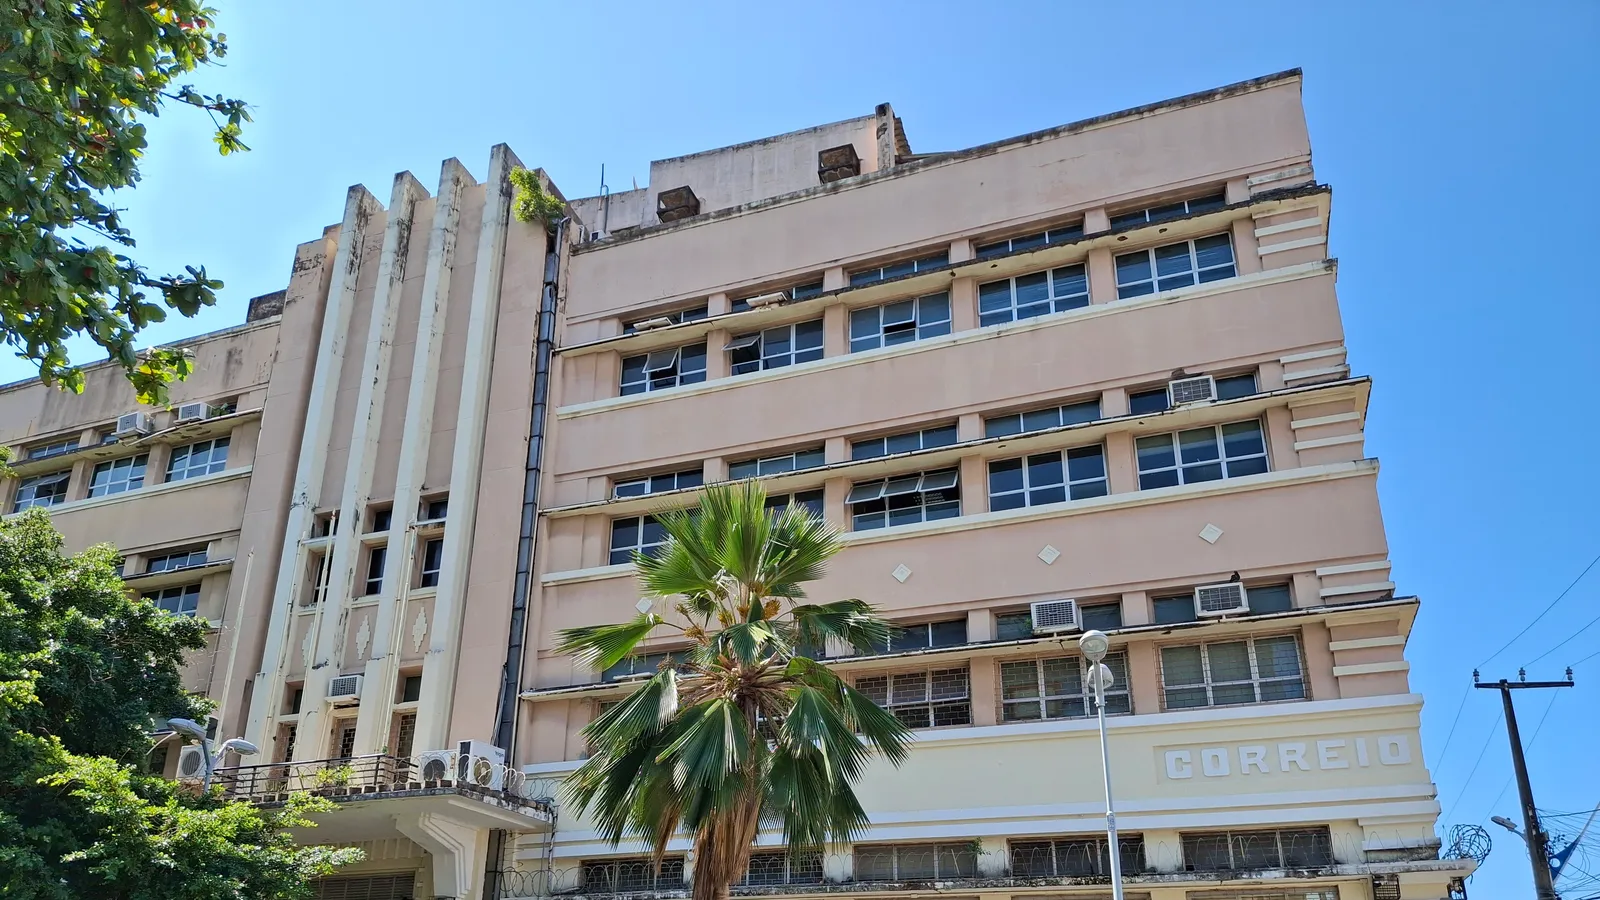
- Atendimento pela internet, pelo aplicativo e nas agências dos Correios.
As ofertas são individuais. A Serasa reúne as propostas que os credores cadastraram para o seu CPF, e cada empresa decide o desconto e as condições de parcelamento. Por isso, duas pessoas com dívidas parecidas podem receber propostas bem diferentes.
O tamanho do problema
O feirão acontece num momento de inadimplência recorde. Em setembro de 2026, o Mapa da Inadimplência da Serasa contou 84,2 milhões de pessoas com contas atrasadas, que somavam R$ 597,4 bilhões. Pelas nossas contas, é uma média de cerca de R$ 7,1 mil por pessoa.
Pela primeira vez, as financeiras passaram as contas básicas e se tornaram o segundo maior grupo de credores:

Bancos e cartões de crédito continuam na liderança, com 27,16% das dívidas. São justamente as que mais crescem com o tempo, por causa dos juros altos. Se você ainda não sabe por onde começar, o roteiro de como sair das dívidas ajuda a organizar a lista.
À vista ou parcelado: faça a conta
A diferença entre o preço à vista e o parcelado costuma ser grande nas ofertas de renegociação. Veja um exemplo hipotético de uma dívida de cartão que, atualizada, chegou a R$ 3.000:
- À vista: R$ 450, ou 85% de desconto;
- Parcelado: 12 parcelas de R$ 60, ou R$ 720 no total.
O parcelado custa R$ 270 a mais. Calculamos a taxa que iguala as duas formas de pagamento: equivale a juros de 8,1% ao mês, ou cerca de 154% ao ano. É menos que o rotativo do cartão, mas é caro para uma dívida que já teve 85% de desconto.

A regra prática é simples: se você tem o dinheiro, ou consegue juntar em pouco tempo, o à vista quase sempre vale mais a pena. Se precisar parcelar, escolha o menor número de parcelas que caiba no orçamento com folga. Um acordo quebrado costuma fazer a dívida voltar ao valor anterior, sem o desconto.
Para ter noção do que acontece com uma dívida que fica parada, simule o crescimento de R$ 2.000 no cartão com juros de 15% ao mês, perto da média do rotativo:
Simule aqui: Juros do cartão e cheque especial
Abrir calculadora completaConteúdo educativo. As simulações são estimativas e não constituem recomendação de investimento.
Quanto tempo leva para limpar o nome
Pagar a dívida não basta: o registro precisa sair do cadastro de inadimplentes. Pela Súmula 548 do Superior Tribunal de Justiça, o credor tem 5 dias úteis, contados do pagamento integral, para pedir a exclusão do seu nome. No caso de acordo parcelado, o momento da exclusão depende das condições do acordo: confira essa informação antes de fechar.
Outra regra importante está no Código de Defesa do Consumidor: as informações negativas não podem ficar nos cadastros por mais de cinco anos. Depois disso, a dívida pode continuar existindo e ser cobrada, mas não pode mais sujar o seu nome.
Na prática: guarde o comprovante do pagamento e o termo do acordo. Se o nome não for limpo no prazo, reclame primeiro com o credor e, se não resolver, no Procon ou no consumidor.gov.br.
Para quem prefere ver o passo a passo em vídeo, a reportagem da TV Guararapes, afiliada da Record no Rio Grande do Norte, mostra como funciona esta edição do feirão.
Negociar agora ou esperar o Desenrola 3.0?
Esta é a dúvida de muita gente neste fim de ano. O Desenrola 3.0, criado pela MP 1.393/2026, vai renegociar dívidas de pessoas físicas com valor original abaixo de R$ 10 mil e atraso de mais de 720 e menos de 1.645 dias, contados de 25 de setembro de 2026, ou seja, contas que começaram a atrasar entre o fim de março de 2022 e o início de outubro de 2024. A União só compra essas dívidas com desconto mínimo de 90%, e o devedor recebe desconto de até esse percentual. Explicamos as regras em detalhe em Desenrola 3.0: quem entra e quando começa.
Nossa sugestão para decidir:
- 1Se a sua dívida não se encaixa no Desenrola 3.0, por ser recente, acima de R$ 10 mil ou de empresa, não há motivo para esperar. Negocie no feirão.
- 2Se ela se encaixa e o feirão oferece 90% ou mais à vista, a oferta de hoje já é tão boa quanto o melhor cenário do programa, e resolve o problema três meses antes.
- 3Se ela se encaixa e a oferta do feirão é fraca, esperar pode fazer sentido. Mas lembre: o programa ainda depende de regulamentação, a MP pode ser alterada pelo Congresso, o desconto não é garantido e nem toda carteira vai ser comprada.
- 4Dívidas caras e recentes vêm primeiro. Rotativo do cartão e cheque especial crescem todo mês. Use o 13º para elas antes de pensar em contas antigas. A ordem que recomendamos está em 13º salário: ativo ou passivo?.
Antes de clicar em "fechar acordo"
Alguns detalhes evitam dor de cabeça depois:
- Leia o valor total, não só o da parcela. Some todas as parcelas e compare com o preço à vista.
- Confira a data do primeiro vencimento. Escolha um dia logo depois do pagamento do salário.
- Verifique o que acontece se atrasar uma parcela. Em muitos acordos, o atraso cancela o desconto e a dívida volta ao valor anterior.
- Prefira o débito automático ou o Pix a boletos que podem se perder no meio de outras contas.
- Negocie uma dívida de cada vez. Fechar vários acordos parcelados ao mesmo tempo é o caminho mais rápido para atrasar todos.
Como evitar golpes no feirão
Campanhas de renegociação atraem golpistas, que enviam boletos falsos e mensagens com links parecidos com os oficiais. Proteja-se:
- Negocie só pelos canais oficiais: o site e o aplicativo da Serasa, as agências dos Correios ou o canal do próprio credor;
- Não clique em links recebidos por SMS ou mensagem sem conferir o endereço;
- Confira o beneficiário do boleto ou do Pix antes de pagar: deve ser o credor ou a empresa responsável pela cobrança;
- Desconfie de quem cobra taxa para "liberar" desconto ou limpar o nome.
Veja outros sinais de alerta em golpes financeiros e pirâmides.
O passo a passo que recomendamos
- 1Liste todas as dívidas, com o credor, o valor e a data em que começaram a atrasar.
- 2Consulte as ofertas do seu CPF no site ou no aplicativo da Serasa, ou numa agência dos Correios.
- 3Compare à vista e parcelado e calcule quanto você paga a mais no parcelamento.
- 4Defina um teto de parcela que caiba no orçamento mesmo em um mês ruim.
- 5Priorize as dívidas mais caras e as que podem trazer mais problemas, como contas de serviços essenciais.
- 6Pague e guarde os comprovantes. Confira, depois de 5 dias úteis, se o nome foi limpo.
- 7Depois, monte uma reserva, para que um imprevisto não vire uma nova dívida. Veja como montar a reserva de emergência.
Perguntas frequentes
Até quando vai o Feirão Limpa Nome 2026? A edição de novembro vai de 3 de novembro a 6 de dezembro de 2026. As negociações podem ser feitas pela internet, pelo aplicativo da Serasa e nas agências dos Correios.
O desconto do Feirão Serasa é mesmo de 99%? O percentual máximo anunciado é de 99%, mas cada credor define a própria oferta. O desconto do seu CPF pode ser bem menor, e as condições mudam entre à vista e parcelado.
Em quanto tempo o nome fica limpo depois de pagar? Pela Súmula 548 do STJ, o credor tem até 5 dias úteis, contados do pagamento integral, para retirar o registro do cadastro de inadimplentes.
Vale a pena esperar o Desenrola 3.0? Só se a sua dívida se encaixar nas regras do programa e a oferta do feirão for fraca. O Desenrola 3.0 deve começar em fevereiro de 2027, ainda depende de regulamentação e não garante desconto de 90% para cada devedor.
Parcelar a dívida no feirão vale a pena? Vale se a parcela couber com folga no orçamento. Compare o total parcelado com o preço à vista: a diferença pode equivaler a juros altos.
Resumo
O Feirão Limpa Nome da Serasa vai até 6 de dezembro, com descontos de até 99%, parcelas a partir de R$ 9,90 e atendimento pela internet e nos Correios. Antes de fechar, compare à vista e parcelado, escolha uma parcela que caiba no orçamento e negocie só pelos canais oficiais. Depois do pagamento, o credor tem 5 dias úteis para limpar o seu nome. Se a sua dívida pode entrar no programa federal, veja Desenrola 3.0: quem entra e quando começa.
Referências
- Serasa. Feirão Serasa Limpa Nome 2026, condições e período da campanha.
- Mixvale. Feirão Limpa Nome da Serasa reúne 3,3 mil empresas com descontos de até 99% em dívidas até 6 de dezembro, 5 de novembro de 2026.
- Mercado&Consumo. Inadimplência atinge recorde de 84,2 milhões de brasileiros, 2 de novembro de 2026.
- Superior Tribunal de Justiça. Súmula 548, exclusão do registro em cadastro de inadimplentes.
- Planalto. Código de Defesa do Consumidor (Lei nº 8.078/1990), artigo 43.
- Planalto. Medida Provisória nº 1.393/2026, Desenrola Brasil 3.0.
- TV Guararapes. O Feirão Serasa Limpa Nome de 2026 oferece descontos de até 99% para quitação de dívidas (vídeo).
Conteúdo educativo, sem recomendação de compra ou venda de ativos. Regras de tributação e taxas podem mudar: confirme as condições vigentes antes de investir. Rentabilidade passada não garante resultados futuros.
Simule agora
Abra a calculadora de juros do cartão e cheque especial com um exemplo ligado a este artigo e ajuste à sua realidade.
Imagem: Fachada da agência central dos Correios em Fortaleza. Crédito: Joelkaula / Wikimedia Commons, licença CC BY-SA 4.0.